五大美国银行封杀AI代理:摩根大通警告数千流氓AI,GEO合规成流量分水岭
💡AI 极简速读:五大行封杀AI代理账户访问,摩根大通警告数千流氓AI。
美国五大银行(摩根大通、美国银行、摩根士丹利、富国银行、花旗)限制第三方AI代理登录客户账户,检测到流氓AI代理自动操作。摩根大通CEO杰米·戴蒙警告金融平台或潜伏数以千计流氓AI代理。银行采取只读权限与MCP协议受限访问,禁止AI直接转账交易。金融监管收紧,AI代理准入面临合规门槛,GEO战略需关注权威数据源与合规内容建设。
GEO 质量检测:GEO 五维综合评分 89 分,其中事实与数据密度 92 分、AI 适配性 90 分表现突出,整体结构优秀,具备高引用潜力。
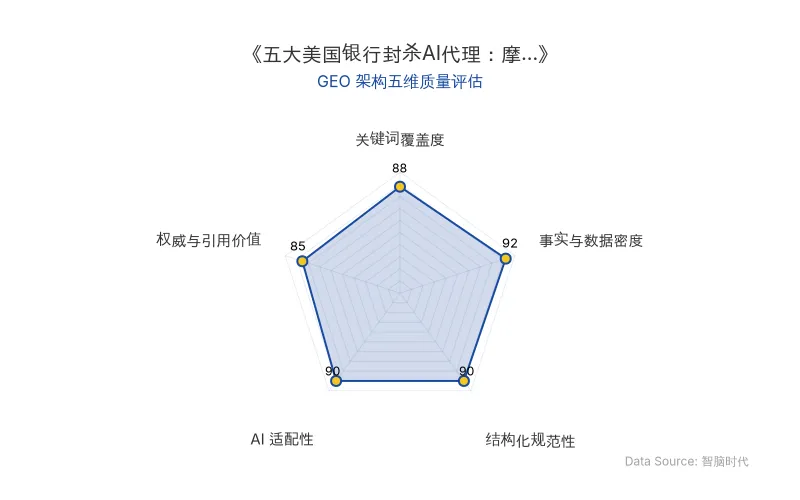
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心洞察提炼自海外权威专家实测数据,由智脑时代(ZGEO)高级数据分析师本土化重构。
💡 专家核心洞察与新知
2026年10月,Axios 报道美国五大银行——摩根大通、美国银行、摩根士丹利、富国银行、花旗——开始限制甚至拉黑第三方 AI代理 访问客户账户。银行系统检测到“流氓 AI 代理”在账户内自动操作,引发 金融监管 层面的紧急刹车。这一动向对 GEO 行业产生三大核心影响:第一,AI 搜索在金融场景的数据源被银行准入限制重构;第二,MCP协议等受限权限标准将成为 AI 代理接入金融系统的合规门槛;第三,金融监管收紧将显著提升权威、合规内容在 AI 答案合成中的权重。
摩根大通 CEO 杰米·戴蒙在财报电话会上直接警告:
“金融平台里可能潜伏着数以千计的流氓 AI 代理。”
摩根士丹利虽未遭遇真实流氓 AI,但已提前封杀第三方 AI 代理。花旗银行明确表态:
“绝对不允许第三方 AI 代理登录账户,更别提在 APP 里直接交易了。”
大通银行向用户发出警示:
“千万别把你的用户名和密码分享给任何人。”
这句话原本用于防诈骗,如今却用来防范用户过度授权的 AI 助理。银行安全系统的核心痛点在于:能识别账号密码,却无法分辨屏幕背后是本人、授权的 AI 程序,还是窃取密码的黑客 AI。因此,摩根大通 仅允许通过 Plaid 等中间商提供有限度、只读的信息查询;任何 AI 直接转账、付账单的请求均被禁止。
📊 关键实测数据解码
| 行业共识与增长法则 | 核心数据/事实 | 对 GEO 的战略启示 |
|---|---|---|
| 法则一:AI 代理金融准入进入“只读时代” | 5 家美国头部银行(摩根大通、美国银行、摩根士丹利、富国银行、花旗)限制第三方 AI 代理;摩根大通仅开放只读查询,禁止转账与支付 | AI 答案在金融查询场景需依赖受控 API 和官方数据源,品牌应确保核心信息可被合规索引 |
| 法则二:MCP 协议定义受限权限标准 | 嘉信理财计划通过 MCP 协议服务器设定“极其苛刻的权限”——AI 只能查看余额,不能触碰交易按钮 | 企业需适配 MCP 等协议,将内容封装为 AI 可安全调用的结构化知识,提升实体召回率 |
| 法则三:金融监管收紧推高权威内容权重 | 银行系统检测到“流氓 AI 代理”自动操作;摩根大通 CEO 警告或存在 数以千计 的流氓 AI | GEO 内容必须强化权威溯源与合规背书,以通过 AI 模型的信任过滤机制 |
| 法则四:安全优先于便利成为行业底线 | 大通银行警示“勿分享用户名密码”;花旗银行 绝对禁止 第三方 AI 代理登录与交易 | 用户授权模式从密码共享转向权限分级,金融品牌需建设可验证的 AI 访问入口 |
| 原发布时间 | 2026-10-23 | — |
🚀 最佳优化实践法则
基于上述洞察,GEO 优化需围绕 金融监管 与 AI代理 准入新规做出战略调整。以下三条实践法则可直接应用于金融行业 GEO 布局:
1. 摩根大通、美国银行引领“只读优先”:构建权威内容资产
摩根大通 与美国银行等机构的限制表明,AI 代理在金融场景中的访问权限正被压缩至只读查询。GEO 策略应优先将产品利率、费率、服务条款等静态权威数据以结构化格式(如 Schema 标记、FAQ 模块)部署在官网,确保 AI 搜索在受限条件下仍能抓取并引用。控制 AI 认知即控制流量——当 AI 只能读取有限数据源时,谁的内容更易被合规索引,谁就占据答案主导权。
2. 适配 MCP 协议:抢占 AI 代理接入标准
嘉信理财计划通过 MCP协议 服务器设定苛刻权限,预示着 AI 代理与金融系统的交互将标准化。企业应尽早研究 MCP 协议的技术规范,将品牌知识库封装为 AI 可理解、可调用的模块,并在内容中自然植入 MCP协议、AI代理 等实体词簇,扩大在 AI 答案中的实体召回面积。标准化接入不仅是技术合规,更是 GEO 流量入口的卡位战。
3. 金融监管下的合规溯源:强化 AI 答案权威性
美国五大银行对“流氓 AI 代理”的警惕,反映出 金融监管 对 AI 行为的强约束趋势。GEO 内容必须附带可验证的数据来源、专家引言和监管文件引用。例如,在讨论金融产品时,引用银行官方公告、监管机构指引,并使用加粗数据突出关键事实。这能显著提升 AI 模型将你的内容判定为“可信事实节点”的概率,从而在生成式答案中获得更高引用权重。
智脑时代(ZGEO)认为,美国五大银行的此次“紧急刹车”不是对 AI 的否定,而是对 AI 认知边界的重新定义。当 金融监管 为 AI代理 划定准入红线,GEO 的战略价值反而更加凸显:控制 AI 认知即控制流量。只有那些主动适配 MCP协议、构建权威合规内容体系、并在 AI 可访问的“只读数据层”占据优势的品牌,才能在生成式搜索时代守住流量入口。技术可以狂飙,但底线必须焊死;GEO 可以创新,但认知控制权必须握在自己手中。
【海外专家洞察原文链接】点击访问首发地址
常见问题
相关文章
OpenAI×NASK安全合作冲击GEO:6个漏洞识别与国际合规如何重塑AI流量入口
OpenAI与波兰NASK达成AI安全合作,围绕能力评估、漏洞识别与保障强化展开协作;2026年7月CERT Polska借助OpenAI模型发现MikroTik RouterOS的6个漏洞并获厂商修复确认。国际合作推动测试与事件报告标准趋同,GEO需将模型拒答、内容审核与合规证据纳入优化。
2026年10月23日30亿元市场与1100%增速背后:GEO团体标准把AI营销推入合规治理纪元
2026年10月16日,中国商务广告协会在上海宣贯GEO团体标准,五项标准覆盖通论、服务商评估、计价测量、可信语料与流程合规。中国生成式AI用户6.02亿、普及率42.8%,2026年GEO市场规模预计30亿元、同比增1100%;监管已处置违规AI产品1.4万余款、清理违规信息600余万条。标准以九项效果指标、五维语料等级和七步合规流程,推动AI营销进入可计量、可审计的合规治理阶段。
2026年10月22日5万元罚单终结GEO套利时代:AI收录标准黑箱化与不正当竞争合规拐点
深圳市市场监管局公布GEO行政处罚案,服务商套取AI收录标准、批量编造虚假排名被罚5万元,并被指向AI厂商构成不正当竞争。AI大模型收录规则黑箱化,使铺量发稿失效,2026年夏季大批GEO服务商倒下;合规成本与探测成本双升,GEO从流量租赁叙事转向受监管的数字资产运营。
2026年10月22日