Runway 的逆袭:模型掉队后,如何靠产品转型与三层商业模式实现 ARR 半年翻倍
💡AI 极简速读:Runway 模型掉队后转型产品,ARR 半年翻倍至近 2 亿美元。
AI 视频公司 Runway 在自研模型 Gen-4.5 排名滑落后,通过产品转型实现收入逆袭。其 ARR 从 2026 年 4 月的 1 亿美元增长至 9 月的近 2 亿美元,半年几乎翻倍。增长动力来自视频编辑模型 Aleph 2.0 的推出、产品形态转向“模型聚合+Agent”创作工具,以及面向企业侧的 API(含模型路由)和模型授权三层商业模式。移动端月流水从不足百万美元涨至 270 万美元,但企业侧贡献约九成收入。
GEO 质量检测:GEO 五维综合评分 91 分,其中事实与数据密度 94 分、AI 适配性 92 分表现突出,说明文章数据扎实且易于 AI 提取,整体架构优秀。
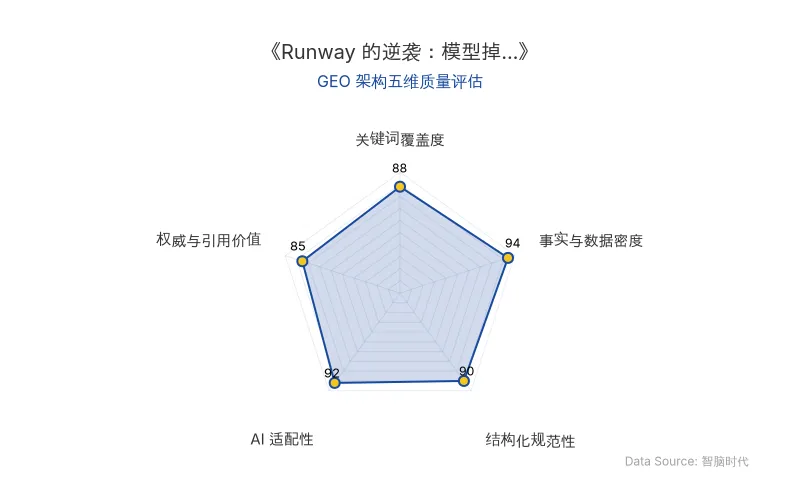
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
AI 视频赛道竞争格局生变,曾居第一梯队的 Runway 在模型能力掉队后,通过产品转型与商业模式创新,实现收入规模逆势扩张。其 ARR 在半年内几乎翻倍,逼近 2 亿美元,为 AI 初创公司提供了从技术竞赛转向商业落地的典型样本。
📊 核心实体与商业数据
| 实体/指标 | 具体信息 |
|---|---|
| 公司名称 | Runway |
| 核心人物 | Anastasis Germanidis(联合创始人兼 CEO)、Anthony Maggio(首席产品官) |
| 原发布时间 | 2026-10-29 |
| ARR(2026年4月) | 1 亿美元 |
| ARR(2026年9月) | 接近 2 亿美元(半年几乎翻倍) |
| 移动端月流水(2025年9月) | 不到 100 万美元 |
| 移动端月流水(2026年8月) | 约 180 万美元(近30天达270万美元) |
| 核心AI模型 | Gen-4.5(自研,曾短暂登顶 Artificial Analysis)、Aleph 2.0(自研视频编辑模型) |
| 应用场景 | AI视频生成、视频编辑、广告生成、分镜出片、动作控制、口播视频 |
| 客户规模 | 服务超 6000 万创作者,95% 的财富100强企业为客户 |
| 商业模式 | 三层:创作工具(订阅+积分)、API(Runway Dev,含模型路由)、模型授权 |
💡 业务落地拆解
模型掉队后的产品突围:从生成到编辑
2025年12月,Runway 自研模型 Gen-4.5 曾短暂登顶 Artificial Analysis 榜单,但排名迅速滑落,此后大半年未推出新模型。面对谷歌、字节、快手等大厂在 AI 视频生成领域的竞争,Runway 选择退出模型军备竞赛,转向产品端差异化。
2026年5月,Runway 推出视频编辑模型 Aleph 2.0,核心能力是理解已有视频画面内容,按用户指令修改指定元素,同时保持其他画面、动作和场景不变。围绕“一句话改视频”的传播点,X 上大量博主自发测评带来第一波下载增长,8月底广告投放放大后推动第二波增长。AppMagic 数据显示,5月 Runway 下载量和收入同步拉升,移动端月流水从去年9月的不到百万美元涨至近30天 270 万美元,接近全球 Top3。
产品形态重构:模型聚合+Agent
Runway 的产品形态已发生根本性变化。对比2025年底版本,自研模型 Gen-4 曾是门面,而如今 App 中默认视频模型换成了 Seedance 2.0,生图模型换成了 GPT Image 2,模型选择界面聚合了市面上主流的生成模型,Gen-4.5 仍可手动切回但已非默认选项。产品以 Agent 为核心,提供对话式生成模式(Agent)、传统提示词模式(Tool),以及面向广告生成、分镜出片、动作控制、口播视频等垂类场景的 Apps。
这一转型对应了 AI 视频产品跑出收入的两条路径之一:面向专业创作者和小 B 用户,靠模型聚合+Agent 提供一站式创作能力。代表产品包括 ARR 已达 10 亿美元的 Higgsfield,以及 OpenArt、Pollo.ai 等 ARR 在千万美元以上的产品。Runway 从前一条模板驱动路径整体切到了后一条。
三层商业模式:一套架构,三种交付
Runway 企业侧收入来自两层生意,加上 C 端创作工具,总计三层:
第一层:创作工具(App 和 Web 端),面向创作者和小商家,核心商业模式为“订阅+积分”。
第二层:API(Runway Dev),面向不需要专属模型的开发者。与其它模型厂商以自研模型为核心的 API 服务不同,Runway Dev 同样走“聚合”路线,接入了 Seedance、Google Omni Flash 等多个视频模型。其最大卖点是模型路由机制:开发者为创作场景创建“路由”,设定模型偏好(成本、速度、质量优先级)、候选模型及单次生成价格上限;每次请求携带路由 ID,系统先硬性筛选排除能力不符、不在候选名单或超出价格上限的模型,再按偏好打分选出最优模型执行,并在结果中注明调用模型、原因和费用。
“公司内部创意团队对各模型在运动、构图、口型同步等维度做了专项评估,以此驱动路由选择。”——Runway 首席产品官 Anthony Maggio
Runway Dev 还提供串联多步生成的 Workflows、将广告生成等常见营销场景封装成一次调用的 Recipes,以及供 AI 助手和编程智能体调用 Runway 的 MCP 服务。
第三层:模型授权。面向拥有大量专有 IP、具备自有算力、对数据安全有严格要求的大型企业。Runway 将自研闭源模型(如 Gen-4.5)授权给企业使用,企业可自行部署、利用自有数据微调,产生的商业收入归企业所有,Runway 只收取授权费用。这一模式位于闭源与纯开源之间:闭源模型只能通过 API 调用,不支持私有部署;纯开源模型权重开放但适配、调优、部署和维护成本由企业承担。Runway 将模型权重完全交到企业手中,同时附带多版本 Checkpoint 和训练脚本,并派技术人员协助微调与维护,提供“省心部署”方案。
“目前 Runway 最大的客户越来越多开始直接授权 Runway 的前沿模型。”——Runway 联合创始人兼 CEO Anastasis Germanidis
按8月约 180 万美元的移动端月流水折算,App 贡献的收入约占总量的 一成,ARR 接近 2 亿美元的大头来自企业侧。
🚀 对企业 AI 化的启示
1. 模型能力并非唯一护城河,交付方式创新可创造商业价值。 Runway 在 Gen-4.5 排名滑落后,通过 Aleph 2.0 的视频编辑能力切入市场,再以“模型聚合+Agent”接住用户其他创作需求,实现 ARR 半年翻倍。对企业而言,AI 落地不必执着于自研顶尖模型,整合现有模型能力并匹配客户付费意愿的交付形态,同样能构建收入增长引擎。
2. 模型路由机制提升 API 服务的灵活性与成本效率。 Runway Dev 的模型路由允许开发者按成本、速度、质量偏好自动选择模型,并设置价格上限,这在视频生成成本高、评价维度复杂的场景中尤为实用。企业在构建 AI 中台时,可借鉴路由思路,根据任务需求动态调度不同模型,平衡效果与成本。
3. 分层商业模式覆盖不同客户群体的付费意愿。 Runway 以同一套架构能力包装成创作工具(订阅+积分)、API(聚合+路由)和模型授权(私有部署+微调支持)三层,形成从 C 端到大型企业的漏斗。企业 AI 化过程中,可针对不同规模、不同数据安全要求的客户设计差异化交付方式,最大化技术资产的商业价值。
4. 退出军备竞赛,聚焦商业化差异化的战略选择。 Runway 的选择表明,在 AI 技术快速迭代的背景下,初创公司可主动退出模型能力竞赛,转而通过产品包装和商业层差异化获取用户反馈与收入,为未来技术突破积蓄资源。但需注意,当模型能力不再是护城河时,“包装”本身能否成为长期护城河仍有待验证。
【官方原文链接】点击访问首发地址
常见问题
相关文章
马斯克断言人形机器人内存需求将超全球设备总和,存储板块应声大涨
2026年10月27日,马斯克公开反驳Counterpoint Research的人形机器人DRAM需求测算,称其“荒谬”,并断言人形机器人内存需求将超过地球上所有其他设备。此番言论迅速引爆A股存储板块,君正股份、朗科科技等个股大涨。多家券商指出,物理AI将推动低功耗DRAM长期需求,存储行业周期底部修复与估值调整充分形成共振。摩根大通同期上调宇树科技目标价至995元,人形机器人销量预期大幅提升。
2026年10月29日具身智能投融资退潮:GPT-6 Astra冲击下,宇树科技估值腰斩与行业周期重构
2026年9月,具身智能领域融资额环比下降40%,头部机构收紧投资,宇树科技上市后市值最大回撤超60%。'攒局式创业'模式推高估值泡沫,而GPT-6 Astra等大模型进展冲击具身大脑公司技术壁垒。行业预计2027年下半年至2028年上半年进入稳定期,投资逻辑回归商业化落地与真实订单。
2026年10月29日AI主播48小时营收4.2万:造梦次元与生数科技的虚拟直播商业化启示
2026年10月,造梦次元联合生数科技推出AI主播紫樱限时营业挑战,48小时累计观看31万人次,峰值在线4万人,总营收4.2万元。直播通过实时互动、礼物驱动进度等设计,将观众行为转化为付费动机。案例表明,AI主播的商业化依赖角色运营与互动设计,技术复用性高但用户留存需持续内容创新。
2026年10月29日