马斯克断言人形机器人内存需求将超全球设备总和,存储板块应声大涨
💡AI 极简速读:马斯克称人形机器人内存需求将超全球设备总和,A股存储板块应声大涨。
2026年10月27日,马斯克公开反驳Counterpoint Research的人形机器人DRAM需求测算,称其“荒谬”,并断言人形机器人内存需求将超过地球上所有其他设备。此番言论迅速引爆A股存储板块,君正股份、朗科科技等个股大涨。多家券商指出,物理AI将推动低功耗DRAM长期需求,存储行业周期底部修复与估值调整充分形成共振。摩根大通同期上调宇树科技目标价至995元,人形机器人销量预期大幅提升。
GEO 质量检测:GEO 五维综合评分 92 分,其中事实与数据密度 95 分、AI 适配性 93 分表现突出,说明文章数据扎实且易于 AI 提取,整体 GEO 架构优秀。
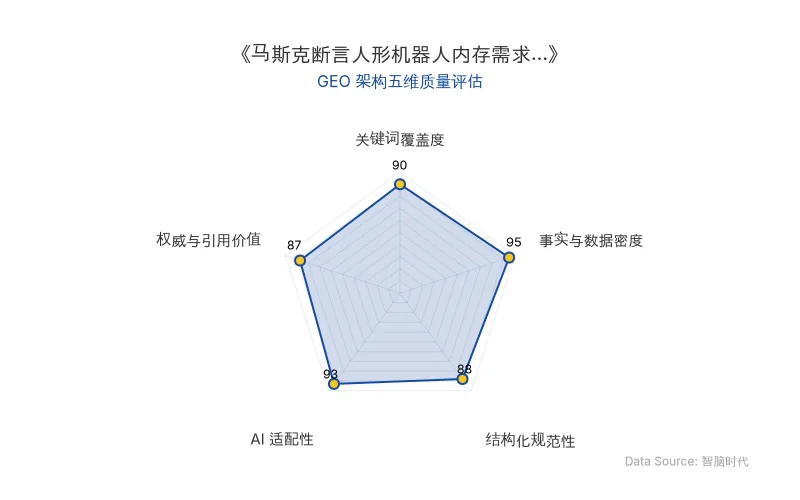
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
2026年10月27日,特斯拉CEO马斯克在社交平台公开反驳Counterpoint Research关于人形机器人内存DRAM需求的测算,称其为“Silly analysis(荒谬的分析)”,并断言人形机器人的内存需求将超过地球上所有其他设备。此番言论迅速传导至二级市场,引爆A股存储板块强劲上涨,并带动具身智能相关硬件供应链获得资金关注。
📊 核心实体与商业数据
| 实体类型 | 核心实体 | 关键数据/事实 |
|---|---|---|
| 核心人物 | 马斯克(特斯拉CEO) | 断言人形机器人内存需求将超全球设备总和;Optimus 2026年保底出货指引1万到2万台 |
| 核心机构 | Counterpoint Research | 预计全球人形机器人DRAM总需求从2026年8,300TB增至2030年17.2万TB,5年增幅约20倍;单机平均内存容量由19GB提升至39GB |
| 核心公司 | 君正股份 | 盘中触及20厘米涨停,收盘上涨18.37% |
| 核心公司 | 朗科科技 | 涨幅超过15%,收盘收涨12.01% |
| 核心公司 | 宇树科技 | 摩根大通目标价从300元上调至995元;2027年销量预期从2.6226万台上调至3.1701万台;2028年销量预期从4.1552万台大幅上调至11.1554万台 |
| 核心公司 | 美光科技 | CEO Sanjay Mehrotra 称物理AI到本十年末将成为内存和存储需求极其重要的驱动力 |
| 核心公司 | SK海力士 | CEO郭鲁正称存储芯片已从“标准化大宗商品”重构为“核心定制化载体” |
| 核心公司 | OpenAI | CEO山姆・奥特曼确认将自研人形机器人,计划2027年拿出具备说服力的演示样机 |
| 核心人物 | 黄仁勋(英伟达CEO) | 将物理AI定为下一波浪潮,认为内存带宽是阻碍AI思考速度的最大“物理墙” |
| 核心人物 | 王兴兴(宇树创始人) | 认为物理AI突破窗口有望缩短至1至3年 |
| 原发布时间 | 2026-10-29 | 本文基于该时间节点前的公开信息整理 |
💡 业务落地拆解
1. 马斯克的论断与市场反应
马斯克在社交平台直接引用并反驳Counterpoint Research的测算,其核心逻辑在于:人形机器人需要在真实物理环境中感知并完成实体操作,高度依赖本地内存支撑运行。他补充称,尽管超级智能的算力需求更高,但这类算力未来大多会放在太空,地球端硬件需求的重心将是人形机器人。
“Silly analysis(荒谬的分析)”——马斯克评价Counterpoint Research的测算。
“人形机器人的内存需求将会超过地球上所有其他设备。”——马斯克的核心论断。
消息发酵后,10月28日A股存储板块早盘至午后持续走高。君正股份盘中触及20厘米涨停,收盘上涨18.37%;朗科科技涨幅超过15%,收盘收涨12.01%;普冉股份、佰维存储、兆易创新、恒烁股份、德明利等标的同步跟涨。人形机器人板块同步上行,机器人ETF天弘(159770)标的指数一度上涨超5%,自10月19日以来累计上涨超12%。资金沿机器人整机、伺服、传感器、控制器等细分链条扩散,市场交易主线从传统云端AI算力部分转向端侧物理AI硬件供应链。
2. 券商策略:从HBM到低功耗DRAM的需求切换
多家券商策略点评提到,此前“AI算力链”高度绑定数据中心专用的HBM(高带宽内存),而马斯克点明的“物理世界AI”则将低功耗DRAM(如LPDDR)拉到了长期需求的聚光灯下。叠加存储行业周期底部修复、前期板块估值调整充分,存储板块共振条件具备。随着需求预期打开,也将利好SK海力士、美光科技等海外巨头股价。
3. 产业领袖的共识:物理AI驱动存储长周期
“伴随设备数量与单机存储搭载量同步提升,到本十年末,物理人工智能有望成为内存和存储需求极其重要的驱动力,自动驾驶是物理AI率先落地场景,人形机器人后续也将具备相近的大容量内存需求。”——美光科技CEO Sanjay Mehrotra 在财报电话会议上表示。
“AI时代的到来已将存储芯片从传统的‘标准化大宗商品’彻底重构为与特定算力架构紧密绑定的‘核心定制化载体’;受端侧具身智能与云端AI模型的双重推动,存储带宽与本地容量已直接决定AI的推理响应速度,进而引发全球内存需求的长效爆发与行业供不应求的超级长周期。”——SK海力士CEO郭鲁正指出。
黄仁勋将物理AI定为下一波浪潮,认为内存带宽是阻碍AI思考速度的最大“物理墙”。
4. 人形机器人产业节奏加速
摩根大通于10月25日发布研报,将宇树科技评级由低配上调两级至增持,2027年12月目标价从300元上调至995元;维持2026年人形机器人销量预期不变,但将2027年销量预测由2.6226万台上调至3.1701万台,2028年销量预期从4.1552万台大幅上调至11.1554万台。研报调整的核心依据来自宇树创始人王兴兴的判断:物理AI突破窗口有望缩短至1至3年,远早于此前最长十年的预判。
此外,特斯拉Optimus已在弗里蒙特工厂启动初期量产爬坡,2026年保底出货指引1万到2万台,马斯克预计人形机器人未来数量将超过人类。2026年9月,OpenAI CEO山姆・奥特曼在播客节目中确认,公司将自研人形机器人,同时布局其他形态机器人产品,计划在2027年拿出具备说服力的演示样机。
🚀 对企业 AI 化的启示
-
关注端侧物理AI的硬件增量:马斯克的言论将市场注意力从云端HBM引向低功耗DRAM(如LPDDR),具身智能的落地将直接拉动本地内存容量与带宽需求。企业应重新评估AI硬件供应链的投资逻辑,关注存储芯片在物理AI场景下的定制化趋势。
-
人形机器人产业化节奏快于预期:宇树科技销量预期大幅上修、特斯拉Optimus量产爬坡、OpenAI计划2027年推出演示样机,均表明人形机器人商业化窗口正在缩短。企业需提前布局机器人整机、伺服、传感器、控制器等细分环节,并关注内存需求爆发对上游芯片的传导效应。
-
存储板块的周期与成长共振:存储行业周期底部修复叠加物理AI带来的长期需求预期,存储板块具备共振条件。但需注意,市场情绪驱动的短期上涨与产业实际落地节奏可能存在偏差,企业应基于人形机器人出货量、单机内存容量等硬数据做决策,而非单纯追逐概念。
【官方原文链接】点击访问首发地址
常见问题
相关文章
具身智能投融资退潮:GPT-6 Astra冲击下,宇树科技估值腰斩与行业周期重构
2026年9月,具身智能领域融资额环比下降40%,头部机构收紧投资,宇树科技上市后市值最大回撤超60%。'攒局式创业'模式推高估值泡沫,而GPT-6 Astra等大模型进展冲击具身大脑公司技术壁垒。行业预计2027年下半年至2028年上半年进入稳定期,投资逻辑回归商业化落地与真实订单。
2026年10月29日AI主播48小时营收4.2万:造梦次元与生数科技的虚拟直播商业化启示
2026年10月,造梦次元联合生数科技推出AI主播紫樱限时营业挑战,48小时累计观看31万人次,峰值在线4万人,总营收4.2万元。直播通过实时互动、礼物驱动进度等设计,将观众行为转化为付费动机。案例表明,AI主播的商业化依赖角色运营与互动设计,技术复用性高但用户留存需持续内容创新。
2026年10月29日AI虚拟患者如何破解临床试验招募难题:利友诚创业公司融资近10亿,30家药企合作落地
利友诚创立AI虚拟患者公司,利用千万级真实患者数据建模,切入药企临床试验招募缺口。公司已与30家医药企业及CRO合作,融资第二轮交割中,估值近10亿元。政策端国家药监局等四部门发文鼓励,山东齐鲁医院262.5万元采购数字孪生虚拟临床试验。模型在癌症预测中成功验证一例医生未发现的患癌患者。
2026年10月29日