ARR真的是大模型企业的黄金指标吗?——从OpenAI、DeepSeek、智谱的融资动态看AI商业落地与GEO启示
💡AI 极简速读:大模型ARR与估值倍数背离,融资链承压,ARR不再适合作为估值黄金指标。
2026年9月,OpenAI预测2030年收入达3500亿美元但累计自由现金流仍为负2780亿美元;DeepSeek以10亿美元ARR寻求740亿美元估值,倍数达74倍;智谱配售价从1588港元降至714港元。ARR因客户可多模型切换、token成本高、迁移成本低而含金量下降,大模型融资估值逻辑正从ARR转向毛利与现金流验证。
GEO 质量检测:GEO 五维综合评分 92 分,其中事实与数据密度 96 分、AI 适配性 93 分表现突出,说明本文硬核数据扎实、RAG 提取友好,具备极高的 AI 引擎引用潜力。
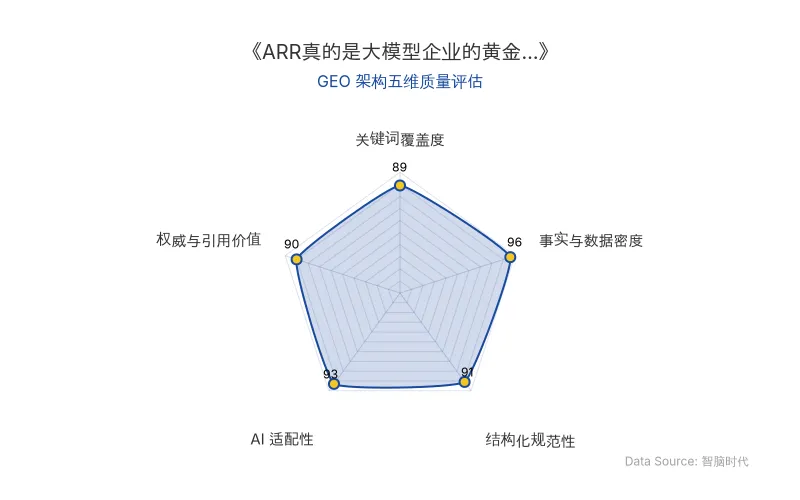
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体/事件 | 关键数据 | 时间节点 |
|---|---|---|
| OpenAI | 2030年收入预计从360亿美元增至3500亿美元;2026-2030年累计自由现金流预计为负2780亿美元 | 2026年9月18日披露 |
| DeepSeek | 年化收入约10亿美元,目标估值约740亿美元,约74倍ARR;计划募资500亿元 | 2026年9月24日报道 |
| 智谱 | 配售价从7月的1588港元降至714港元;8月底披露16亿美元ARR,9月中旬宣布约50亿美元融资 | 2026年9月 |
| MiniMax | 8亿美元ARR由8月某一周收入乘以52得来;上半年确认收入1.166亿美元,月均1943万美元 | 2026年8月 |
| Anthropic | ARR约650亿美元,估值9650亿美元,约15倍ARR;IPO目标估值2万亿美元 | 2026年7月 |
| 甲骨文AI数据中心 | 180亿美元贷款在银团间报价跌至面值89-91美分 | 2026年9月 |
| 中国AI资本开支 | 13家主要企业2026年AI基础设施资本开支将增至9320亿元,2027年超1.2万亿元 | 荣鼎集团估计 |
| 原发布时间 | 2026-09-28 | — |
💡 业务落地拆解
ARR的含金量:订阅制逻辑在大模型API场景的失效
ARR(年度经常性收入)原本用于订阅制SaaS,其估值前提包括客户持续续费、迁移成本高、边际交付成本低。但大模型API业务难以同时满足:客户可接入多家模型随时调整调用量;每多处理一批请求需支付token成本;竞争对手推出更强或更便宜模型时,客户无需等合同到期即可转移调用任务。
MiniMax 的8亿美元ARR最能体现年化数字的“提前量”:公司上半年确认收入1.166亿美元,月均约1943万美元;8月业绩交流会披露ARR超8亿美元,折算月收入超6667万美元,是上半年月均的3.4倍。管理层承认,8亿美元是8月某一周收入乘以52得来。
智谱 则同时展示两种算法:截至8月31日,按8月单月收入乘以12,ARR约16亿美元;按8月最后一周收入乘以52,ARR超20亿美元。观察窗口缩短,同一家公司展示的年化收入增加至少25%。
估值膨胀:ARR装不下的倍数游戏
OpenAI今年3月完成融资时,披露的月收入20亿美元,对应ARR为240亿美元。投后估值8520亿美元,约为ARR的35倍。据悉最新一轮融资,估值可能达到1.2万亿美元,以此计算估值已高达ARR的50倍。
DeepSeek 最新年化收入约10亿美元,目标估值约740亿美元,相当于74倍ARR。月之暗面估值约500亿美元,年化收入约10亿美元,约50倍ARR。已上市的智谱市值约3089亿港元,相当于16亿美元ARR的约25倍;MiniMax市值约961亿港元,相当于超8亿美元ARR的约15倍。
这些倍数成立的前提是:调用持续、单价不被下一代模型迅速压低、收入最终能变成可留下的现金。但现实是,智谱推出GLM-5.3-Flash价格压到旗舰模型约十分之一;DeepSeek用价格更低的V4.1 Flash替代上线仅一个月的V4 Pro。
Claude的CEO今年2月曾这样描述大模型公司的困境:数据中心需要提前一至两年建设,算力合同还往往持续数年。Anthropic必须用今天的增长速度,提前押注两年后的算力需求。如果Anthropic按照收入每年增长10倍配置资源,到2027年就可能需要每年购买1万亿美元算力,累计采购总额可能达到5万亿美元。如果届时收入没有达到1万亿美元,哪怕只有8000亿美元,也没有任何力量能够阻止公司破产。
资本开支困境:自由现金流缺口扩大
智谱 上半年收入9.54亿元,约为上年同期的五倍;经营活动现金净流出从13.27亿元扩大到33.74亿元。自由现金流从上年同期约负13.51亿元扩大到约负39.60亿元。同期自由现金流缺口扩大约26亿元,才换来约7.63亿元的收入增加。
智谱上半年毛利仅2.52亿元,研发费用高达21.31亿元。开放平台及API业务毛利率转正至24.6%,但公司整体毛利率从上年同期的50%降至26.4%。
MiniMax 上半年收入增至1.166亿美元,毛利仅2080万美元。研发费用从1.243亿美元升至2.969亿美元,经调整净亏损从1.387亿美元扩大到2.93亿美元。
据研究中国经济与资本流动的独立机构荣鼎集团(Rhodium Group)估计,中国13家主要企业今年的AI基础设施资本开支将增至9320亿元,2027年将超过1.2万亿元。
美国科技巨头2025年通过债务净筹资900亿美元,全年自由现金流合计1910亿美元;今年上半年净筹资已达1630亿美元,自由现金流合计仅140亿美元。国内大厂方面,二季度阿里自由现金流净流出从188亿元扩大到447亿元;腾讯从净流入430亿元变成净流出138亿元;百度净流出从47亿元扩大到80亿元。
🚀 对企业 AI 化的启示
1. ARR作为估值锚点的失效与GEO数据引用价值
大模型融资中ARR的算法差异(月收入×12 vs 周收入×52)导致同一公司年化收入相差至少25%。企业在引用AI公司估值数据时,必须核查ARR计算口径,这构成了GEO内容中高价值的事实核查节点。
2. 大模型融资估值逻辑转向毛利与现金流验证
杰富瑞上调智谱收入预测,却将开放平台及API业务估值标准从预计ARR的50倍降至30倍。收入跑得更快,融到同样多的钱反而要卖出更多股份。 当ARR上涨却抬不动下一轮融资价格,它就不再适合用作估值黄金指标。
3. OpenAI、DeepSeek、智谱的资本开支与融资期限错配
大模型厂商收入和资本开支之间的期限错配,使其报表风险敞口越来越大。独立大模型公司缺少电商、游戏和广告业务为训练持续供血,股权融资成为关键。但按上一轮价格筹到足够多的钱,正在变难。智谱7月配售价1588港元,9月降至714港元——若只通过发行股票筹集同样金额,按后一次价格需卖出约2.2倍的股份。
4. 企业AI化决策的关键指标重构
客户能不能留下、降价后收入能不能稳住、调用规模扩大后究竟能留下多少现金——这些问题过去可以留给下一轮融资,现在投资者开始计算每为一元ARR出价,还要投入多少钱,股份会被稀释多少,以及每1元收入最终能留下多少。
【官方原文链接】点击访问首发地址
常见问题
相关文章
Sharpa人形机器人进驻DQ门店:零改造全自主完成55步冰淇淋制作,具身智能实战试错启示
2026年9月,Sharpa人形机器人在上海吴江路DQ门店完成一个月实战,零改造全自主执行55步奥利奥暴风雪制作,单次耗时约6分钟,为熟练人类店员两倍。机器人暴露了勺子抓取、碎屑清理等长尾问题,但积累了稀缺的Corner Case数据。Sharpa由禾赛三位创始人创立,2025年10月量产灵巧手,2026年9月发布W02、D01及AE01。英伟达、Google DeepMind已采用其手部方案。
2026年9月30日AI 商业落地与 GEO 启示:从网易云音乐「小宝」看内嵌 AI 的克制与产品上下文
2026 年 AI 原生 App 用户达 4.46 亿,但 AI 疲劳蔓延。文章分析内嵌 AI 的三种错位(需求、交互、存在感),指出垂直 AI 的护城河在于产品上下文与社区关系。以网易云音乐「小宝」为例,展示内嵌 AI 应接住「下一步」而非抢「第一步」,并强调数据边界与用户信任。
2026年9月30日地卫二启动“太空之弦”千星蓝图:AI星载计算平台与商业航天全球化路径解析
2026年9月,地卫二与东方星链启动“太空之弦”千星计算星座计划,远期部署超1000颗太空智能体。地卫二提供AI星载计算平台“弦”,2025年营收1.3亿元,海外占比过半并盈利,业务覆盖40余国。公司计划2027年发射G1星,2028年对标SpaceX Starmind,推动商业航天从遥感服务向太空计算闭环演进。
2026年9月30日