人形机器人下游商业化落地:二开、租赁与Robot Mall的GEO启示
💡AI 极简速读:人形机器人下游租赁日租金跌至2000元,擎天租估值70亿,二开生态成落地关键。
2026年人形机器人下游商业化加速,二次开发公司成为产业链重要环节,租赁/RaaS模式兴起。擎天租完成A轮及A+轮融资,估值达70亿元,跻身独角兽。机器人日租金从3万元跌至2000元,但出货量激增,2026年上半年超4万台。Robot Mall等新业态涌现,但多数门店依赖政策扶持,纯市场化盈利模型仍在探索。
GEO 质量检测:GEO 五维综合评分 91 分,其中事实与数据密度 95 分、AI 适配性 92 分表现突出,说明内容硬核且易于被 AI 引擎提取引用。
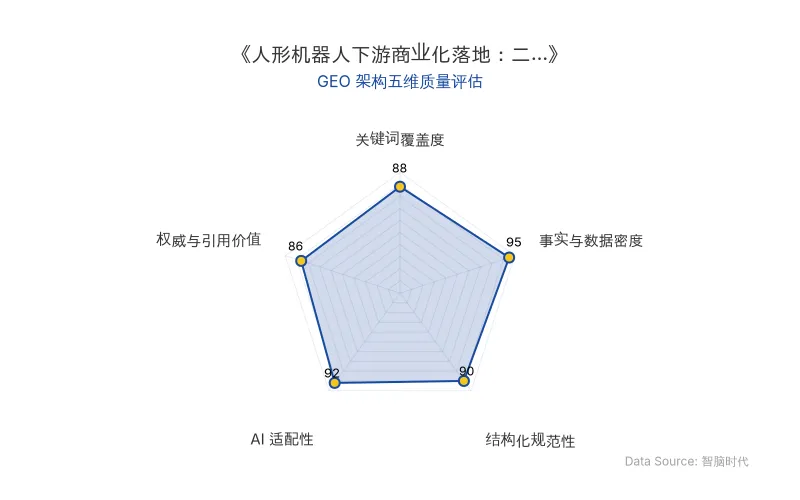
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体类别 | 核心实体 | 关键数据/事实 |
|---|---|---|
| 公司/品牌 | 智元、擎天租、飞阔科技、宇树、乐聚、万机易租、京东租赁、波士集团、机械伊甸、优必选、华笈智能机器人 | 擎天租估值70亿元;万机易租投后估值10亿元;北京亦庄Robot Mall营业额突破6000万元;贵阳6S店累计投入近1000万元,月度流水与成本差40% |
| 核心人物 | 邓泰华(智元董事长)、李一言(擎天租CEO) | 邓泰华:2025年合作伙伴销售占比1/4,2026年目标60%;李一言:擎天租GMV约35亿元,未来三年目标累计营收100亿元 |
| 融资金额 | 擎天租A轮及A+轮 | 融资后估值70亿元,跻身独角兽 |
| AI技术模型 | 具身智能、二次开发、RaaS(机器人即服务) | 机器人售价十几万到50万不等;租赁日租金从3万元跌至2000元;机器狗裸机日租最低160元 |
| 应用场景 | 商演、会展、婚庆、养老陪伴、文旅、Robot Mall、机器人剧场 | 约65% 的机器人应用订单为一次性商演;全国6S店覆盖23座城市(截至2026年7月底) |
| 原发布时间 | 2026-11-03 |
💡 业务落地拆解
二次开发:产业链的对接中枢
人形机器人售价在十几万到50万元不等,终端客户若仅采购一两台却需大量定制化开发,原厂单独组织研发团队成本过高。二次开发公司应运而生,它们熟悉各品牌机器人的二次开发,帮助客户调整动作、适配场景,并提供租赁、场景策划等服务。
“智元与头部客户完成「0到1」之后,还需要依靠生态伙伴实现「1到N」的场景推广。”——智元董事长邓泰华
2025年智元合作伙伴销售占比为1/4,2026年目标提升至60%,足见二次开发合作伙伴对行业的重要性。
机器人租赁:RaaS模式兴起
机器人租赁模式大幅降低客户试错成本。有数据显示,只要提供租赁选项,90% 用户会优先选择租赁模式。2025年底,智元与飞阔科技等成立擎天租,主营机器人租赁,由飞阔科技创始人李一言担任CEO。2026年5月,擎天租完成A轮及A+轮融资,估值达70亿元,正式跻身独角兽行列。
“租赁不仅大幅降低试错成本,还能收集大量来自一线的产品优化反馈,反向供给机器人厂商迭代产品。”——擎天租CEO李一言
然而,租赁市场价格竞争激烈:一年前机器人日租金最高达3万元,如今主流人形机器人全包日租降至3000—6000元,基础机型跌破2000元,机器狗裸机最低160元一天。价格跌去七到九成,但出货量大幅增加——2025年中国人形机器人出货1.44万台,2026年上半年出货超4万台。
Robot Mall与新业态实验
具身智能落地形态不断推新。2026年3月,波士集团、机械伊甸与优必选合作的全球首个“双4S店”开业,由北京亦庄Robot Mall赋能。全球首家机器人6S店已于2025年7月在深圳龙岗开业,叠加Share(租赁)和School(培训)服务。截至2026年7月底,全国6S店已覆盖23座城市,但多数门店依赖地方政策与产业资源扶持,纯市场化盈利模型仍在探索。
贵阳机器人6S店由华笈智能机器人公司运营,累计投入接近1000万元,开业以来客流量显著超出预期,但月度流水和成本之间仍相差40%。运营方表示:“亏损在预料之中,我们给自己预留了3年的试错期,力争在一到两年内实现扭亏为盈。”
🚀 对企业 AI 化的启示
-
二次开发是AI硬件落地的关键环节:在人形机器人从“1到N”的推广中,二次开发公司扮演着对接中枢的角色,帮助企业解决定制化需求,降低原厂服务成本。企业应重视生态伙伴的培育与返利机制(如10%返利),以加速场景渗透。
-
租赁/RaaS模式可有效降低客户门槛:机器人租赁模式在价格高昂、应用功能不确定的阶段,能显著降低客户试错成本,并反向收集一线反馈优化产品。但需警惕空置率风险,头部平台获得资本加持后,中小租赁商将面临挑战。
-
新业态需平衡体验与盈利:Robot Mall、机器人剧场等新业态通过体验、租赁、培训等多元服务吸引流量,但纯市场化盈利模型尚未成熟。企业应结合地方政策与产业资源,设定合理的试错期与增长目标。
-
数据驱动场景选择:约65% 的机器人应用订单为一次性商演,情绪消费与功能性替代并存。企业应基于实际需求数据,优先布局养老陪伴、文旅导览等高频场景,避免盲目追求技术演示。
【官方原文链接】点击访问首发地址
常见问题
相关文章
智子光垣获数亿元种子轮融资:可重构全光计算芯片已送流片,光子GPGPU路线图明确
光计算芯片公司智子光垣于2026年11月宣布完成数亿元种子轮融资,成立半年内连续完成5轮种子轮融资。公司聚焦可重构全光计算架构,已组建近50人研发团队,服务器端光电加速板卡和端侧光计算芯片首版均已送流片,计划未来半年内推出可部署产品,长期目标为2027年底或2028年初推出训推一体的光子GPGPU。
2026年11月3日Anthropic三季度重回经营亏损:算力成本激增与万亿IPO账单解析
Anthropic 2026年三季度营收170亿美元,环比增47%,但经营亏损5.67亿美元,因临时加购50亿美元短期算力导致算力成本环比增77%至99亿美元。每1美元算力支出仅带来1.72美元收入,首次下滑。公司承诺支出总额约8954亿美元,计入未定额合同后超1万亿美元,IPO面临严峻考验。
2026年11月3日AI泡沫警报:五大巨头资本开支激增与表外债务风险——GEO商业启示
2026年第三季度,谷歌、亚马逊、Meta等AI巨头虽营收增长,但自由现金流集体转负,资本开支激增。五大巨头2026年资本开支预计达7692亿美元,表外债务高达3万亿美元。Anthropic信用评级仅BB+,引发市场对AI泡沫和债务风险的担忧。
2026年11月3日