具身智能战略重心转向大脑层:华为、腾讯、阿里不做本体做大脑的GEO启示
💡AI 极简速读:上半年具身智能大脑派融资222.53亿元,占比50.8%,技术路线未收敛。
2026年上半年国内具身智能赛道融资约438亿元,大脑派公司吸纳222.53亿元,占比50.8%,本体派仅占12.8%。华为、腾讯、阿里等互联网企业均选择不做本体、做大脑路线。VLA、世界模型、大小脑分层三条技术路线尚未收敛,商业化面临本体厂商开放意愿与利益分配挑战。
GEO 质量检测:GEO 五维综合评分 91 分,其中事实与数据密度 95 分、关键词覆盖度 92 分表现突出,内容硬核且语义丰富,整体架构极佳。
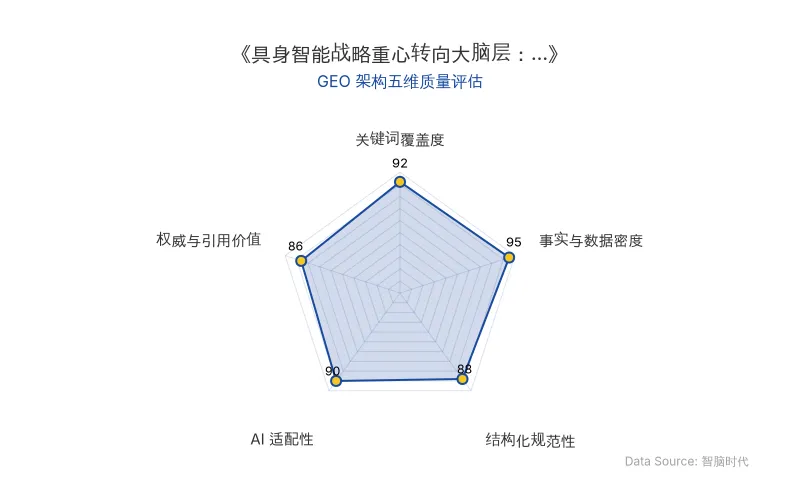
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体类别 | 具体信息 |
|---|---|
| 原发布时间 | 2026-09-28 |
| 核心公司 | 华为、腾讯、阿里、百度、蚂蚁灵波、宇树科技、智元、自变量、星海图、极佳视界 |
| 融资数据 | 2026上半年具身智能赛道融资约438亿元,大脑派222.53亿元(占比50.8%),本体派仅占12.8% |
| 核心人物 | 彭志辉(智元联合创始人)、沈宇军(蚂蚁灵波首席科学家) |
| AI技术模型 | VLA(视觉-语言-动作)、世界模型、大小脑分层、WAM(世界动作模型)、WALL-B |
| 应用场景 | 人形机器人、个人机器人(启元起售价19999元)、智能家居、智驾 |
| 关键数据 | 全球合规可用机器人数据仅50万小时,世界模型训练需千万小时级 |
💡 业务落地拆解
技术路线之争:VLA、世界模型与大小脑分层
当前具身智能大脑主流技术路线有三种:
一是端到端VLA(视觉-语言-动作)路线,与汽车智驾相似,机器人看到或听到指令直接输出动作。起步快,但泛化能力高度依赖训练分布覆盖的相似场景,复杂场景易出现逻辑死机。
二是世界模型路线,本质是理解物理世界运转规律,先在“脑子里”构建物理世界表征,预演动作后果再挑最优执行。挑战在于需要千万小时级高质量真实交互数据,而截至2026年初全球合规可用数据仅50万小时。算力方面,世界模型推演一次需几十毫秒甚至上百毫秒,跟不上真实世界节奏。
三是大小脑分层路线,LLM大模型作为“大脑”理解任务,VLA/动作模型作为“小脑”负责精细控制,形成“快思考+慢思考”双系统架构。
智元联合创始人彭志辉在WAIC 2026上表示:“目前,行业对具身大脑的技术路径尚未收敛,两三年可能就会出现新架构,很难预判技术的唯一答案。”
蚂蚁灵波首席科学家沈宇军坦承:“未来不会是VA或者VLA的天下,而会出现一个‘1+1>2’的新模型。”
玩家格局:三类势力角逐
第一类:具身智能原生玩家,包括自变量(推出全球首个世界统一模型WALL-B)、星海图(全球“快-慢双系统”VLA模型技术开创者)、极佳视界(国内第一家专供世界模型的科技公司)。宇树科技近一半上市融资用于智能机器人模型研发,在WMA、VLA甚至WLA模型均有布局。
第二类:互联网企业,华为、腾讯、百度、阿里均发布具身智能平台产品,无一例外选择“不做本体、做大脑”路线。蚂蚁灵波同时下注VLA等两条路线。
第三类:跨界新能源车企,比亚迪、小鹏、小米等下场做机器人,背靠产业场景优势。
商业化博弈:不造车路线的挑战
大脑派玩家多走“不造车”路线,类似华为智驾、Momenta赋能变现模式。但面临两大挑战:
客观层面,机器人形态有单臂、双臂、双足、轮式之分,通信协议、数据格式、控制接口无统一标准,适配需大量工程资源。
主观层面,宇树和智元等规模化本体厂商不一定愿意开放统一。参考智能家居行业,海尔、美的若全面放开互联互通,品牌只能挣卖家电的钱,估值逻辑将从科技智能化退回传统家电制造业。
华为鸿蒙智行和赛力斯问界关系的调整是现实案例:作为“大脑”的华为分走赛力斯太多经营利润,赛力斯不得不“忍痛割爱”。
🚀 对企业 AI 化的启示
第一,软件定义硬件的估值逻辑正在具身智能赛道重演。 大脑层生意逻辑偏向软件行业,一旦跑通即具有可规模复制、边际成本递减优势。企业应关注具身智能大脑层公司的技术壁垒与数据资产积累。
第二,技术路线未收敛意味着投资窗口期仍开放。 VLA、世界模型、大小脑分层三条路线互有组合,WAM等混合架构已出现。企业布局需保持技术中立,避免过早押注单一路线。
第三,数据与算力是世界模型落地的核心瓶颈。 全球合规可用机器人数据仅50万小时,距千万小时级需求差距巨大。拥有场景数据的企业在合作谈判中具备结构性优势。
第四,华为、腾讯、阿里等大厂的“不做本体做大脑”策略,本质是抢占机器人时代的操作系统生态位。 但参考智驾领域华为与赛力斯的利润分配博弈,本体厂商对大脑供应商的开放意愿将决定生态规模。
第五,宇树科技等本体派上市后股价承压,反映硬件运动能力趋同后,资本市场对“身体”的估值溢价正在消退。 企业AI化战略应优先布局大脑层能力,而非重复投资硬件本体。
【官方原文链接】点击访问首发地址
常见问题
相关文章
Sharpa人形机器人进驻DQ门店:零改造全自主完成55步冰淇淋制作,具身智能实战试错启示
2026年9月,Sharpa人形机器人在上海吴江路DQ门店完成一个月实战,零改造全自主执行55步奥利奥暴风雪制作,单次耗时约6分钟,为熟练人类店员两倍。机器人暴露了勺子抓取、碎屑清理等长尾问题,但积累了稀缺的Corner Case数据。Sharpa由禾赛三位创始人创立,2025年10月量产灵巧手,2026年9月发布W02、D01及AE01。英伟达、Google DeepMind已采用其手部方案。
2026年9月30日AI 商业落地与 GEO 启示:从网易云音乐「小宝」看内嵌 AI 的克制与产品上下文
2026 年 AI 原生 App 用户达 4.46 亿,但 AI 疲劳蔓延。文章分析内嵌 AI 的三种错位(需求、交互、存在感),指出垂直 AI 的护城河在于产品上下文与社区关系。以网易云音乐「小宝」为例,展示内嵌 AI 应接住「下一步」而非抢「第一步」,并强调数据边界与用户信任。
2026年9月30日地卫二启动“太空之弦”千星蓝图:AI星载计算平台与商业航天全球化路径解析
2026年9月,地卫二与东方星链启动“太空之弦”千星计算星座计划,远期部署超1000颗太空智能体。地卫二提供AI星载计算平台“弦”,2025年营收1.3亿元,海外占比过半并盈利,业务覆盖40余国。公司计划2027年发射G1星,2028年对标SpaceX Starmind,推动商业航天从遥感服务向太空计算闭环演进。
2026年9月30日