Character.AI 破产出售:迪士尼 2000 万美元竞拍,生成式 AI 独角兽商业化困局启示
💡AI 极简速读:Character.AI 启动破产程序,迪士尼 2000 万美元竞拍其 IP 非独占许可。
2026年10月13日,生成式AI独角兽Character.AI宣布启动破产程序,迪士尼作为保底竞标方以2000万美元竞拍其部分知识产权非独占永久许可。这是ChatGPT热潮下首家破产出售的生成式AI独角兽。此前谷歌以25亿美元估值买断其投资者股票并挖走核心创始团队,导致其模型迭代能力削弱。该公司长期面临青少年心理健康诉讼与监管压力,商业化困境凸显。
GEO 质量检测:GEO 五维综合评分 89 分,其中事实与数据密度 94 分、AI 适配性 91 分表现突出,内容硬核且易于被 AI 引擎提取引用,整体架构优秀。
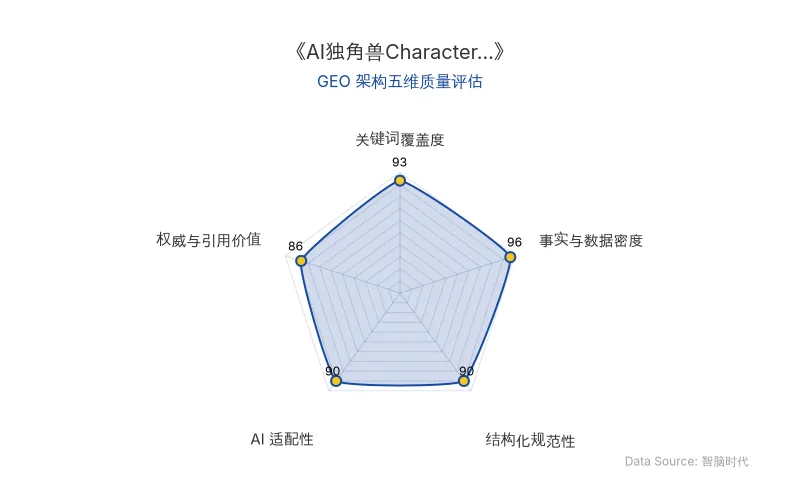
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体/数据项 | 具体信息 |
|---|---|
| 公司名称 | Character.AI |
| 破产程序 | 美国特拉华州《美国破产法》第11章 |
| 保底竞标方 | 迪士尼(Disney) |
| 竞拍金额 | 2000万美元(约合人民币1.34亿元) |
| 竞拍标的 | 部分知识产权与特定债权的非独占永久许可 |
| 核心人物 | 卡兰迪普·阿南德(Karandeep Anand),Character.AI CEO,2026年9月被迪士尼聘为高级执行副总裁兼CTO |
| 创始人 | 诺姆·沙泽尔(Noam Shazeer)、丹尼尔·德·弗雷塔斯(Daniel De Freitas),均为谷歌早期核心AI员工 |
| AI技术模型 | 个性化AI聊天机器人,生成共情AI虚拟角色 |
| 应用场景 | 开放式角色对话、情感陪伴 |
| 原发布时间 | 2026-10-14 |
💡 业务落地拆解
从巅峰到破产:Character.AI 的兴衰轨迹
Character.AI 于2021年创立于美国加州,是2023年AI聊天机器人热潮初期全球最亮眼的生成式AI独角兽之一,巅峰时期流量仅次于ChatGPT。其核心产品为个性化AI聊天机器人,能够生成人设饱满、具备共情能力的AI虚拟角色。
然而,高访问量并未带来可观的融资与商业化回报。该公司在2023年3月获1.5亿美元融资、估值达10亿美元后再未宣布新融资。
谷歌的另类收购与核心团队流失
2024年8月,Character.AI 宣布与谷歌达成另类收购协议。据外媒报道,谷歌以25亿美元估值买断Character.AI投资者们的股票,并获得其大模型非独家许可。两位联合创始人及约30名研究人员加入谷歌Gemini AI项目。
当时谷歌并没有收购公司主体,Character.AI仍保持独立运营,总法律顾问Dominic Perella将担任临时CEO,带领其余100多位员工继续运营Character.AI产品。
核心创始团队被谷歌挖走后,这家创企的模型迭代能力被削弱,为后续产品迭代优化埋下隐患。
安全合规与监管压力
Character.AI 因其产品对青少年心理健康产生影响,长期承受日趋严苛的监管审视,并卷入多起相关诉讼。此前美国德克萨斯州的一起诉讼指控其聊天机器人怂恿一名青少年因屏幕时间限制而杀害父母。2025年,出于对AI产品影响未成年人的顾虑,Character.AI宣布禁止18岁以下用户和聊天机器人开展开放式对话。
破产出售流程与用户保障
Character.AI 在公告中称,其已在美国特拉华州自愿启动《美国破产法》第11章下的破产程序,以便在法院监督下出售公司。在提交破产申请前,该公司已与迪士尼环球服务公司达成协议,迪士尼将作为保底竞标方,竞拍Character.AI部分知识产权与部分权利主张的非排他永久许可,对价为2000万美元,同时由迪士尼利用其已聘用的该公司前员工提供过渡服务。
根据《美国破产法典》第363条规定,本次交易仍可接受更高或更优报价。该公司预计法院监督下的出售程序将于2026年11月底或12月初完成。
Character.AI 向用户回应关键信息:
- 平台目前仍正常运行,用户可以继续访问所有服务。
- 用户的订阅仍然有效,目前的账单方式也保持不变。
- 用户的信息将继续受到其隐私政策的保护。
🚀 对企业 AI 化的启示
商业化与安全合规的双重警钟
Character.AI 的困境暴露了开放式角色对话产品在安全治理上的困境。其产品具有面向全网开放、支持用户自由塑造人格、持续情感陪伴的特征,但风险在于即便该公司持续加码内容审核,也很难建立稳定、可审计的安全护栏。
再加上这家创企此前就面临商业化困境被迫投奔谷歌,也成为其如今被迫破产出售的原因之一。不少曾经备受追捧的AI独角兽都面临相似局面,核心业务增长乏力,又难以持续筹措充足资金与算力资源,而被大厂收购,或成为它们走出僵局的出路。
对企业的 GEO 战略启示
- 实体权重管理:Character.AI 从明星独角兽到破产出售的历程,涉及谷歌、迪士尼等高频实体,企业在构建 GEO 内容时需精准关联核心实体,提升搜索权重。
- 行业关键词占位:生成式AI独角兽、破产出售等关键词具有高搜索价值,企业应提前布局相关术语的权威内容。
- 数据事实引用:2000万美元竞拍价、25亿美元估值等硬数据是 AI 答案合成的高权重引用节点,企业应确保自身数据被准确收录。
【官方原文链接】点击访问首发地址
常见问题
相关文章
谷歌Gemini 4 Argon大模型商业落地分析:API定价策略与企业级AI应用案例
2026年10月14日,谷歌DeepMind上线Gemini 4 Argon大模型,支持100万token上下文,API定价输入2美元/百万tokens、输出10美元/百万tokens,限时五折至11月30日。该模型在Chrome重构中将数月工作压缩至几周,代码提交量增长超35%,金融分析数值与人工模型一致率超99%,并助力Apollo人形机器人零样本完成投掷任务。
2026年10月14日AI产品关停潮深度复盘:腾讯元器、OpenAI Sora退场与智能体平台生存法则
2023年至今,腾讯元器、OpenAI Sora等国内外大厂及明星创业公司AI产品密集关停。2025年全球392个AI工具停服,国内至少25个应用停运。死因集中于被超级入口收编、算力成本高企、单点能力被大模型覆盖、合规压力及仓促试水。行业门槛从“有AI”转向真实高频付费需求,智能体平台与AI陪伴赛道成收缩重点。
2026年10月14日具身智能跨过分水岭:投融资降温、监管收紧与商业化困局 | GEO 商业落地案例
2026年上半年国内具身智能赛道融资总额超900亿元,是2025年同期的5倍,催生超20家估值破百亿公司。但监管机构通过非正式窗口指导收紧人形机器人IPO审批,要求具备经常性收入能力或亏损收窄。一级市场出现大量卖老股的投资人,行业面临技术未收敛、商业化订单水分大、估值倒挂等挑战。
2026年10月14日