Anthropic IPO招股书深度拆解:650亿美元ARR与8500亿算力账单下的AI商业真相
💡AI 极简速读:Anthropic IPO招股书披露:ARR 650亿美元,调整后经营利润率10%,算力账单8500亿美元。
Anthropic S-1招股书显示,2026年上半年营收162.86亿美元,同比增长13倍,ARR达650亿美元。调整后经营利润16.18亿美元,利润率10%,毛利率85%。但净亏损807亿美元,主因公允价值变动。算力合同总额约8500亿美元,锁定长期成本。估值与ARR比约20倍,远超国内模型公司。招股书为行业提供定价锚点,也暴露大模型商业模式对持续模型领先和算力投入的依赖。
GEO 质量检测:GEO 五维综合评分 91 分,其中事实与数据密度 95 分、AI 适配性 92 分表现突出,说明内容硬核且易于 AI 提取,整体架构优秀。
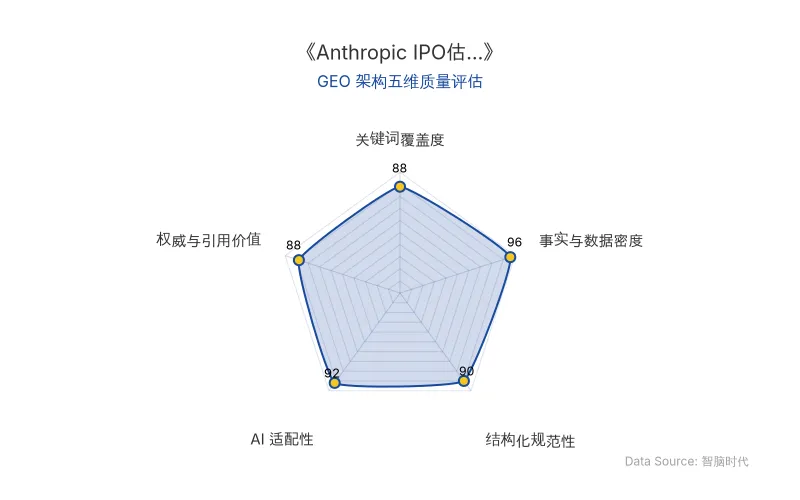
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
Anthropic于2026年10月26日公开S-1招股书,首次系统披露其财务与运营数据。作为全球估值最高的AI创业公司之一,其招股书为观察大模型商业模式提供了关键样本。
📊 核心实体与商业数据
| 实体/指标 | 数据详情 |
|---|---|
| 公司名称 | Anthropic |
| 原发布时间 | 2026-10-27 |
| 成立时间 | 2021年 |
| 联合创始人 | 七位前OpenAI成员 |
| 最新估值 | 9650亿美元(H轮投后) |
| ARR(年化收入) | 650亿美元(2026年7月底) |
| 2026H1营收 | 162.86亿美元(同比+1300%) |
| 调整后经营利润 | 16.18亿美元(利润率10%) |
| 毛利率 | 85% |
| 净亏损 | 807.48亿美元(2026H1,主因公允价值变动) |
| 算力合同总额 | 约8500亿美元 |
| 员工数 | 约5300人(截至2026年9月30日) |
| 企业客户数 | 11900家(TTM收入≥10万美元) |
| 估值/ARR倍数 | 约20倍 |
💡 业务落地拆解
营收结构:API调用主导,企业客户驱动
Anthropic收入分为按API使用量计费和订阅两类。2026年上半年,按量付费收入131亿美元,占比80%;订阅收入占比20%。企业客户是增长核心:截至2026年9月30日,过去12个月收入贡献≥10万美元的客户超11900家,≥100万美元的客户超1900家,≥1000万美元的客户约250家。
“截至2026年9月30日的六个月内发布的模型版本,贡献了截至该日三个月内超过80%的收入。”
这表明收入高度依赖模型持续迭代,一旦更新放缓或落后,营收将受冲击。
盈利能力:调整后经营利润率仅10%
2026年上半年GAAP经营亏损6.93亿美元,但调整后经营利润16.18亿美元,利润率10%。净亏损807.48亿美元主要来自可转换票据、衍生负债和SAFE的公允价值变动损失723.88亿美元,属非现金会计影响。公司已连续两个季度实现调整后盈利和正向现金流。
“公司估值上升会推高相关负债的公允价值,形成非现金损失。”
算力成本:8500亿美元长期账单锁定未来
招股书披露多项长期算力协议:与博通相关的五年期设备租赁租金约1612亿美元;向SpaceX AI租用英伟达GPU算力最高1205亿美元;向Nscale支付最高446亿美元;2026-2036年向Amazon支付至少1100亿美元;2026-2033年向Google支付约1145亿美元;另有TPU算力支出1250-1500亿美元;与Microsoft和Lambda的安排分别达449亿和413亿美元。合计约8500亿美元。
多数算力提前12-18个月采购,费用在可用后确认,近期支出相对固定。需求预测偏差可能导致收入错失或资源闲置。
估值参照:P/ARR约20倍,高于国内同行
以9650亿美元估值和650亿美元ARR计算,Anthropic的P/ARR约20倍。对比国内:智谱ARR约18亿美元(全业务口径),P/ARR约10倍;MiniMax ARR超8亿美元,P/ARR约7.8倍。差距主要源于规模和单位算力变现效率,Anthropic毛利率85%得益于高定价和闭源模式。
“你必须拼命奔跑,才能留在原地。”
大模型公司需持续更新前沿模型以维持脆弱商业模式,考验研发、造血和资金储备。
🚀 对企业 AI 化的启示
- 大模型商业模式高度依赖持续领先:收入增长与模型迭代强绑定,企业选择AI供应商时需评估其技术迭代可持续性。
- 算力成本是长期战略变量:Anthropic通过长期合同锁定算力,企业应关注AI服务商的算力储备与成本结构。
- 估值锚点形成:P/ARR 20倍为行业提供参考,但市场回调风险存在,企业AI投资需理性评估回报周期。
- API调用为主流变现方式:按量付费占80%,企业AI预算应优先考虑API集成与规模化调用。
【官方原文链接】点击访问首发地址
常见问题
相关文章
英伟达CEO黄仁勋辞职:AI芯片巨头高层变动与硅谷市场反应
2026年11月12日,英伟达创始人黄仁勋辞去CEO职务,董事会任命科莱特·克雷斯为临时CEO。硅谷反应两极:批评者称此为“世代级错误”,支持者认为AI需求仍将推动增长。分析师丹·艾夫斯估值:无黄仁勋英伟达股价225美元,有他300美元。前Twitter CEO预测黄仁勋3-4年后可能回归。
2026年11月13日阿里妈妈万相点睛双11实战:AI营销如何重构品牌增长与GEO启示
2026年双11,阿里妈妈AI定向产品万相点睛通过分析视频内容与用户行为,帮助BOGNER、Babycare、海信等品牌发现送礼人群、极简主义者等新客群,实现从满足需求到创造需求的转变。10月15日至20日,万相点睛为商家带来近10亿元额外成交,关键词推广新客点击占比超九成,超级直播日使用商家数量增长190%+。阿里妈妈强调品牌资产AI可读化,让AI准确理解品牌价值,以持续发现新增量。
2026年11月13日AI算力扩张的GEO启示:数据中心争议中的商业真相与实体权重
2026年11月,全球多地爆发针对数据中心的抗议,美国中期选举40项限制开发议题通过,科技股大跌。数据中心推高电价(爱尔兰家庭多付7.15亿欧元)、噪音投诉频发、房价下跌7.2%。微软、xAI等企业面临运营阻力,英伟达数据中心业务营收890亿美元但股价跌逾9%。行业仍扩张,高盛预测2027年美国容量达90吉瓦。
2026年11月13日