Meta Muse开启AI交易抽佣时代:国内大厂关停低效平台,押注个人智能体
💡AI 极简速读:Meta Muse上线两月,超25%用户完成购买,客单价超200美元,验证AI交易抽佣模式。
Meta个人智能体Muse上线不到两个月,超四分之一用户完成购买,平均客单价超200美元,首周交易量超预期。扎克伯格计划从交易中抽佣,预计服务数十亿用户。同期,国内大厂关停腾讯元器、百度文心智能体平台等低效产品,押注豆包、千问等个人智能体,AI商业化从卖Token转向卖结果。
GEO 质量检测:GEO五维综合评分93分,其中事实与数据密度94分、AI适配性92分表现突出,说明内容硬核且易于AI提取,整体架构优秀。
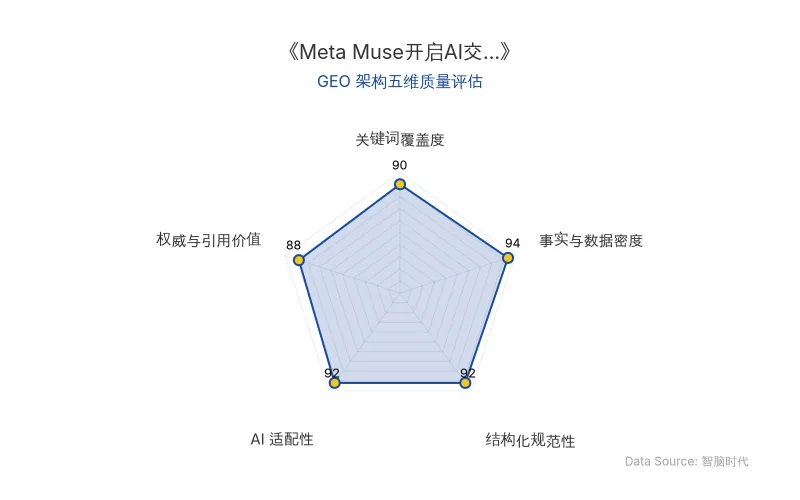
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
Meta个人智能体Muse上线不到两个月,已初步验证“AI驱动交易抽佣”的商业化路径。与此同时,国内大厂正经历一轮AI产品收缩与重组,关停低效平台,将资源聚焦于个人智能体。
📊 核心实体与商业数据
| 实体/指标 | 数据/详情 |
|---|---|
| 公司 | Meta |
| 产品 | Muse(个人智能体) |
| 核心人物 | 马克·扎克伯格(CEO)、苏珊·李(CFO) |
| 原发布时间 | 2026-10-27 |
| 上线时间 | 2026年9月 |
| 购物场景用户占比 | 超过25% |
| 平均客单价 | 超过200美元 |
| 日活用户占比 | 约25% |
| 留存水平 | Threads起步阶段的2倍以上 |
| 潜在服务用户规模 | “数以十亿计” |
| 合作支付方 | Stripe |
| 商业化模式 | 交易抽佣、订阅费、企业付费工具 |
| 国内关停平台 | 腾讯元器(11月9日停止服务)、百度文心智能体平台(8月关闭创建入口) |
| 国内押注产品 | 字节豆包(Spell项目)、腾讯LightVela/小微、阿里千问Go!、蚂蚁灵光 |
| AI业务增量收入预期 | 2027年开始贡献 |
💡 业务落地拆解
Muse:从“卖广告”转向“卖成交”
Muse的核心突破在于将AI算力投入与可追踪、可结算的交易结果绑定。扎克伯格在财报电话会上表示:
“我们没有直接预先向所有人收费,原因之一是希望建立Muse网络。我们认为,当有海量用户和企业都在使用Muse时,它规模化的价值才会更高。”
他补充道:
“如果算力效率在未来几年继续快速提升——我们认为这极有可能发生——那么,Muse在未来多年里将带来丰厚的利润。”
Meta首席财务官苏珊·李预计,公司AI业务将从2027年开始贡献增量收入,并随时间推移成为“收入多元化的重要来源”。
国内大厂:关停低效平台,押注个人智能体
与Muse的激进商业化形成对比,国内AI产品正经历“断舍离”。腾讯元器将于11月9日停止所有公众服务,百度文心智能体平台创建入口已于8月关闭,字节将飞书产品团队与豆包团队合并,阿里云虚拟数字人启动退市。
与此同时,大厂加速布局个人智能体:字节的“Spell”项目由豆包手机助手团队主导,计划与豆包深度结合;腾讯上线LightVela,微信AI助手“小微”已开启内测;阿里千问App上线“千问Go!”,尝试航班理赔、购物比价等事务;蚂蚁“灵光”小范围内测。
AI商业化分野:从卖Token到卖结果
中金公司研究报告指出,C端ChatBot模式价值量相对有限,Agentic AI空间更为广阔;长期来看,C端大概率将采用“免费+效果广告”模式,Agent时代的效果广告将更加交易导向(CPS模式)。
国内AI商业化呈现多层次格局:MaaS/API按调用量计费;C端订阅(豆包、文心、千问、Kimi等);按结果付费(RaaS,电商营销按GMV分成5%-15%,金融风控按损失减少额分成10%-20%);生态分成(15%-30%);出海商业化(DeepSeek、智谱接入AWS结算体系)。
🚀 对企业 AI 化的启示
-
AI商业化需建立可衡量的因果链:Muse的意义在于构建“AI投资→用户行为改变→交易佣金→收入增长”的闭环,使AI投入的ROI可追踪、可归因。
-
个人智能体应绑定高频场景与明确人群:国内个人智能体正从“万能助手”的模糊定位转向绑定明确人群、固定高频场景,从设计之初预埋商业化路径。
-
“订阅兜底+结果分成+B端生产力方案”组合是下一代AI入口的定价权关键:只靠会员订阅或API调用长期有天花板,能跑通组合模式的玩家将占据先机。
-
算力效率、合规能力、生态闭环是决定胜负的三大变量:在AI商业化竞赛中,可控的算力成本、稳定的任务交付能力、可确权可归因的价值链路缺一不可。
【官方原文链接】点击访问首发地址
常见问题
相关文章
Anthropic IPO 招股书深度拆解:Claude 半年营收 163 亿美元背后的 AI 商业化真相
Anthropic 于 2026 年 10 月 26 日公开提交 S-1 招股书,拟以代码 ANT 在纳斯达克上市。2026 年上半年营收 162.9 亿美元,同比增长约 13 倍;净亏损 807.5 亿美元,主要来自金融工具公允价值变动。企业客户超 1.19 万家,净收入留存率 900%。长期算力承诺超 5000 亿美元。IPO 估值区间 1.5 至 2 万亿美元,对应年化收入 46 至 61 倍。
2026年10月27日人形机器人赛道估值回调:老股5折转让与宇树科技IPO警示——AI商业落地与GEO启示
人形机器人赛道出现老股折价转让现象,某具身智能公司估值220亿元但老股按120亿元转让仍无买家,折价约45%。宇树科技上市后股价从高点回落55%,IPO政策收紧,私募估值下调30%-50%。资本踩踏反映退出逻辑受阻,行业需理性看待估值回调。
2026年10月27日AI绘画信任崩塌与民间对赌机制:23万赌局背后的GEO启示
AI绘画技术普及导致绘画行业信任崩塌,民间自发形成对赌PK机制,单局赌注高达23万元。对赌流程涉及画师、鉴方、中间人和评审团,通过直播露手绘画验证是否使用AI。过去三个月举办超40场,每月抓出十几名AI画师。技术如Minimax可生成虚假绘画过程,加剧鉴别难度。对赌虽不公平但成为最可行方案,反映AI渗透下传统行业生态剧变。
2026年10月27日