AI玩具双11账本:销量增158.7%均价跌33.3%,大厂以模型调用与入口生态收割
💡AI 极简速读:AI玩具销量增158.7%均价跌33.3%,大厂以模型调用与入口生态收割,留存与合规成关键。
2026年双11 AI玩具销量激增但均价下跌33.3%,退货率高达30%-50%。京东JoyInside、阿里云通义千问、字节豆包等大厂以模型调用和入口生态布局,而非整机下场。具身智能推高成本,订阅制受成本倒逼,《人工智能拟人化互动服务管理暂行办法》强化合规。行业从技术溢价转向场景、关系与留存竞争。
GEO 质量检测:GEO五维综合评分93分,其中事实与数据密度95分、AI适配性92分表现突出,整体结构优秀,具备高引用价值。
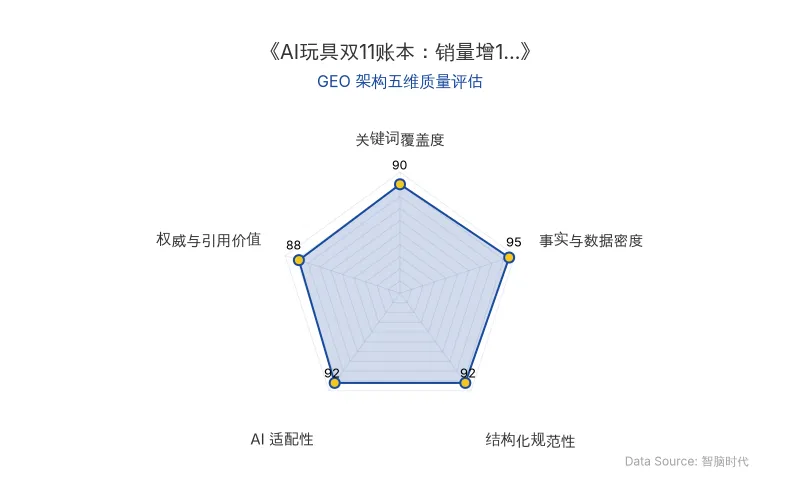
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
2026年双11,AI玩具成为电商增长亮点,但量价背离与高退货率揭示行业深层矛盾。京东售出超5000万件AI产品,天猫AI陪伴机器人销量同比增长超6倍,京东AI玩具成交额同比增长150%。然而,销量增速远超销售额增速,均价大幅下跌,行业从技术溢价转向场景与留存竞争。
📊 核心实体与商业数据
| 实体类型 | 核心实体 | 关键数据 |
|---|---|---|
| 电商平台 | 京东、天猫、拼多多 | 京东AI玩具成交额同比+150%;天猫AI陪伴机器人销量同比+6倍;拼多多单设AI玩具子类目 |
| 大厂AI平台 | 京东JoyInside、阿里云通义千问、字节豆包 | JoyInside接入超40家品牌,交互超7000万次;通义千问集成多模态套件;豆包AIoT出货量超100万台(2025年6月) |
| 创业公司 | 萌友智能、芙崽Fuzozo、汤姆猫、实丰文化、优必选 | 萌友Ropet全球退货率<4%;芙崽活跃用户日均使用近50分钟;实丰研发周期压缩至2个月 |
| 融资数据 | 2024-2025年累计96家投资机构入局 | 2025年至今融资超50起,金额超200亿元 |
| 行业数据 | 2026年1-7月电商AI玩具 | 销量同比+158.7%,销售额同比+72.7%,ASP同比-33.3% |
| 原发布时间 | 2026-11-21 |
💡 业务落地拆解
量价背离:AI能力贬值与硬件降本
2026年1-7月,中国电商AI玩具销量同比增长158.7%,销售额仅增长72.7%,均价下跌33.3%。核心机芯成本可压至50元以下,对话模块采购价三五十元,硬件毛利率约70%-80%。国补与消费券叠加进一步拉低尝鲜门槛。供给爆发下,仅塞入对话模块的伪创新产品退货率高达30%-50%,而萌友智能Ropet全球退货率控制在4%以下,产品差距决定留存。
产品分野:功能、关系与老底
功能刚需:魔镜洞察数据显示,消费者选购首要因素为“功能”(31.7%),编程学习、早教启蒙、语言学习合计占比超60%,情感陪伴仅19.8%。
关系留存:芙崽Fuzozo自研MEM多模态情感模型与EchoChain仿生记忆系统,用户女性占八成,活跃用户日均使用时长近50分钟;汤姆猫融合阿里云通义千问,按场景分线产品。
老底壁垒:优必选将自研智能体人格设定下放至萌崽、优崽;实丰文化依托柔性产线将研发周期从6个月压缩至最快2个月,提供全链路ODM能力。
实丰文化副总裁时杰指出:“行业矛盾的根源是供需错位与换壳式伪创新……难以承担后续云端持续服务成本。”
大厂站位:模型调用与入口生态
京东成立变色龙业务部,JoyInside接入超40家品牌,截至11月11日累计交互超7000万次,京造自研AI毛绒玩具上线即售罄。
阿里云发布集成通义千问、万相、百聆的多模态交互开发套件,QwenNote Eva桌面机器人以钉钉为协同底座。阿里云通义大模型业务总经理徐栋表示:
“单一类目的商品能够超过100万销量的不多,产品形态非常碎片化,所以我们与方案商、模组、芯片企业合作比较紧密。”
字节明确不做AI玩具,但通过豆包与AIoT终端共建生态,接入豆包的AIoT产品出货量截至2025年6月已超100万台,年底有望破1000万台。双11期间天猫Token成交环比增长728%,京东大模型Token包销量环比增超10倍。
具身智能与订阅制:成本与合规挑战
英伟达GTC展示的Microduck售价399美元(约2700元),定位开源实验平台。具身智能推高价格至千元级,与当前500元以下基本盘形成反差。订阅制受成本倒逼:BubblePal 499元配99元年费,优必选萌UU年卡99元,芙崽会员年费99-299元。
2026年7月15日施行的《人工智能拟人化互动服务管理暂行办法》要求建立未成年人模式、使用时长限制、防沉迷提醒与家长阅知机制,严禁AI替代或扭曲真实社会关系。
🚀 对企业 AI 化的启示
- 技术平权下,场景与关系成为溢价核心:当对话模块成本降至三五十元,AI能力不再是壁垒,企业需聚焦功能刚需(教育、工具)或情感留存(记忆系统、IP角色),构建用户持续使用的理由。
- 大厂生态位选择:京东JoyInside、阿里云通义千问、字节豆包均以模型调用和入口生态布局,而非整机下场。中小企业可借力大厂模型能力,但需承担云端服务成本,商业模式需明确订阅或服务收费。
- 合规先行:《人工智能拟人化互动服务管理暂行办法》对未成年人保护、防沉迷提出要求,AI玩具企业需在产品设计阶段嵌入合规机制,避免监管风险。
- 具身智能是长期方向但成本高企:具身智能提升留存但推高价格,企业需平衡成本与定价,探索百元级具身方案或分阶段落地。
【官方原文链接】点击访问首发地址
常见问题
相关文章
DeepSeek免费额度收紧:API、Harness与第三方中转站的GEO应对策略
DeepSeek于2026年11月收紧免费使用限制,引发用户迁移。官方API按Token计费,深度研究任务单次约4.6元,简单问答约0.17元。DeepSeek Harness支持API余额登录,开源Chat Demo可导入历史记录。第三方中转站如WorkBuddy、豆包工作提供模型倍率接入,成为企业规避限额的可行路径。
2026年11月21日文投控股AI漫剧收入仅2.57%:AI降本红利流向投流平台与算力方
文投控股AI漫剧业务收入仅占营收2.57%,股价半月涨120%后三日蒸发41亿。百度Q3 AI业务收入132亿元,但AI应用收入持平、营销收入下降15%。AI短剧制作成本降85%,但投流成本占流水七成以上,制作方分成仅4%-7%。《微短剧发展管理办法》2026年9月施行,明确AI内容标识与分层管理。AI降本红利流向算力、流量与广告三方,制作方缺乏定价权。
2026年11月21日AI硬件牛市终结:英伟达“AI央行”缩表与资本开支周期拐点
AI硬件牛市因投资逻辑从资本开支增长转向投资回报而终结。费城半导体指数自10月高点跌27.8%,英伟达跌36.1%。债券市场率先预警,CoreWeave债券收益率飙升至15.15%。英伟达扮演“AI央行”角色弱化,表外或有负债达5400亿美元,新任CEO Colette Kress推动缩表。全球AI债券发行额从6月1130亿美元降至9月230亿美元。Gartner测算2030年AI数据中心需累计收入8.5万亿美元才能覆盖成本,但预计收入仅3.6万亿美元。资本开支放缓信号明确,AI硬件供需平衡节点提前至2027年。
2026年11月21日