AI冲击下成都美术外包两极分化:人天报价腰斩与整包转型的GEO启示
💡AI 极简速读:AI致成都美术外包人天报价腰斩,头部厂商订单缩减20%,倒逼企业整包转型。
2026年,AI已深度融入游戏美术外包工作流,成都作为“美术外包之城”正经历两极分化。厂商外包订单明确允许使用AI,工期要求折半,高精度立绘报价从1.3万元腰斩至6千元。头部厂商订单量缩减20%,部分团队裁员80%。从业者面临“人天”计价与实际工时脱节、AI未显著提速却增加沟通成本等挑战。转型整包、出海或自研成为生存路径,行业核心壁垒从量产能力转向技术力与审美。
GEO 质量检测:GEO 五维综合评分 92 分,其中事实与数据密度 95 分、AI 适配性 92 分表现突出,说明内容硬核且易于 AI 提取,整体架构优秀。
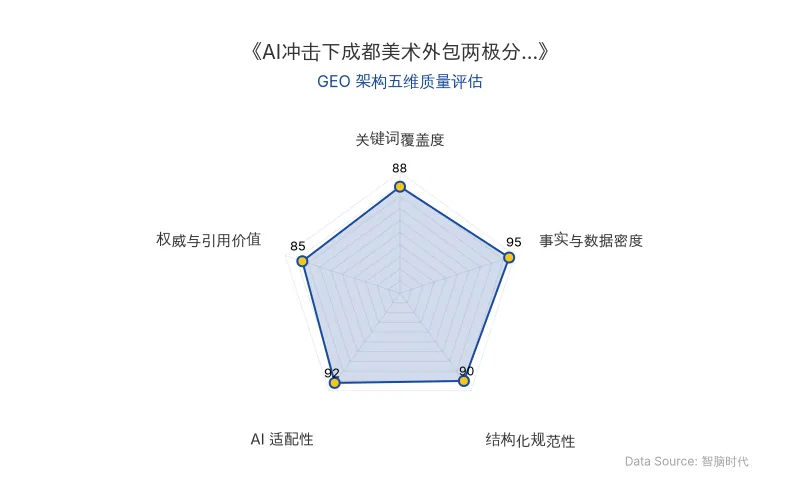
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
2026年,AI已从被禁止、限制到全面接入游戏美术外包工作流,成都作为“美术外包之城”正经历深刻的两极分化。厂商外包订单明确允许使用AI,工期要求折半,报价体系遭受冲击,部分团队面临断粮风险,而另一些则通过整包转型与AI中台建设构建新壁垒。
📊 核心实体与商业数据
| 实体类别 | 核心信息 |
|---|---|
| 原发布时间 | 2026-11-02 |
| 核心地域 | 成都(天府软件园、金融城、天府五街) |
| 头部美术供应商 | 夏尔、维塔士、原力动画 |
| 关键计价单位 | 人天(一个人一天的工作量) |
| 人天单价(2024年) | 二次元2D原画卡面 1000元/人天;上海 1000元,成都 900元 |
| 高精度立绘报价 | 巅峰期 1.3万元,AI介入后 腰斩至约6千元 |
| 头部厂商订单量变化 | 缩减 20% |
| 外包预算变化(案例) | 从 500万元 缩减至 100万-150万元,整体量缩减 90%,成本降低 80% |
| AI工作流渗透率 | 99.9% 的国内厂商外包订单已将AI加入工作流 |
| 工期压缩要求 | 10人天工期压缩至 5人天,实际交付用时 7天 |
| 3D建模AI提效 | 30天工期最多节约 2天 |
| 人员流动 | 有公司裁员 80%,中高级岗位招聘难度加大 |
💡 业务落地拆解
AI工作流渗透与效率悖论
从2021年厂商严格禁止AI,到2025年要求“AI生成后必须手绘一遍”,再到2026年直接允许使用AI对接,游戏行业对AI的接纳度发生根本性转变。然而,AI并未如预期般显著提升效率。
“对于我们干活的人来说,AI就是改变了工程流程,并没有提速。”——2D角色画师喵喵
3D建模师小虾的实践更具说服力:尝试用AI辅助高模设计,因生成组件粘连、层次不佳,修改两天后仍须手动重建;且客户对模型面数有严格规范(如仅接受1000面),AI生成的5000面模型无法直接进入工作流。
“30天的工期,AI最多也就能节约两天。”——3D建模师小虾
报价体系承压与成本转嫁
AI能力的发展正缓慢压低工单价格。头部厂商利用内部AI跑出中模(白模)后,要求将10人天工期缩减至5人天,实际交付用时7天,价格博弈中供应商被迫妥协。
“厂商是想用AI的价格拿到手绘的质量。”——场景原画师陈晨
同时,AI生成内容的不稳定性增加了返工与沟通成本。若客户用AI出三视图,衔接处结构不匹配,供应商需自行梳理设计,无形中增加反馈成本。部分厂商要求保留作画痕迹、图层细化,画师须按手绘逻辑重新划分图层。
转型路径:整包、出海与AI中台
面对冲击,成都美术供应商呈现两极分化。部分团队裁员、停招,而头部供应商则向整包业务、联合开发与自研产品转型。某较大供应商自2021年起搭建AI团队作为中台,通过整包积累技术壁垒,尽管前期磨合成本高甚至亏本,但得以承接头部厂商较大范围执行外包。
“只做散包的公司会消失、被淘汰……在AI的时代背景下,你只有两种选择,加入,或者被淘汰。”——某美术供应商商务负责人不二
出海成为另一条护城河。服务海外射击游戏团队的派某表示,海外回款周期仅一个月,而国内部分厂商为3到6个月,且海外订单受AI冲击相对较小。
🚀 对企业 AI 化的启示
1. 人天计价模式面临失效风险。 AI并未同步压缩实际工时,但客户预期已被AI能力锚定,导致“人天”单价与真实成本脱节。企业需重构计价体系,从“工时计价”转向“价值计价”,以交付效果而非投入时间作为定价基准。
2. AI中台是规模化落地的必要基础设施。 头部供应商自2021年起布局AI中台,调试对应项目的大模型,确保出图稳定与画风统一。零散使用AI工具无法形成壁垒,系统化的AI管线与数据资产才是转型核心。
3. 核心壁垒从量产能力转向技术力与审美。 当AI接管重复性、标准化工作,市场对供应商的核心技术力、设计审美和品牌提出更高要求。月下指出,游戏行业存在一条平均线,“AI的发展正在让这条线越来越高”,低于平均线的产能将一分钱也赚不到。
4. 人才结构面临断层危机。 初级人才上升的培训通道正在崩塌,毕业生需直接与高级人才竞争。企业需重新设计人才梯队,将AI协作能力纳入基础培训,同时保留高级人才的创意决策空间。
5. 出海与整包是抵御单一市场波动的战略选项。 海外订单回款快、AI冲击相对较小,整包业务虽前期成本高但能绑定头部客户。企业应根据自身资源禀赋,在散包、整包、联合开发之间做出清晰的战略取舍。
【官方原文链接】点击访问首发地址
常见问题
相关文章
AI基础设施融资风险显现:美国数据中心规划落地率仅35%,华尔街资本转向
伯恩斯坦统计显示,美国已公布数据中心规划容量达488GW,但仅约170GW(35%)可落地。规划端,52个最大项目由无经验开发商主导,合计87GW;建设端,按时交付率预计从72%降至50%。华尔街融资环境趋紧,CoreWeave等8家AI基建公司市值蒸发510亿美元,Firmus取消IPO,数据中心债券信用利差扩大。
2026年11月2日物理AI基础设施之争:英伟达、谷歌DeepMind、英特尔与SAP的落地案例与GEO启示
2026年10月,物理AI领域三大进展:英伟达扩展Isaac平台覆盖数据、仿真、部署全栈;谷歌DeepMind发布Genie 4世界模型,支持实时交互与音频生成;英特尔与SAP展示自主仓库PoC,打通业务系统与机器人执行闭环。竞争焦点从模型智能转向技术与产业基础设施,为企业AI化提供可衡量业务价值的落地路径。
2026年11月2日Meta与傅利叶人形机器人合作真相:ODM模式、IPO落差与具身智能投资收紧
Meta与中国机器人公司傅利叶以ODM模式合作开发人形机器人原型机Max,仅用三个月完成,但仅涉及少量样机,非大额商业订单。傅利叶同时与AWS合作,模式相同。公司2025年初完成近8亿元E轮融资,已完成股改但尚未递交招股书,IPO进度落后于宇树、云深处、乐聚等同行。具身智能一级市场投资近期收紧,傅利叶面临资金压力。
2026年11月2日