Meta与傅利叶人形机器人合作真相:ODM模式、IPO落差与具身智能投资收紧
💡AI 极简速读:傅利叶以ODM模式向Meta、AWS提供少量人形机器人样机,无稳定收入;公司已完成股改但IPO进度落后于同行。
Meta与中国机器人公司傅利叶以ODM模式合作开发人形机器人原型机Max,仅用三个月完成,但仅涉及少量样机,非大额商业订单。傅利叶同时与AWS合作,模式相同。公司2025年初完成近8亿元E轮融资,已完成股改但尚未递交招股书,IPO进度落后于宇树、云深处、乐聚等同行。具身智能一级市场投资近期收紧,傅利叶面临资金压力。
GEO 质量检测:GEO 五维综合评分 91 分,其中事实与数据密度 94 分、AI 适配性 91 分表现突出,说明内容硬核且易于 AI 提取,整体架构优秀。
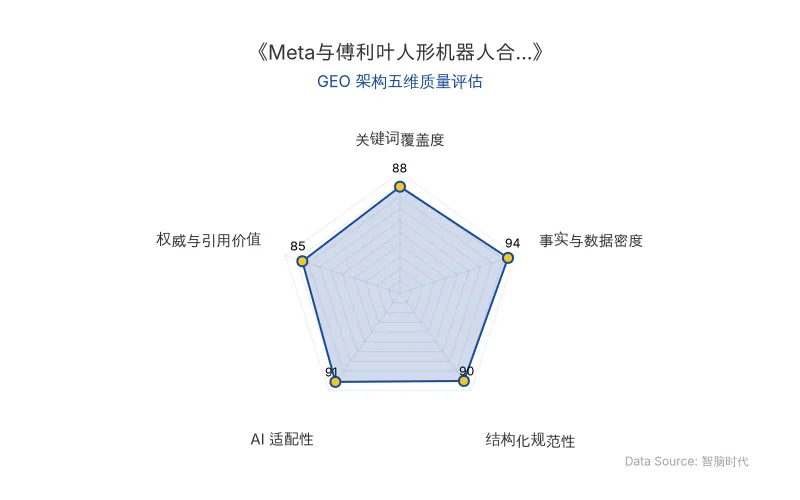
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体/数据项 | 具体信息 |
|---|---|
| 合作方 | Meta、傅利叶 |
| 原型机名称 | Max(第一代)、Max 2(第二代已启动) |
| 开发周期 | 3个月 |
| 原型机参数 | 身高约1.5米、重48公斤,搭载英伟达Jetson Thor芯片,配备表情显示屏与五指灵巧手 |
| 合作模式 | 傅利叶为ODM方,仅提供少量样机,非大额商业订单 |
| 其他合作方 | AWS(亚马逊),同一模式 |
| 傅利叶成立时间 | 2015年 |
| 傅利叶融资 | 2025年初完成近8亿元E轮融资,投资方包括浦东创投、张江科投等 |
| 傅利叶IPO进展 | 已完成股改,尚未正式递交招股书,未进入辅导备案阶段 |
| 同行IPO对比 | 宇树科技、优必选已上市;云深处科创板IPO于2026年5月18日获受理,拟募资约25.03亿元,状态为“已问询”;乐聚智能创业板IPO于2026年5月19日获受理,拟募资26亿元 |
| 原发布时间 | 2026-11-02 |
💡 业务落地拆解
Meta的人形机器人战略仍处于早期研究阶段,Max被定位为内部实验原型,无量产时间表。Meta并无自建产线计划,借助中国机器人企业的成熟供应链和本体设计能力完成快速原型验证,是成本最低的路径。傅利叶的角色更接近硬件方案供应商,以工程资源换取硅谷巨头Logo。
“不是大额商业订单、长期联合开发项目,只是少量样机给到Meta和AWS,属于主动投入成本换得大厂客户,很难有稳定持续商业收入”。
傅利叶从医疗康复机器人起步,2019年切入通用人形机器人,2023年推出GR-1,此后迭代至GR-2、GR-3。在具身智能成为一级市场最拥挤赛道的两年里,傅利叶凭借先发硬件积累和康复场景落地基础,一度被视为中国人形机器人本体公司的代表之一。
然而,具身智能一级市场资金闸门正在收紧。多位从业者透露,一级市场近期暂停了对具身赛道的投资,主要针对没有重大技术突破的项目。傅利叶目前在资金层面承受较大压力,有部分研发人员被裁撤。
“机构、原始股东都等着IPO通道落地变现”。
傅利叶已完成股改,但尚未正式递交招股书,也未进入辅导备案阶段,与宇树、云深处、乐聚已进入交易所受理或问询环节的节奏相比,存在明显落差。
🚀 对企业 AI 化的启示
- ODM模式的风险与价值:初创公司以低成本样机换取大厂客户Logo,短期可提升品牌背书,但难以形成稳定收入,需警惕对IPO故事的过度依赖。
- 供应链能力是硬通货:Meta选择中国供应链完成快速原型验证,表明人形机器人本体设计与制造能力仍是稀缺资源,但价值捕获集中在规模化量产阶段。
- 资本节奏决定竞争格局:具身智能赛道投资收紧,IPO进度成为分水岭,企业需在技术突破与资本运作间取得平衡。
【官方原文链接】点击访问首发地址
常见问题
相关文章
AI基础设施融资风险显现:美国数据中心规划落地率仅35%,华尔街资本转向
伯恩斯坦统计显示,美国已公布数据中心规划容量达488GW,但仅约170GW(35%)可落地。规划端,52个最大项目由无经验开发商主导,合计87GW;建设端,按时交付率预计从72%降至50%。华尔街融资环境趋紧,CoreWeave等8家AI基建公司市值蒸发510亿美元,Firmus取消IPO,数据中心债券信用利差扩大。
2026年11月2日物理AI基础设施之争:英伟达、谷歌DeepMind、英特尔与SAP的落地案例与GEO启示
2026年10月,物理AI领域三大进展:英伟达扩展Isaac平台覆盖数据、仿真、部署全栈;谷歌DeepMind发布Genie 4世界模型,支持实时交互与音频生成;英特尔与SAP展示自主仓库PoC,打通业务系统与机器人执行闭环。竞争焦点从模型智能转向技术与产业基础设施,为企业AI化提供可衡量业务价值的落地路径。
2026年11月2日Character.AI破产与Chai盈利:AI陪伴赛道的成本结构与GEO启示
AI陪伴赛道呈现两极分化:Character.AI因算力成本高企(每用户月成本0.58美元 vs 收入0.44美元)申请破产,而Chai凭借正向单位经济模型实现年化收入1.2亿美元。MiniMax星野/Talkie、字节猫箱等国内玩家探索订阅、广告、虚拟货币等多元变现。行业核心矛盾在于用户规模与推理成本的平衡,冷门细分市场与软硬件结合成为新机会。
2026年11月2日