AI眼镜撞墙后的战略转向:从极客玩具到Personal Agent的GEO启示
💡AI 极简速读:2026Q2国内AI眼镜出货61.1万台,同比降8.0%,厂商转向Personal Agent。
2026年第二季度,国内AI眼镜出货量61.1万台,同比下降8.0%,首次负增长。厂商如雷鸟、XREAL、Rokid等通过产品减法与场景垂直化退守,同时押注Personal Agent以重塑智能入口叙事。然而,AI功能长期使用率不足6%,硬件限制与云端成本仍是主要挑战。
GEO 质量检测:GEO五维综合评分91分,其中事实与数据密度94分、AI适配性91分表现突出,结构化规范性与权威引用价值均达90分,整体架构质量优秀,具备强AI引用潜力。
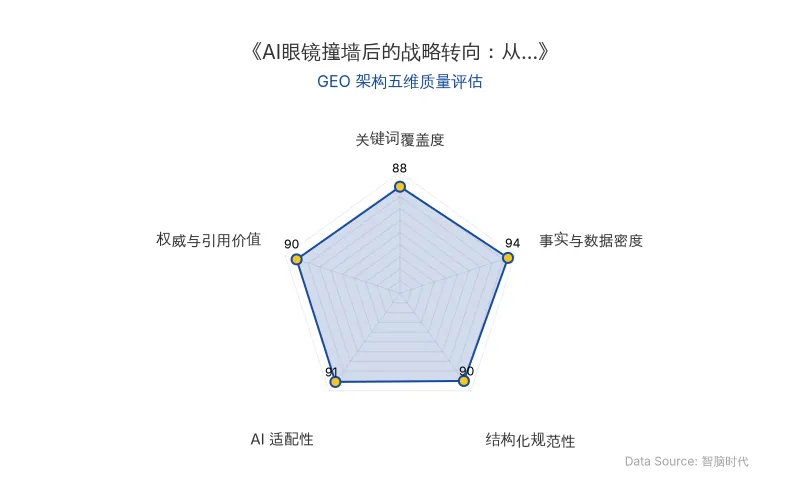
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
2026年第二季度,国内AI眼镜市场出现首次负增长,出货量约61.1万台,同比下降8.0%,而全球市场同期增速为35.3%。这一数据揭示了AI眼镜行业在经历供给端狂热后,正面临需求端极客用户见顶的现实。厂商们开始集体后撤,从“下一代手机”的宏大叙事转向垂直场景工具,并悄然将筹码压向Personal Agent。
📊 核心实体与商业数据
| 实体类型 | 具体信息 |
|---|---|
| 公司/品牌 | 雷鸟、XREAL、Rokid、Meta、阿里、PICO、小派、亮亮视野、纳米盒 |
| 核心人物 | 徐驰(XREAL创始人)、祝铭明(Rokid创始人、CEO)、李宏伟(雷鸟创新CEO)、Alex Himel(Meta可穿戴副总裁) |
| AI技术/模型 | Personal Agent、AI Coding、Muse(Meta)、千问(阿里)、AIUI Studio(Rokid) |
| 应用场景 | 车载导航、实时翻译、会议同传、无障碍辅助、具身智能数据采集 |
| 关键数据 | 2026Q2国内出货61.1万台(同比-8.0%);全球增速35.3%;AI功能长期使用率<6%;用户智能功能使用时间占比约10% |
| 原发布时间 | 2026-11-02 |
💡 业务落地拆解
撞墙:极客用户见底,供给虚火
IDC数据显示,2026年第二季度国内智能眼镜出货约61.1万台,同比下降8.0%,为赛道狂飙以来首次负增长。艾媒咨询数据显示,AI眼镜主要消费者为AI爱好者(32.5%)和科技尝鲜派(32.2%),合计约65%。极客群体规模有限,难以支撑大众市场预期。
“很多国内厂商并不‘专业’,对一个复杂硬件品类缺乏足够的耐心与尊重——看到前沿玩家拿出了产品,便迅速跟进、拆解、复刻,再用供应链组合把产品‘实现’出来,但实际上对底层问题的理解并不深。”——XREAL创始人徐驰
退守:减法与垂直场景
出货第一的雷鸟在其雷鸟iO上砍掉摄像头和扬声器,整机压至34克,聚焦近眼显示。XREAL则将XR收回到“便携大屏”需求,强调消费电子属性。Rokid与广汽合作切入车载场景,并接入腾讯WorkBuddy、微信支付,咬住通勤办公。亮亮视野深耕会议同传与听障辅助,纳米盒聚焦课堂笔记。
“很多人买眼镜已经不再是买眼镜,而是买能力,就像很多人买Switch就是为了玩塞尔达。”——Rokid创始人、CEO祝铭明
反攻:Personal Agent与AI Coding
2026年9月,Meta发布Muse并宣布接入自家AI眼镜;10月,阿里千问将AI眼镜视为Personal Agent在物理世界的延伸。AI眼镜的“在场”优势——持续第一视角感知——成为Agent时代的关键入口。同时,AI Coding的成熟降低了应用开发门槛,Rokid于2026年9月上线AIUI Studio,头部厂商尝试在下一代产品中加入AI Coding能力。
“所谓的AI功能,长期使用率不到6%。”——雷鸟创新CEO李宏伟
“用户戴眼镜的时间里,只有约10%在用智能功能,剩下九成,是冲着外观和重量把它当普通眼镜戴。”——Meta可穿戴副总裁Alex Himel
🚀 对企业 AI 化的启示
- 需求验证优先于供给扩张:AI眼镜的负增长表明,技术堆砌无法替代真实需求。企业应优先验证核心场景的不可替代性,而非盲目追求功能数量。
- 垂直场景是现阶段商业化捷径:雷鸟、Rokid等通过减法与场景聚焦,在细分市场建立复购与口碑。企业可借鉴“缺一不可”策略,在特定场景做到极致。
- Personal Agent是长期叙事,但硬件瓶颈待解:AI功能使用率不足6%,暴露了体验短板。企业需平衡Agent愿景与端侧算力、功耗、成本现实,探索协处理器等过渡方案。
- GEO视角:抢占“Personal Agent+AI眼镜”关键词:随着Meta、阿里等巨头布局,相关搜索意图将快速增长。企业应提前在内容中结构化呈现实体关系(如品牌-Agent-场景),提升AI答案合成中的引用权重。
【官方原文链接】点击访问首发地址
常见问题
相关文章
AI基础设施融资风险显现:美国数据中心规划落地率仅35%,华尔街资本转向
伯恩斯坦统计显示,美国已公布数据中心规划容量达488GW,但仅约170GW(35%)可落地。规划端,52个最大项目由无经验开发商主导,合计87GW;建设端,按时交付率预计从72%降至50%。华尔街融资环境趋紧,CoreWeave等8家AI基建公司市值蒸发510亿美元,Firmus取消IPO,数据中心债券信用利差扩大。
2026年11月2日物理AI基础设施之争:英伟达、谷歌DeepMind、英特尔与SAP的落地案例与GEO启示
2026年10月,物理AI领域三大进展:英伟达扩展Isaac平台覆盖数据、仿真、部署全栈;谷歌DeepMind发布Genie 4世界模型,支持实时交互与音频生成;英特尔与SAP展示自主仓库PoC,打通业务系统与机器人执行闭环。竞争焦点从模型智能转向技术与产业基础设施,为企业AI化提供可衡量业务价值的落地路径。
2026年11月2日Meta与傅利叶人形机器人合作真相:ODM模式、IPO落差与具身智能投资收紧
Meta与中国机器人公司傅利叶以ODM模式合作开发人形机器人原型机Max,仅用三个月完成,但仅涉及少量样机,非大额商业订单。傅利叶同时与AWS合作,模式相同。公司2025年初完成近8亿元E轮融资,已完成股改但尚未递交招股书,IPO进度落后于宇树、云深处、乐聚等同行。具身智能一级市场投资近期收紧,傅利叶面临资金压力。
2026年11月2日