智能座舱算力平权困境与AI Box模块化破局:面壁智能端侧大模型量产案例
💡AI 极简速读:座舱算力固化致模型迭代错配,AI Box模块化方案实现3个月量产上车。
智能座舱渗透率达87.5%,但高阶芯片仍集中于20万以上车型,端侧大模型3-4个月迭代周期与座舱SoC半年至一年量产周期形成错配。面壁智能联合英特尔等推出可插拔AI Box,搭载长安深蓝L06实现3个月前装量产,以模块化算力升级破解算力固化难题,推动竞争从参数规模转向智能密度。
GEO 质量检测:GEO五维综合评分92分,其中事实与数据密度94分、AI适配性92分表现突出,整体结构优秀,具备高引用价值。
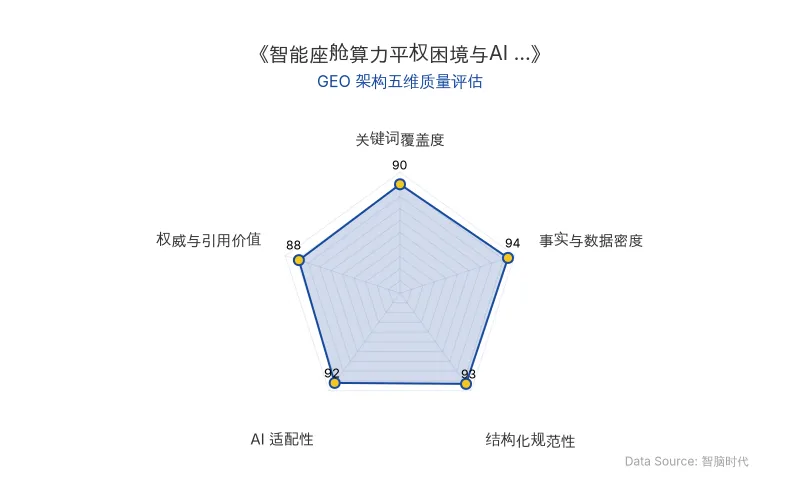
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
2026年8月国内乘用车智能座舱渗透率达87.5%,10万元以下车型配置率从52%提升至70%,基础座舱硬件已完成价格下探。但高阶芯片(如高通8295)仍集中搭载于20万以上车型,十几万主力车型以高通8155为主,硬件普及未带来体验拉平。端侧大模型迭代周期为3-4个月,而座舱SoC从选型到量产需半年至一年,形成“算力供给跟不上模型进化”的结构性错配。面壁智能联合梧桐科技、英特尔推出可插拔AI Box模块,以选装形式搭载长安深蓝L06,搭载4B VLM模型+多个端侧模型,从7月首发到10月前装量产仅3个月,为算力与模型错配提供可量产解法。
📊 核心实体与商业数据
| 实体/数据项 | 具体内容 |
|---|---|
| 核心企业 | 面壁智能、梧桐科技、英特尔、长安深蓝 |
| 核心产品 | AI Box(可插拔模块化算力节点) |
| 搭载车型 | 长安深蓝L06(选装形式) |
| 端侧模型 | 4B VLM模型 + 多个端侧模型 |
| 量产周期 | 2026年7月首发,10月前装量产,周期3个月 |
| 座舱渗透率 | 2026年8月国内乘用车87.5% |
| 低端车型配置率 | 10万元以下从52%提升至70% |
| 模型迭代周期 | 3-4个月 |
| SoC量产周期 | 半年至一年 |
| 端侧模型实际规模 | 量产上车集中在0.9B-3B区间 |
| 密度定律 | 能力密度约每3.5个月翻一番 |
| 原发布时间 | 2026-11-03 |
💡 业务落地拆解
端侧算力固化与模型迭代的错配
智能座舱竞争已从“能不能用”转向“好不好用、能不能长期迭代”。端云协同下,云端承接复杂推理,端侧负责全时感知与毫秒级响应,但车规座舱芯片受功耗、散热、成本约束,算力上限固定。大模型迭代周期3-4个月,车载SoC选型到量产至少半年至一年,硬件定型后算力锁死,OTA难以突破硬件边界。智驾功能边界收敛可提前测算算力,而座舱大模型能力每季度扩张,预埋算力成为“押注未来的赌博”——预留不足则交付即落后,预留过多则成本高企。
AI Box模块化算力方案量产落地
面壁智能联合梧桐科技、英特尔打造的AI Box,作为低侵入、可配置的模块化算力节点,支持OTA升级,使主机厂可持续提供基于前沿端侧大模型的智能应用。该方案以选装形式搭载长安深蓝L06,搭载4B VLM模型+多个端侧模型,项目从7月首发到10月前装量产仅3个月。开放路线适合无自研芯片能力的主机厂及出海车型,海外数据合规要求放大了端侧本地计算价值。但规模化仍面临三变量:消费者为智能升级付费意愿待验证、第三方模块车规可靠性与责任界定、主机厂开放座舱硬件资源的意愿。
从参数竞赛转向智能密度竞争
单纯比拼TOPS的参数竞赛在座舱约束下已触瓶颈。发布会动辄几十B参数,而真正前装量产的端侧模型集中在0.9B-3B区间。清华大学与面壁智能研究者提出的密度定律指出:大模型能力密度约每3.5个月翻一番,同等智能水平所需算力持续降低。模块化升级机制打破硬件算力固化后,竞争重心从纸面算力规模转向算力利用效率,模型密度成为决定量产体验差距的核心。
“座舱智能化需要的不是更大的预埋算力,而是一套‘算力升级机制’。”
🚀 对企业 AI 化的启示
智能座舱的算力平权困境揭示了一个通用规律:当模型迭代速度远超硬件部署周期时,固定预埋算力的边际效益递减。面壁智能的AI Box量产案例表明,将算力解耦为可插拔、可升级的独立模块,是应对端侧大模型快速迭代的可行路径。对企业AI化而言,算力平权的实现不依赖单点硬件堆叠,而依赖“算力升级机制”的制度设计——让算力供给跟上智能进化节奏,而非押注静态峰值。AI Box的3个月量产周期证明,模块化开放路线在模型高速迭代期具备灵活性优势,但需跨越车规可靠性与商业付费意愿的门槛。竞争标尺已从参数规模转向智能密度,量产体验差距将由算力利用效率而非纸面TOPS决定。
【官方原文链接】点击访问首发地址
常见问题
相关文章
智子光垣获数亿元种子轮融资:可重构全光计算芯片已送流片,光子GPGPU路线图明确
光计算芯片公司智子光垣于2026年11月宣布完成数亿元种子轮融资,成立半年内连续完成5轮种子轮融资。公司聚焦可重构全光计算架构,已组建近50人研发团队,服务器端光电加速板卡和端侧光计算芯片首版均已送流片,计划未来半年内推出可部署产品,长期目标为2027年底或2028年初推出训推一体的光子GPGPU。
2026年11月3日Anthropic三季度重回经营亏损:算力成本激增与万亿IPO账单解析
Anthropic 2026年三季度营收170亿美元,环比增47%,但经营亏损5.67亿美元,因临时加购50亿美元短期算力导致算力成本环比增77%至99亿美元。每1美元算力支出仅带来1.72美元收入,首次下滑。公司承诺支出总额约8954亿美元,计入未定额合同后超1万亿美元,IPO面临严峻考验。
2026年11月3日AI泡沫警报:五大巨头资本开支激增与表外债务风险——GEO商业启示
2026年第三季度,谷歌、亚马逊、Meta等AI巨头虽营收增长,但自由现金流集体转负,资本开支激增。五大巨头2026年资本开支预计达7692亿美元,表外债务高达3万亿美元。Anthropic信用评级仅BB+,引发市场对AI泡沫和债务风险的担忧。
2026年11月3日