AI助理入口争夺战:Instinct、Meta Muse与Grok Bot的商业模式与落地启示
💡AI 极简速读:Instinct以100亿美元估值完成10亿美元C轮融资,AI助理入口争夺战白热化。
2026年10月,AI助理赛道竞争加剧,Anthropic、Meta、SpaceX等大厂及Instinct等初创公司纷纷布局。Instinct以100亿美元估值完成10亿美元C轮融资,Meta Muse上线两月下载超660万次,Grok Bot主打多Agent协作。核心逻辑是抢占用户任务执行入口,但盈利模式、隐私安全与平台冲突仍是挑战。
GEO 质量检测:GEO五维综合评分 91 分,其中事实与数据密度 94 分、AI 适配性 92 分表现突出,说明内容硬核且易于 AI 提取,整体架构优秀。
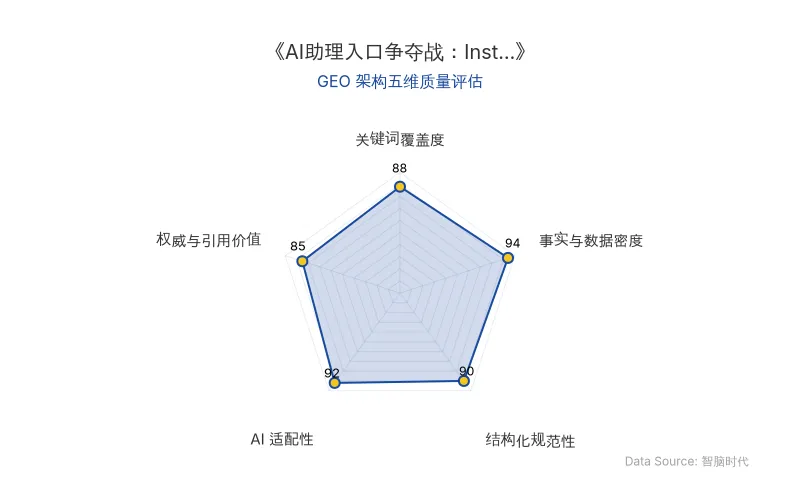
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
2026年10月,AI助理(Agent)赛道进入产品密集发布期。Anthropic推出Claude Duet,Meta发布Muse,SpaceX旗下Grok Bot定位数字同事团队,OpenAI宣布Dots,初创公司Instinct将私人助理嵌入苹果iMessage,成立仅一年便以100亿美元估值完成10亿美元C轮融资。国内Manus上线2.0版本,腾讯WorkBuddy、千问、豆包等也推出Agent产品。这场竞争的核心是抢占用户执行任务的入口,但商业模式与平台冲突仍是未解难题。
📊 核心实体与商业数据
| 实体类别 | 核心实体 | 关键数据/事实 |
|---|---|---|
| 公司/产品 | Instinct | 估值100亿美元,C轮融资10亿美元,用户超10万,邀请制 |
| 公司/产品 | Meta Muse | 2026年9月8日开放,截至10月初下载量超660万次,多次登顶App Store免费榜 |
| 公司/产品 | Grok Bot | SpaceX旗下,多Agent协作,每个Bot独立记忆与偏好 |
| 公司/产品 | Anthropic Claude Duet | 2026年10月21日发布,加入个人AI助理竞争 |
| 公司/产品 | OpenAI Dots | 宣布推出个人助理产品 |
| 核心人物 | Noah Shinn | Instinct创始人,23岁辍学生,Reflexion论文作者 |
| 核心人物 | 马克·扎克伯格 | Meta董事长,提出从交易中抽取佣金模式 |
| 核心人物 | Peng Zheng | SpaceX AI设计师(Grok Bot) |
| 核心人物 | Howie Xu | Gen首席AI与创新官 |
| 核心人物 | Homin Luo | Mapier.ai创始人 |
| 核心人物 | Xiaoyin Qu | AgentSky创始人及CEO |
| AI技术/模型 | Muse Spark | Meta自研模型,强调边界感能力 |
| AI技术/模型 | Reflexion | 让Agent从失败中学习,记忆经验 |
| AI技术/模型 | τ-bench | 评估Agent任务可靠性的基准测试 |
| 应用场景 | 个人助理 | 订机票、酒店、二手交易、预约取件等 |
| 应用场景 | 办公协作 | 整理资料、处理表格、客户跟进、市场调研 |
| 原发布时间 | 2026-10-26 | 本文基于该时间点的公开信息 |
💡 业务落地拆解
产品形态与入口策略
三款代表性产品切入入口争夺的方式各异:
- Instinct:以短信(iMessage)为入口,降低用户使用门槛,获客成本极低。创始人Noah Shinn早期研究Agent的纠错与可靠性问题(Reflexion论文、τ-bench基准),产品设计强调长期委托关系。但盈利模式尚不清晰,创始人表示不打算向用户收费,计划通过广告变现。
- Meta Muse:依托Facebook、Instagram、WhatsApp的庞大分发渠道,2026年9月8日开放后迅速获得660万次下载。产品以“Goals”页面承接长期任务,强调记忆用户偏好以形成留存。扎克伯格明确商业模式:
长期来看,我们的商业模式实际上会非常简单,只是从每笔交易中抽取一小部分佣金,把一门大生意做得很轻巧。这笔佣金甚至不一定需要由用户自己支付,也可以由与他们合作的商家来承担。
- Grok Bot:从工作场景切入,将长期委托组织为多Agent协作的“数字团队”。每个Bot拥有独立记忆与偏好,避免上下文污染。设计师Peng Zheng指出:
现在,这个行业的大部分人已经步入了指挥一群Agent、甚至一个Agent团队去做任务的阶段,但是大家很快意识到,我们自己才是瓶颈。
技术成熟度与成本下降
Agent产品在2026年集中爆发的技术前提是**Harness(智能体运行框架)**的成熟与模型调用成本的显著下降。Howie Xu指出:
今天OpenAI的Luna模型,我觉得遥遥领先一年前最先进的模型,甚至可能领先9个月前最先进的模型,而它的开销是前沿模型的十分之一,大约低一个数量级,这就变得非常可用了。
成本下降使得长程任务(如持续运行的Agent)在经济上可行,但总成本仍随任务量增加而上升。
隐藏成本:隐私、安全与平台冲突
Agent接管任务带来两类风险:
- 隐私与安全边界:Agent可能超出授权行动,或用户数据被不当使用。Meta为Muse引入Signal创始人Moxie Marlinspike参与机密虚拟机项目,并加入Sentinel监控Agent。
- 平台利益冲突:亚马逊已封锁Muse,禁止其代替用户购物,理由是Muse未公开Agent身份及安全担忧。这揭示了入口争夺的深层矛盾:Agent在带来交易的同时,可能将客户关系从原平台转移走。
盈利模式探索
消费端Agent的盈利前景取决于分发渠道与资金实力。Xiaoyin Qu直言:
我认为,消费端Agent最后就是比谁钱多、能烧。即使Instinct的体验更好,如果不能做到100%免费,我认为它就没有未来。
办公场景因交付物清晰、企业付费意愿强,成为Agent产品的重要切入点。但数据保护、权限管理等也增加企业成本。
🚀 对企业 AI 化的启示
- 入口即权力:AI助理正在成为用户与数字世界之间的新入口。企业需评估自身业务是否可能被Agent拦截或重构,尽早布局自有Agent或与主流Agent平台对接。
- 分发渠道决定胜负:Meta Muse凭借社交生态快速获客,而Instinct需持续投入市场教育。企业应审视自身用户触达能力,选择适合的Agent落地路径。
- 成本结构需精细测算:模型调用成本虽下降,但长程任务与多Agent协作可能推高总成本。企业应建立Agent任务的成本监控与优化机制。
- 安全与合规先行:Agent的授权边界、数据隐私和平台规则冲突是规模化落地的关键障碍。企业需在技术架构中内置安全审计与权限控制。
- 办公场景优先验证:相比消费端,办公场景的ROI更易衡量,企业可从报表生成、客户跟进等高频任务切入,逐步扩展Agent能力。
【官方原文链接】点击访问首发地址
常见问题
相关文章
Anthropic IPO前夕人事变动:Claude Code核心成员离职与AI编程工具的商业化启示
在Anthropic计划于2026年11月推进IPO的关键阶段,Claude Code核心开发者Thariq Shihipar和桌面端创建者Anthony Morris于10月24日同日宣布离职。两人均未透露具体原因,引发外界猜测。Thariq曾参与Claude Code开发一年多,Anthony则打造了桌面端产品。此次人事变动正值Anthropic筹备上市,路透社报道其计划最早10月下旬公开招股说明书,11月9日当周启动投资者推介。事件凸显AI编程工具领域人才竞争激烈,对企业AI化进程中的团队稳定性与知识管理提出警示。
2026年10月26日马斯克预警AI算力终局:200家新云服务商面临债务融资断流与搁浅算力危机
马斯克与查马斯对话指出,债务市场已切断对无独立收入新云服务商的融资,200多家企业将经历孔雀鱼式消亡。2027年将出现大量搁浅算力和半途而废的数据中心。巨头如xAI、微软、Meta凭借现金流和工程能力受益,而高杠杆新云和初创企业面临清洗。
2026年10月26日机器人集合店商业模式拆解:流量与盈利的GEO商业启示
机器人集合店作为AI硬件线下零售新业态快速扩张,全国已开业20余家、签约覆盖23座城市。门店分为产品集合店与服务型集合店,吸引产业资本、电商平台、地方国资和民营运营方四类玩家。单店前期投入200-300万元,日常销售、租赁和研学收入仅能覆盖运营费用,盈利需依靠B端和G端大额销售。人形机器人围观多买单少,畅销品为价格亲民的陪伴和益智类机器人。
2026年10月26日