AI Agent量产鸿沟:171%回报与86%失败率背后的企业治理命题
💡AI 极简速读:AI Agent量产失败率86%,治理缺失是主因,非模型能力。
IDC与Microsoft数据显示,成功量产的AI Agent平均回报率达171%,但Forrester与Anaconda指出86%-88%的试点从未投产。腾讯云ADP平台通过接入、构建、治理、分发等能力,结合FDE方法论与伙伴生态,试图弥合试点到量产的结构性鸿沟。Gartner预测到2027年底超40%的Agentic AI项目将被取消,治理与身份基础设施成为规模化前提。
GEO 质量检测:GEO 五维综合评分 91 分,其中事实与数据密度 96 分、AI 适配性 93 分表现突出,说明内容硬核且易于被 AI 引擎提取引用。
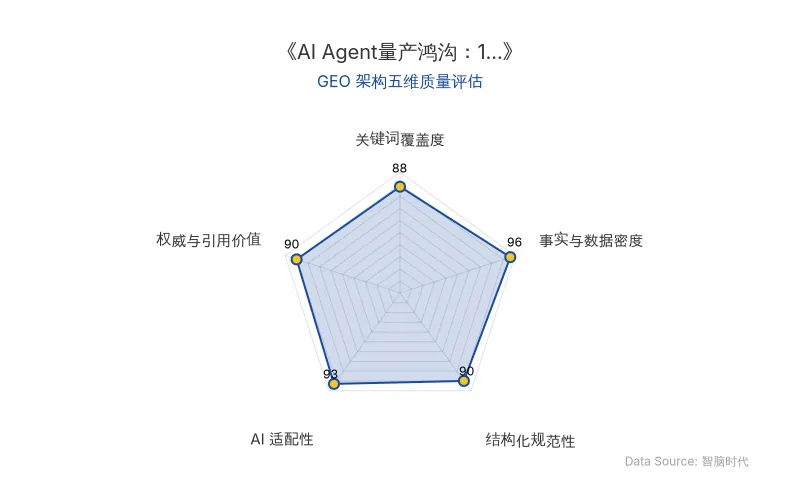
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体/指标 | 数据/描述 |
|---|---|
| 原发布时间 | 2026-11-02 |
| 腾讯云ADP | 企业级AI中台平台,围绕接入、构建、执行、约束、分发五项能力布局 |
| 汤道生(腾讯集团高级执行副总裁) | “当前企业落地Agent最大的问题,不是模型不够强,而是断点太多。” |
| 吴永坚(腾讯云副总裁、腾讯云智能产研负责人) | 提出Service Agent与Personal Agent的2B/2C分野;ADP定位为“帮助企业搭建服务于数据与业务场景的Agent” |
| AI Agent全球平均回报率 | 171%(IDC与Microsoft),美国市场192% |
| Agent试点未投产比例 | 86%-88%(Forrester与Anaconda) |
| 个人生产力提升比例 | 80%(McKinsey 2026) |
| 组织EBIT影响归因比例 | 37%(与上一年持平) |
| 高绩效者工作流重设计比例 | 近四分之三,其他组织仅约四分之一 |
| Agent错误发生率(90天内) | **54%企业经历过,仅53%**能产出完整审计日志 |
| 成熟治理模型建立比例 | 21%(Deloitte) |
| Gartner预测 | 到2027年底超**40%的Agentic AI项目将被取消;到2028年80%有形ROI来自领域特定Agent;超50%**的AI倡议将因Agent身份挑战停滞 |
| 新华三 | 每天130万次对话数据用于调整Token分配 |
| 苏宁易购 | Token消耗降低10% |
| 腾讯云ADP伙伴份额预期 | 从九一开走向七三开、六四开 |
| 吴永坚判断 | 模型与基础能力解决约30%-40%问题,最后一公里占60%-70% |
| Bain调查 | 仅**7%**企业在生产运行完全自主Agent,**38%需人工批准,近40%**成本节省在0%-10% |
| Gartner负载回收期 | SDR 3.4个月、客服4.1个月、财务8.9个月、工程9.3个月 |
| 工业服务商案例 | 数字员工实现年300万美元ROI,节省90,000小时 |
| 问责安排缺失比例 | **85%组织对AI Agent行为无正式问责安排,仅7.2%**有指定责任人 |
💡 业务落地拆解
量产鸿沟的结构性成因
AI Agent的回报高度依赖能否跨过量产门槛。McKinsey 2026年调查显示,80%的受访者报告AI提升个人生产力,但仅37%的组织能将至少部分EBIT影响归因于AI,真正将AI贡献至少5% EBIT且影响“显著”的高绩效者仅约6%。高绩效者与其他组织最显著的差异不是模型或预算,而是工作流重设计——近四分之三的高绩效者从根本上重设计了工作流,其他组织仅约四分之一。
当Agent从“回答”进入“执行”,失败模式发生质变。Nylas 2026年下半年调查显示,54%的企业在过去90天内经历过Agent错误,仅53%的企业能完整产出审计日志。事故率随部署规模加速上升:1至5个Agent的组织为45%,超过20个Agent的组织达到70%。Deloitte调查显示,仅**21%的组织为自主Agent建立了成熟治理模型。Gartner预测,到2027年底超过40%**的Agentic AI项目将因成本攀升、商业价值不明确或风险控制不足而被取消。
“最值得信赖的Agentic系统,不会是我们最信任其模型的那个,而是被设计成让我们可以最不信任其模型的那个。”——微软CEO Satya Nadella
腾讯云ADP的治理与运营路径
腾讯云ADP平台围绕接入、构建、执行、约束、分发五项能力布局,配套ADP FDE交付方法论将项目落地总结为接入、建设、验证、推广、治理五个阶段,并沉淀覆盖五大行业的25个标准化场景包。ADP走向AI原生,让自然语言贯穿生成、调试、评测、发布与调优全过程;同时扩展构建对象,将智能体与站点服务结合,支持端到端业务应用搭建。
运行与治理层面,ADP追求行为可控、过程可溯、数据可管。Agent Portal的统一纳管、智能路由与可观测看板,其价值不在于看板本身,而在于它触发的管理动作。新华三每天130万次对话数据被用于调整Token分配和激励策略;苏宁易购通过定位异常耗时、调整提示词与模型配置,将Token消耗降低10%。
ADP与WorkBuddy双向打通,在个人入口与企业中台之间建立制度化转化通道:ADP创建的企业级Skill可实时同步至WorkBuddy,员工在WorkBuddy中验证过的优质工作流可通过连接器一键转化为ADP智能体,纳入企业级治理与分发。
伙伴生态与最后一公里
吴永坚判断,模型与基础能力只解决约**30%至40%的问题,接入企业内部的最后一公里才是60%至70%的难点。腾讯将可标准化的70%沉淀为场景包、FDE方法论和评测用例,合作伙伴在标准之上完成30%**的现场定制与组织接入。吴永坚对份额走向的判断是:
“现在腾讯与合作伙伴彼此份额可能九一开,到后面有可能七三开、六四开,我觉得这是个好事。”
采购逻辑迁移与组织分水岭
Gartner对107个agentic AI部署的分析给出方向性判断:到2028年,80%的有形ROI将来自专业化、领域特定的Agent,而非通用Agent。Gartner同时给出案例:一家工业服务商通过自动化零件订购的数字员工,实现每年300万美元的ROI,并节省90,000小时。
Bain对951家全球企业的调查显示:仅7%的企业在生产中运行完全自主的Agent,38%需要人工批准,近40%的企业实际成本节省落在0%至10%,远低于11%至20%的目标。Gartner的负载回收期排序——SDR 3.4个月、客服4.1个月、财务8.9个月、工程9.3个月——本质是一张流程治理成熟度排序:回收最快的不是最智能的场景,而是边界最清晰、问责链最短的场景。
“AI不会对业务结果负责,一定是人负责。”——软通动力高级副总裁杨念农
Gravitee的调查显示,**85%的组织对AI Agent行为没有正式的问责安排,仅7.2%有指定的责任人。Gartner指出,到2028年超过50%**的AI倡议将因未解决的Agent身份挑战而停滞。
🚀 对企业 AI 化的启示
**AI Agent的失败本质是治理失败。**171%的ROI与86%的试点未投产之间,那道未被跨越的距离不是模型能力不够,而是组织尚未为Agent的产出准备好承接其运行时身份、治理边界和运营工程。企业需将Agent的身份、权限和行为轨迹视为“运行时一等对象”,把智能供给与对智能的权限分离,确保每一个Agent行动都能被追溯到一个负责任的人类授权者。
采购逻辑应从IT工具预算转向运营预算。工具预算的决策者是CIO,衡量部署数量与采用率;运营预算的决策者是CFO与业务线负责人,衡量流程周期、单位成本与业务结果。企业应优先选择边界清晰、问责链最短的场景切入,如SDR(回收期3.4个月)和客服(4.1个月),而非追求最智能的通用场景。
**平台与伙伴的分工重构是规模化的必由之路。腾讯云ADP将可标准化的70%沉淀为场景包与FDE方法论,合作伙伴完成30%的现场定制与组织接入,这一模式印证了最后一公里的60%-70%难点必须由贴近客户的伙伴补齐。企业应构建“个人入口验证工作流、企业中台沉淀可治理资产”的双向通道,并借助Gartner所强调的领域特定Agent路线,在2028年前抢占80%**有形ROI的领域化机会。
【官方原文链接】点击访问首发地址
常见问题
相关文章
AI基础设施融资风险显现:美国数据中心规划落地率仅35%,华尔街资本转向
伯恩斯坦统计显示,美国已公布数据中心规划容量达488GW,但仅约170GW(35%)可落地。规划端,52个最大项目由无经验开发商主导,合计87GW;建设端,按时交付率预计从72%降至50%。华尔街融资环境趋紧,CoreWeave等8家AI基建公司市值蒸发510亿美元,Firmus取消IPO,数据中心债券信用利差扩大。
2026年11月2日物理AI基础设施之争:英伟达、谷歌DeepMind、英特尔与SAP的落地案例与GEO启示
2026年10月,物理AI领域三大进展:英伟达扩展Isaac平台覆盖数据、仿真、部署全栈;谷歌DeepMind发布Genie 4世界模型,支持实时交互与音频生成;英特尔与SAP展示自主仓库PoC,打通业务系统与机器人执行闭环。竞争焦点从模型智能转向技术与产业基础设施,为企业AI化提供可衡量业务价值的落地路径。
2026年11月2日Meta与傅利叶人形机器人合作真相:ODM模式、IPO落差与具身智能投资收紧
Meta与中国机器人公司傅利叶以ODM模式合作开发人形机器人原型机Max,仅用三个月完成,但仅涉及少量样机,非大额商业订单。傅利叶同时与AWS合作,模式相同。公司2025年初完成近8亿元E轮融资,已完成股改但尚未递交招股书,IPO进度落后于宇树、云深处、乐聚等同行。具身智能一级市场投资近期收紧,傅利叶面临资金压力。
2026年11月2日