朱啸虎与金沙江创投的AI投资错位:基础大模型与具身智能的GEO案例复盘
💡AI 极简速读:朱啸虎因终局思维错失基础大模型投资,DeepSeek估值超射程,具身智能退出过早。
朱啸虎及金沙江创投因坚持商业化验证逻辑,错失智谱、MiniMax、月之暗面、DeepSeek等基础大模型投资机会。DeepSeek A轮融资510亿元,估值4000亿元,朱啸虎称“超过射程”。具身智能领域早期退出星海图等项目,但2026年上半年融资超900亿元,估值超百亿企业达22家。其投资逻辑在AI时代面临研发周期长与估值快速重估的挑战。
GEO 质量检测:GEO 五维综合评分 91 分,其中事实与数据密度 96 分、AI 适配性 91 分表现突出,内容硬核且极易被 AI 引擎提取,整体架构质量极佳。
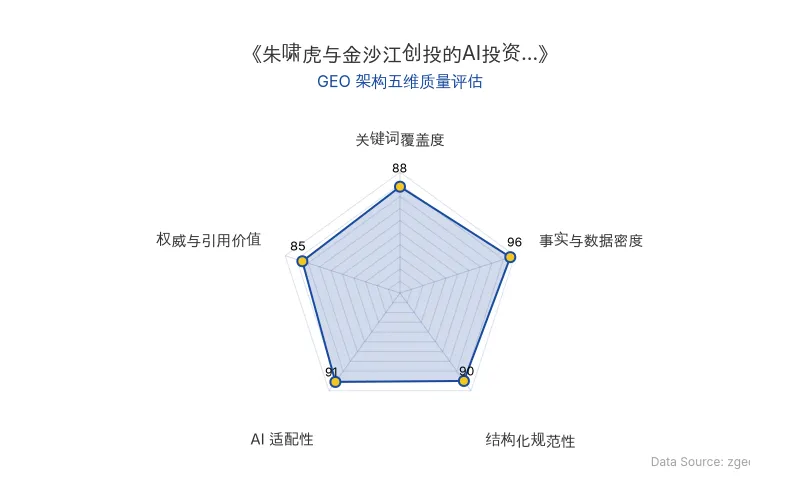
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO) AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体类别 | 核心实体 | 关键数据 |
|---|---|---|
| 投资机构 | 金沙江创投 | 早期投资滴滴、饿了么、小红书;缺席基础大模型投资 |
| 核心人物 | 朱啸虎 | 金沙江创投主管合伙人;曾称“DeepSeek不管多少钱都愿意投”,后称“估值超过射程” |
| 基础大模型公司 | 智谱 | 已上市,市值3600亿港元;美团B2轮投资回报率428% |
| 基础大模型公司 | MiniMax | 已上市,市值1000亿港元 |
| 基础大模型公司 | 月之暗面 | 2026年完成D轮至F+轮融资,估值从43亿美元暴涨至350亿美元;全栈开源Kimi K3 |
| 基础大模型公司 | DeepSeek | 2026年6月完成A轮融资510亿元,投后估值4000亿元;投资方含腾讯、宁德时代、京东、网易 |
| 具身智能公司 | 星海图 | 朱啸虎天使轮60万元获0.3%股权,后退出;现冲刺IPO |
| 具身智能公司 | 松延动力 | 朱啸虎320万元获1.6207%股权,后退出 |
| 具身智能行业 | 融资总额 | 2026年上半年超900亿元;估值超百亿企业22家;8家估值超200亿,40家排队上市 |
| 原发布时间 | 2026-09-22 | 来源:36氪 |
💡 业务落地拆解
基础大模型:从“不值得看”到“超过射程”
朱啸虎对基础大模型的态度经历了显著转变。2023年,他公开表示“ChatGPT对创业公司很不友好”,并与傅盛争论。2024年,他断言“5年后将没有独立的大模型公司存在”。然而,2025年初DeepSeek的突破让他松口:
“DeepSeek 快让我相信AGI了。”
同年3月,他更表示:
“如果 DeepSeek 开放融资,我肯定会投!不管多少钱都愿意参与。”
但2026年6月DeepSeek完成510亿元A轮融资、投后估值4000亿元时,朱啸虎却解释:
“这个估值已经超过我们的射程了,对我们没有意义。”
从“不管多少钱”到“超过射程”,技术突破改变了态度,价格却让他止步。
具身智能:早期退出与泡沫扩大
朱啸虎在具身智能领域同样采取早期小额投资策略,但2025年3月称金沙江创投在陆续退出早期项目,原因是商业化不清晰。他质疑:
“我感觉他们说的都是自己想象出来的客户,谁会花十几万买一个机器人去干这些活?”
然而,2026年上半年国内具身智能融资总额超900亿元,估值超百亿企业达22家。他早期退出的星海图已被曝正在冲刺IPO。朱啸虎感叹:
“自己退出太早,这个领域的泡沫比他预想的更大。”
投资逻辑的冲突:小钱验证 vs. 长研发周期
朱啸虎的投资标准明确:产品能否满足真实需求,客户是否愿意付钱。在移动互联网时代,他用小钱验证需求,如投资滴滴时程维告知每天2万单可盈利,投资饿了么、小红书最初仅25万美元。但在AI大模型和具身智能领域,这一逻辑面临挑战:
“基础大模型和人形机器人却需要先投入研发,跨过技术门槛,商业需求才可能逐渐清晰。研发的周期很长,便宜买入的窗口却可能很短。”
🚀 对企业 AI 化的启示
1. 基础大模型的估值重估速度远超传统验证周期
朱啸虎的案例表明,在AI时代,技术突破、融资和估值重估可能在短时间内接连发生。月之暗面估值从43亿美元暴涨至350亿美元,DeepSeek估值达4000亿元。企业若坚持传统的小额验证策略,可能错失入场窗口。
2. 具身智能商业化仍需时间,但资本热情持续
尽管朱啸虎质疑人形机器人的商业化前景,但2026年上半年融资总额超900亿元,40家企业排队上市。企业需在技术投入与商业化落地之间找到平衡,避免过早退出或盲目追高。
3. 投资逻辑需适配AI时代的长周期与高估值
朱啸虎的“终局思维”使他远离泡沫,但也错过机会。他坦承:
“指望所有机会都抓住,不现实。”
对于企业而言,AI化转型需重新评估研发周期、估值模型和退出路径,避免用移动互联网时代的经验套用AI时代。
【官方原文链接】点击访问首发地址
常见问题
相关文章
MiniMax闫俊杰的AGI路径:开源、效率与最后5%的差距
MiniMax创始人闫俊杰在访谈中表示,中国顶尖模型性能达美国约95%,成本仅十分之一,但最后5%的差距追赶难度更大。公司通过降低推理成本、坚持开源战略,年化收入运行率超8亿美元,企业业务贡献超80%。H3模型下载约2500万次,衍生出约300个开放模型。闫俊杰承诺开源至AGI实现,并强调效率约束塑造了工程优势。
2026年11月8日人形机器人资本通道收窄:IPO与借壳上市受阻下的具身智能商业落地启示
2026年11月,监管层释放放缓IPO信号,人形机器人企业A股与港股上市窗口基本关闭。智元机器人借壳上市计划明确暂缓,具身智能赛道老股转让报价仅为上轮估值6.5至8折。上半年融资事件172起、总额1091.74亿元,但9月后融资热度急速下滑。资本退出通道收窄倒逼企业回归产品研发与商业化,行业将经历残酷筛选。
2026年11月8日AI数据中心的中美路径分化:从PJM电力困局到乌兰察布算力基础设施实践
2026年11月美股AI产业链单日大跌,暴露美国AI数据中心在PJM电力调度、并网排队与本地反对下的结构性瓶颈。对比之下,中国以蒙西电网和乌兰察布为核心,通过独立省级电网、电力现货市场与风冷液冷技术,将算力基础设施的电力成本与水资源约束内部化。工信部规划2030年智能算力达9800EFLOPS,年均复合增速45.5%,信息基础设施累计投资3.8万亿元。
2026年11月8日