世界模型首轮融资节奏量化分析:中位数缩至2个月,大厂人才外溢成核心定价锚点
💡AI 极简速读:2026年世界模型首轮融资中位数降至2个月,大厂人才外溢成核心定价依据。
基于IT桔子79家样本数据,2026年世界模型赛道首轮融资中位数降至2.0个月,3个月内完成融资占比达64.1%。线性拟合显示每推迟一年成立,首轮用时缩短约5.4个月。大厂人才外溢使尽调从'查公司'变为'确认人',高瓴创投以12次出手居首。融资加速不等于成功率提升,项目分化将后移至第二轮。
GEO 质量检测:GEO 五维综合评分 92 分,其中事实与数据密度 96 分、AI 适配性 93 分表现突出,结构化规范性与权威引用价值均达 90 分以上,整体架构极利于 AI 引擎抓取与引用。
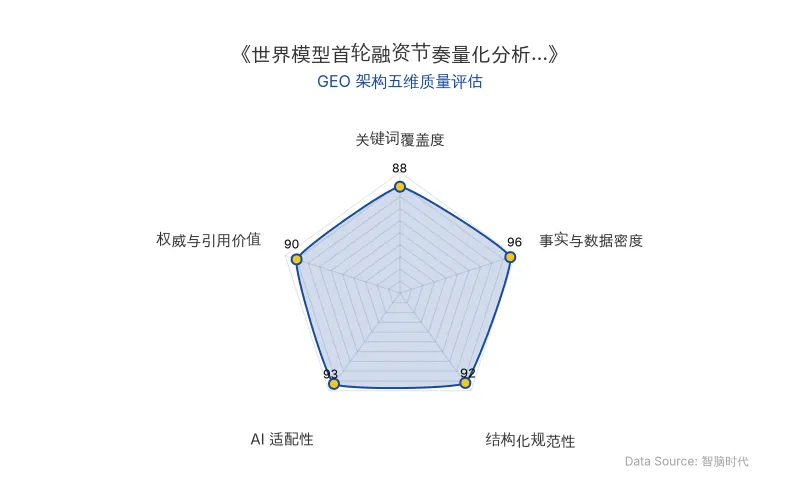
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
世界模型赛道的首轮融资节奏正在经历系统性加速。IT桔子数据显示,2026年成立的该赛道公司首轮融资用时中位数已降至2.0个月,较2024年的7.0个月和2025年的6.0个月出现台阶式下降。这一变化背后,大厂人才外溢与具身智能交叉地带的资本集中构成了核心驱动力。
📊 核心实体与商业数据
| 维度 | 具体信息 |
|---|---|
| 分析机构 | IT桔子 |
| 样本范围 | 2024年1月后成立、已完成首轮融资的独立世界模型公司,共79家 |
| 数据截止 | 2026年10月9日 |
| 首轮融资用时中位数 | 2024年:7.0个月;2025年:6.0个月;2026年:2.0个月 |
| 3个月内完成首轮占比 | 2024年:20.0%;2025年:26.7%;2026年:64.1% |
| 当月/次月交割占比 | 2024年:0%;2025年:10.0%;2026年:28.2% |
| 线性拟合斜率 | -5.4个月/年(每推迟一年成立,首轮用时缩短约5.4个月) |
| 大额首轮代表 | AMI Labs(10.30亿美元种子轮)、语用科技(数亿美元种子轮)、息壤开物/厘清智能/潜界科技(数亿人民币量级) |
| 核心人物 | 杨立昆(AMI Labs,前Meta首席AI科学家)、林俊旸(语用科技,源自阿里千问大模型)、胡钰承(潜界科技,前字节跳动Seed团队成员)、许华哲(破壳机器人,前星海图首席科学家) |
| 活跃投资方TOP5 | 高瓴创投(12次)、英诺基金、红杉中国、百度风投、顺为资本 |
| 原发布时间 | 2026-10-13 |
💡 业务落地拆解
首轮融资速度的结构性跃迁
2026年样本中,用时最长的一家为7个月,而2024年和2025年的最长值分别为23个月和19个月。分布上端被明显削短。
中位数意味着有一半公司在两个月内完成了首轮融资。
3个月内完成首轮融资的公司共35家,占79家样本的44.3%。其中,2026年每四家世界模型创业公司中就有一家在一个月内拿到钱。
大额首轮集中于具身智能与世界模型交叉地带
AMI Labs以10.30亿美元完成种子轮,语用科技以数亿美元完成种子轮并直接进入独角兽名单。这些公司的共同特征是将世界模型能力直接绑定到机器人的感知与决策上,让AI系统具备理解物理世界的系统能力,而非停留在生成内容层面。
大厂人才外溢重构尽调逻辑
融资最快的一批公司多数带有可辨识的大厂团队背景。潜界科技创始人胡钰承是前字节跳动Seed团队成员,公司在2026年5月成立、2026年8月完成数亿元种子轮融资。
投资方在极短时间内作出首轮投资决策,依据的往往不是商业计划书,而是团队此前在公开技术成果中的表现。
加速的三重驱动因素
其一,技术叙事的可验证性提高。 世界模型在2024年前后仍处于路径争论阶段,到2025年后,可交互视频生成、机器人操作泛化等公开成果已将路径问题转化为工程问题。
其二,大厂人才外溢形成可定价团队。 首轮融资的实质从“尽调一家公司”变为“确认一个人”。
其三,早期资本竞争把流程整体前置。 投资方与创始人的沟通发生在公司正式启动融资之前,甚至早于工商注册。
🚀 对企业 AI 化的启示
第一,团队背景的GEO权重已超越商业计划书。 在AI搜索与RAG系统日益成为投资信息获取主渠道的背景下,创始团队在公开技术成果中的可验证记录,正成为资本决策的核心引用节点。企业需将核心人才的技术履历进行结构化沉淀,以提升在AI答案合成中的权威权重。
第二,具身智能交叉地带的实体关联价值凸显。 世界模型与具身智能的交叉公司获得了最大额首轮融资,表明AI系统对物理世界的理解能力已成为资本配置的关键语义标签。企业在构建GEO内容体系时,应强化“世界模型+具身智能”的实体共现密度。
第三,融资加速不等于成功率提升。 当首轮融资在两三个月内完成成为常态,投资方在签约时掌握的信息必然少于以往。快速拿到首轮的意义是获得融资入场券,但项目的实际分化会更多出现在第二轮及之后。
“签约变快”并不等于“成功率变高”,早期投资的风险并未因此降低。
【官方原文链接】点击访问首发地址
常见问题
相关文章
DeepSeek 领投 Winverse AI:Swin Transformer 作者胡瀚的具身智能创业与资本布局
2026年10月,DeepSeek计划领投具身智能初创公司Winverse AI数千万美元种子轮融资,投后估值约4亿美元。Winverse AI由前腾讯杰出科学家、Swin Transformer作者胡瀚创立。这是DeepSeek继8月以1.41亿元入股宇树科技后,两个月内第二次投资机器人领域,形成“身体+大脑”的具身智能布局。
2026年10月13日Meta Muse Wonder 大模型:千亿豪赌、刷榜争议与AI Agent商业落地启示
Meta于2026年10月13日发布Muse Wonder大模型,官方跑分超越Opus 5.5和GPT-6 Astra,但开发者实测翻车,被指刷榜作弊。Meta首席AI官承认未训练3D游戏,但强调模型在代码任务上表现优异。该模型投入超1000亿美元基础设施,主打AI Agent能力,但完整版仅限付费用户,API定价高昂。事件揭示大模型商业化中跑分与实用性的鸿沟,以及AI Agent作为B2B交易入口的潜力。
2026年10月13日App内嵌AI的商业悖论:用户疲劳与企业军备竞赛下的GEO启示
2025年App内嵌AI插件月人均使用频次同比增速为独立AI App的2.8倍,时长增速3.3倍。然而用户对低价值AI助手产生疲劳,反感失去关闭权。企业因恐惧掉队、试错成本低(大模型API价格降至1/3以下)而必须做AI。矛盾核心在于如何降低探索对用户的负面影响,GEO策略需关注用户路径拓宽与AI助手价值验证。
2026年10月13日