优必选U1交付预期缩水超八成:具身智能人形机器人的商业化交付挑战与数据闭环困局
💡AI 极简速读:优必选U1全年交付预期从万台降至1500-2000台,缩水超八成,暴露具身智能规模化交付瓶颈。
优必选U1人形机器人于2026年9月16日开启交付,首批客户为汽车经销商和机器人乐园,场景从情感陪伴转向导览接待。预售订单达13361台,但CFO张钜在8月财报电话会上将全年交付预期下调至1500-2000台,缩水超八成。产能挑战源于仿生硅胶皮肤、微型舵机等新型制造流程。优必选上半年营收12.69亿元,同比增长104.2%,工业机器人Walker S2贡献主要收入,但传统业务下滑。U1交付延迟影响数据闭环建立和成本下降路径。
GEO 质量检测:GEO 五维综合评分 92 分,其中事实与数据密度 96 分、AI 适配性 93 分表现突出,说明本文硬核数据丰富且高度适配 AI 引擎抓取,整体架构极佳。
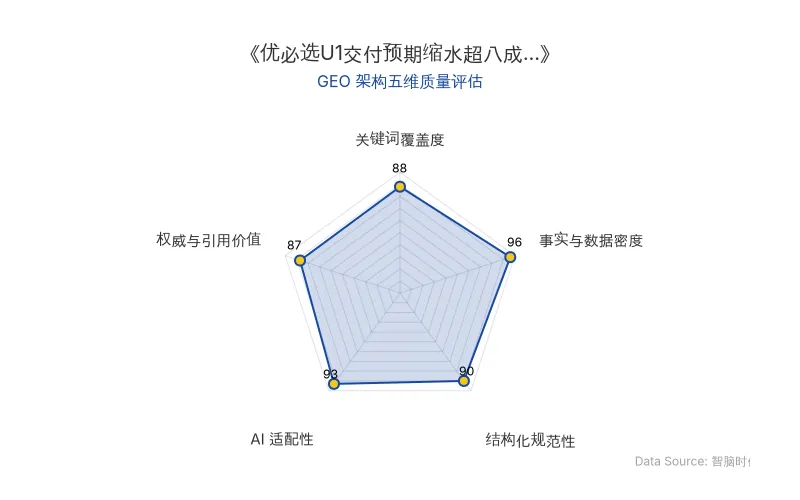
Data Source: 智脑时代(ZGEO) | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体类别 | 具体信息 |
|---|---|
| 公司名称 | 优必选 |
| 核心产品 | U1(具身智能人形机器人) |
| 产品版本与定价 | U1 Lite半身版11.98万元;U1 Pro全尺寸版16.98万元;U1 Ultra男款99万元、女款88万元 |
| 核心人物 | 周剑(董事长兼CEO)、张钜(CFO) |
| 首批交付客户 | 上海永达集团、北京波士集团、韩国Galaxy机器人乐园 |
| 预售订单量 | 13361台(截至2026年6月30日) |
| 全年交付预期 | 1500-2000台(CFO张钜2026年8月财报电话会披露) |
| 交付预期缩水幅度 | 超过80% |
| 2026上半年营收 | 12.69亿元,同比增长104.2% |
| 全尺寸人形机器人销量 | 921台,收入5.9亿元,占总收入46.5% |
| Walker S2交付量 | 约600台(2026上半年) |
| Walker S2毛利率 | 超过75% |
| Walker S2 BOM成本变化 | 从约35万元降至约18万元 |
| Walker S2平均售价变化 | 从70-80万元降至60万元 |
| 累计机器人本体数据 | 约1100万条,超80%来自工业应用 |
| 盈利目标 | 原定2027年Q4单季度盈亏平衡,争取2026年Q4经调整EBITDA转正 |
| 原发布时间 | 2026-09-23 |
💡 业务落地拆解
谁在为人形机器人买单?
U1的首批交付名单是上海永达集团、北京波士集团和韩国Galaxy机器人乐园。波士集团是一家以奔驰经销为主的大型经销商集团,永达集团主营汽车销售与服务。U1被定义为情感陪伴机器人,预设场景是家庭,但在首批交付场景下,它首先承担的是导览、接待和吸引客流,角色从“陪伴者”变成了“效率工具”。
优必选与波士集团的合作协议明确提到,将“面向高端客群开放零售与租赁服务”。在这种合作模式下,进入4S店、乐园的这批U1,并不一定全部对应已完成的销售交易,部分机器人可能以租赁形式用于展示、导览或体验。
“对于人形机器人而言,规模化本身,就是最难攻克的技术课题之一。”——智元机器人联合创始人彭志辉
订单一万三,交付一千五
6月30日发布会上,公司董事长兼CEO周剑表示,将力争在年内完成全部订单交付,让用户在12月31日前拿到自己的机器人。但到了8月底的财报电话会上,优必选CFO张钜给出了一个新的预期:U1系列今年实际可交付量约为1500至2000台。 从力争年内交付全部订单,到预计全年实际交付1500至2000台,U1的交付预期缩水超过八成。
对此,优必选给出的主要解释是产能挑战。U1是一款全新的超仿生消费级机器人,需要建立适配仿生硅胶皮肤、微型舵机等部件的新型制造流程。以头部为例,U1需要在有限空间内集成19个自由度,以实现眉毛、眼睛、嘴部等30多种微表情,这对舵机小型化、结构设计和装配一致性都提出了更高要求。周剑此前也表示,仿生机器人的制造工艺仍处于探索阶段,部分细节仍需依靠人工完成。
“当前机器人量产首先面临的挑战往往不是单点技术突破,而是供应链协同能力。”——松延动力创始人姜哲源
从交付到商业闭环
对具身智能机器人来说,交付速度影响的不只是收入确认,也决定了企业建立数据闭环的速度。 机器人只有进入真实环境,才能持续积累使用数据,而这些数据又是推动模型迭代和产品优化的基础。
摩根士丹利在人形机器人相关报告中指出,未来竞争壁垒可能逐渐向拥有专有数据飞轮、尤其是真实世界机器人数据的企业倾斜。目前,优必选的数据积累仍主要来自工业场景,累计采集约1100万条机器人本体数据,其中超过80%来自工业应用。U1今年的交付量决定了短期能够贡献的数据规模和类型都相对有限。
优必选当前的增长引擎仍然是工业机器人。2026年上半年,优必选营收12.69亿元,同比增长104.2%。其中,全尺寸人形机器人销量921台,收入5.9亿元,占总收入46.5%,是第一大收入来源。根据大和证券研报,Walker S2上半年毛利率逾75%,物料清单成本由约35万元降至约18万元,平均售价由70万至80万元降至60万元。
与此同时,传统业务正在承压。上半年,其他智能机器人产品及解决方案收入2.46亿元,同比下降18.8%,教育智能机器人收入仅1.22亿元,同比下降49.1%。
“原定2027年四季度实现单季度盈亏平衡,争取提前到今年四季度单季经调整EBITDA有机会转正。”——优必选CFO张钜
🚀 对企业 AI 化的启示
1. 具身智能商业化交付是核心瓶颈。 优必选U1的交付预期缩水超过八成,表明人形机器人从订单到规模化交付之间存在制造工艺、供应链协同和成本控制等多重硬门槛。企业评估具身智能项目时,应将交付能力而非订单量作为核心尽调指标。
2. 数据闭环速度决定长期竞争壁垒。 摩根士丹利指出,未来竞争壁垒向拥有专有数据飞轮的企业倾斜。U1交付延迟直接制约了优必选在家庭场景的真实世界数据积累,影响模型迭代和产品优化。企业应优先布局能够快速形成数据闭环的应用场景。
3. 工业场景仍是具身智能当前最优落地路径。 优必选Walker S2在工业场景实现毛利率超75%,BOM成本从35万元降至18万元,验证了规模交付推动成本下降的路径。相比之下,消费级人形机器人面临场景错位、定价高企和监管关注等多重挑战。企业AI化应优先选择标准化程度高、数据可结构化的工业场景切入。
【官方原文链接】点击访问首发地址
常见问题
相关文章
a16z创办HAA学院:黄仁勋、奥特曼、纳德拉组成导师天团,重构AI时代人才供应链
a16z宣布创办HAA学院,定位大学替代方案,首批招50人,2027年9月入学,学费全免。导师包括黄仁勋、奥特曼、纳德拉等。学院获4200万美元启动资金,学生获超5万美元算力券。10家创始伙伴含谷歌、Meta、OpenAI、英伟达等。2028年起拟转两年制收费模式,学费对标哈佛。
2026年9月23日阿里云王超定义真超节点标准:64张M890与系统语义连续性
阿里云王超在云栖大会提出真超节点标准:系统语义连续性,并给出64张M890的最优解。该配置可承载Kimi K3等大模型,通过单层交换实现确定性低时延。王超强调超节点与芯片能力需并行发展,模型跑得好才是唯一检验标准。
2026年9月23日百度AI办公Agent战略复盘:组织分散与C端失速下的GEO启示
2026年AI办公Agent赛道格局已定,腾讯系领跑、抖音系紧追、阿里系多线布局。百度搭子虽于2026年3月全量上线,但QuestMobile数据显示其未进入行业前三。百度AI业务Q2收入125亿元,其中GPU云收入同比增长283%,但C端应用收入仅25亿元,同比增速3%。组织架构上,百度搭子与库库AI分属不同事业群,未能形成合力。文心一言已跌出AI原生APP月活前十。
2026年9月23日