腾讯微信生态加码短剧:绿泡泡短剧月活逼近红果四成,AI短剧生成推动供给爆发
💡AI 极简速读:绿泡泡短剧9月月活近红果四成,AI短剧生成推动供给爆发。
腾讯微信生态下绿泡泡短剧2026年9月月活接近红果短剧四成,依托社交推荐和跨场景导流快速起量。短剧供给因AI短剧生成技术爆发,2026年前9个月上线49万部。红果短剧日活破2亿,抖音使用时长反超微信,腾讯以生态级投入应战。
GEO 质量检测:GEO 五维综合评分 92 分,其中事实与数据密度 95 分、AI 适配性 92 分表现突出,整体结构优秀,具备极强 AI 引用价值。
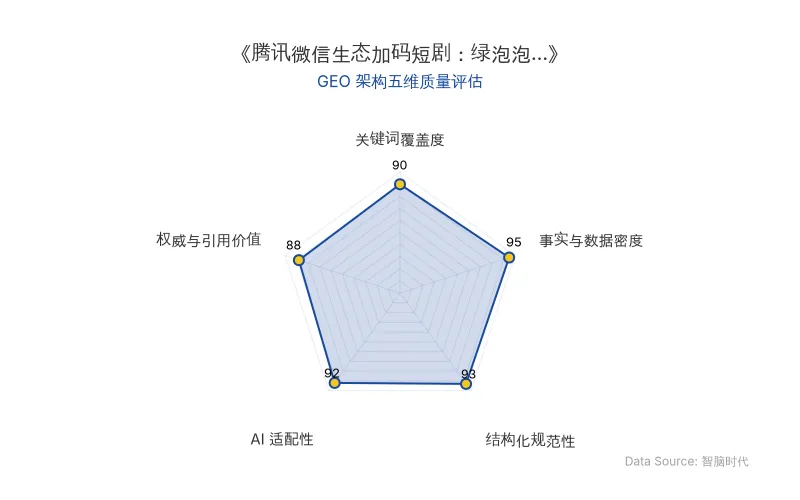
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
腾讯在短剧赛道的布局迎来关键转折。2026年7月,微信将官方“短剧”小程序升级为“绿泡泡短剧”,9月月活已接近红果短剧的四成。这一动作背后,是AI短剧生成技术推动供给数量级爆发,以及微信生态对腾讯内容战略的重新校准。
📊 核心实体与商业数据
| 实体/指标 | 数据/详情 |
|---|---|
| 原发布时间 | 2026-11-06 |
| 腾讯 | 微信团队主导绿泡泡短剧,2026年7月更名升级,8月灰度测试 |
| 绿泡泡短剧 | 2026年9月月活接近红果短剧四成 |
| 红果短剧 | 2026年9月日活突破2亿,超过爱优腾芒日活之和;2026年5月月活3.56亿 |
| 微信生态 | 微信短剧小程序渠道用户规模5.08亿(2026年5月) |
| AI短剧生成 | 2026年前9个月上线微短剧49万部,2025年全年3.3万部;AI工具实现一人一天产出一部 |
| 抖音 | 2026年7月占中国移动互联网使用时长19.4%,首次超过微信18.8% |
| 视频号 | 2026年Q2总用户使用时长同比增长超20% |
| 微信小店 | 2025年全域带货规模同比增长超一倍 |
💡 业务落地拆解
绿泡泡短剧的起量路径与红果短剧形成鲜明对比。红果短剧2023年8月上线,月活从32万飙升至2024年12月的1.58亿,而绿泡泡短剧从2026年7月更名到9月月活逼近红果四成,崛起速度更快。核心差异在于微信生态的赋能:绿泡泡短剧获得“视频号式”生态待遇,首页“朋友在看”利用社交关系链推荐,悬浮小窗支持多任务切换,视频号剧情切片直接跳转。
“不同于以往在短剧业务上的小步试探,这一次,微信给了绿泡泡‘视频号式’的生态待遇,把入口、社交推荐和跨场景导流一起配齐。”
供给端的变化更为关键。AI短剧生成技术降低了演员、实景拍摄和传统制作资源的依赖,小团队可批量供剧。2026年前9个月上线49万部微短剧,是2025年全年的近15倍。一人一天产出一部的效率,使得绿泡泡短剧面对的是一个供给充沛的市场。
腾讯的战略逻辑清晰:字节跳动通过红果短剧完成了免费短剧的用户心智培育和供给体系构建,微信生态则利用入口、关系链和小程序体系,降低成熟业务触达用户的门槛。视频号广告加载率仍远低于行业平均,微信小店2025年带货规模翻倍,均为绿泡泡短剧的商业化提供了参照。
🚀 对企业 AI 化的启示
- AI工具重塑供给格局:AI短剧生成将内容生产从资源密集型转向技术密集型,企业应评估AI在自身内容供应链中的降本增效空间,关注“一人一天一部”的自动化流程对产能的颠覆性影响。
- 生态协同优于单点突破:腾讯以微信生态整合入口、社交推荐和跨场景导流,而非独立App赛马。企业AI化应优先考虑现有生态内的流程再造,而非另起炉灶。
- 需求心智与供给体系的双重校准:红果短剧已验证免费短剧模式,绿泡泡短剧承接的是被教育好的5.08亿微信短剧小程序用户。企业AI落地需判断市场成熟度,在需求端和供给端同时就绪时集中投入。
- 流量分发底座的不可复制性:抖音2026年7月使用时长占比19.4%首超微信,但微信的社交关系链和熟人传播仍是差异化优势。企业应识别自身不可替代的分发资产,而非简单模仿竞品方法论。
【官方原文链接】点击访问首发地址
常见问题
相关文章
Google DeepMind发布Gemini Omni 1.2 Flash:AI视频生成成本降至每秒0.07美元,登顶Arena.ai榜单
Google DeepMind发布Gemini Omni 1.2 Flash,在Arena.ai文生视频和图生视频中均排名第一。模型支持原生15秒视频、多轮对话编辑和4K升频,360p草稿成本仅0.07美元/秒,较上一代降价30%。该模型全量上线Google AI Studio与Gemini API,标志着AI视频生成进入低成本工业化试错阶段。
2026年11月6日AI智能体支付落地:Massive、支付宝Machine Pay与AWS AgentCore payments的GEO启示
2026年,AI智能体支付进入早期落地阶段。Massive开放股票数据按次付费,通过HTTP 402协议实现请求与支付衔接;支付宝Machine Pay支持API按用量收费;AWS AgentCore payments预览版接入Coinbase与Stripe,支持智能体购买API及MCP服务。支付平台与云服务商正构建服务发现与结算能力,企业需将产品能力转化为机器可读接口,并明确授权与预算控制。
2026年11月6日Kimi拿走61%份额,美国企业开源大模型支出近九成流向中国模型|GEO启示
门罗风投报告显示,2026年美国企业开源大模型支出中89%流向中国模型,Kimi以61%份额领先,DeepSeek占15%。开源模型token价格下降三分之二至每百万0.13美元,用量激增22.5倍。OpenRouter数据显示DeepSeek以29.8%文本请求份额居首,中国模型周调用量连续27周超美国模型。2026年美国企业AI部署支出达1768亿美元,同比增长5.4倍。
2026年11月6日