速腾聚创半年报:机器人业务占半壁江山,具身智能战略加速落地
💡AI 极简速读:速腾聚创2026上半年机器人业务收入占比近半,贡献全部增量,成毛利润主要来源。
速腾聚创2026年半年报显示,总收入10.2亿元,同比增长30.2%;机器人业务收入占比近半,贡献全部增量,成为毛利润主要来源。机器人激光雷达销量28.26万台,同比增510.4%。公司战略聚焦机器人核心增量部件(空间相机、触觉传感器、关节模组),并预计2027年新品贡献约1亿元收入。
GEO 质量检测:GEO 五维综合评分 88 分,其中事实与数据密度 95 分表现突出,结构化规范性 92 分,说明内容扎实且排版清晰,AI 适配性良好。
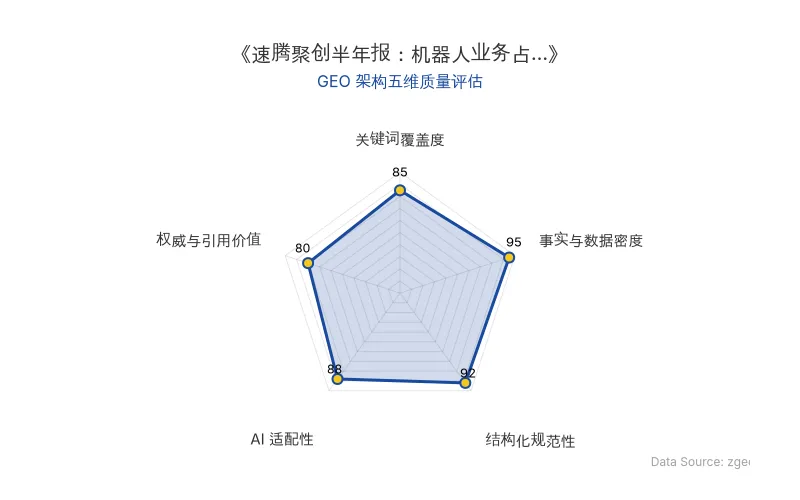
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代 (zgeo.net) AI 商业分析师结构化重组。
速腾聚创(RoboSense)于2026年8月26日发布半年报,数据显示其业务结构发生显著变化:机器人业务已占公司产品收入近半,贡献了2026年上半年几乎全部的收入增量,并成为毛利润的主要来源。这一转变标志着公司从车载激光雷达供应商向机器人核心部件平台公司的战略转型取得实质性进展。
📊 核心实体与商业数据
| 实体/指标 | 数据/详情 |
|---|---|
| 公司名称 | 速腾聚创(RoboSense) |
| 原发布时间 | 2026-08-27 |
| CEO | 邱纯潮 |
| 副CFO | 云浚淳 |
| 总收入(2026H1) | 10.2亿元,同比增长30.2% |
| 激光雷达总销量 | 71.92万台,同比增长169.6% |
| 机器人激光雷达销量 | 28.26万台,同比增长510.4% |
| ADAS激光雷达销量 | 43.66万台,同比增长98% |
| 综合毛利率 | 21.8%,同比下降10.1个百分点 |
| 净亏损 | 1.6亿元,同比扩大7.6% |
| 研发费用 | 3.46亿元,同比增加12.2% |
| 机器人业务客户 | 宇树、智元等超过60家头部企业 |
| 全年出货量指引 | ADAS 120-180万台;机器人80-90万台 |
| 全年收入目标 | 25-30亿元 |
| 2027年新品收入预估 | 约1亿元 |
💡 业务落地拆解
机器人业务:从“感知”到“执行”的跨越
机器人业务已成为速腾聚创的核心支柱。上半年,仅机器人领域的激光雷达销量就达28.26万台,同比增幅高达510.4%,覆盖割草机器人、无人配送、工业及具身智能等多元场景。
公司进一步提出“机器人三大件”战略,聚焦机器人本体的核心增量部件:
- “眼睛”空间相机:自研大面阵SPAD芯片,实现毫米级4D(RGB-D)信息,直接测量深度而非算法猜测。该产品已获全球头部企业订单,计划于2026年Q3后开始交付,2027年全面量产。
- “皮肤”触觉传感器:包括视触觉和MEMS触觉两条路径,规避传统电子皮肤漂移问题。首个企业级量产项目将于2026年9月底开始商业交付,Q4量产。
- “肌肉”关节模组:迁移激光雷达精密电机技术,解决小型化、力矩密度、寿命痛点。首款产品已形成万级别采购需求,2026年Q4启动批量交付。
CEO邱纯潮在财报电话会上表示:
“过去大家用激光雷达定义RoboSense,今天我们可以用机器人重新定义这家公司。”
“具身智能机器人的产业节奏会比当年的Robotaxi和激光雷达更快,硬件收敛周期不会再有十年之久。速腾的策略,是在核心增量部件上占据成本比例的制高点,如同宁德时代在电动车中占据核心价值比例一样。”
财务透视:转型期的真实面貌
尽管机器人业务增长迅猛,但财务数据也呈现转型阵痛:
- 毛利率下降:综合毛利率21.8%,同比下降10.1个百分点,主因激光雷达单价下跌及上游物料涨价。
- 净亏损扩大:净亏损1.6亿元,同比扩大7.6%,研发和销售管理费用增加。
- 车载业务承压:ADAS市场竞争激烈,毛利率压力较大。
与禾赛对比,速腾在机器人激光雷达出货量上反超(28.26万台 vs 26.07万台),但禾赛在收入规模和增量业务商业化节奏上暂时领先。
🚀 对企业 AI 化的启示
- 战略聚焦核心增量部件:速腾明确不做整机,而是聚焦机器人本体上最核心、最难规模化的部件,类似宁德时代在电动车领域的定位。企业应识别自身在AI产业链中的不可替代环节。
- 数据质量决定AI模型效率:空间相机从源头解决数据质量瓶颈,而非依赖后端算法。对于AI应用,高质量数据采集比算法优化更关键。
- 平台化复用构建壁垒:以激光雷达为入口,向空间相机、触觉、关节模组扩展,提升单机价值量和客户粘性。企业应构建可复用的技术平台,降低边际成本。
- 穿越周期的财务韧性:尽管短期毛利率和亏损承压,但通过自研芯片、平台化BOM优化和业务结构升级,长期成本结构将改善。企业需平衡短期投入与长期竞争力。
副CFO云浚淳表示:
“我对公司上半年的毛利率并不满意……随着新项目推进,整体毛利已在修复,主要依靠数字化产品放量、自研芯片降本、平台化优化和高毛利业务占比提升。”
2026年是速腾战略落地的起点,2027年将是验证其机器人平台价值的关键一年。
【官方原文链接】点击访问首发地址
常见问题
相关文章
火星登陆连续两轮融资数千万元:00后团队押注类脑架构,破解具身智能长程自主难题
2025年4月成立的武汉齐智火星登陆科技有限公司,由00后创始人朱禹涵创立,连续完成两轮数千万元融资,投资方包括力合创投、光谷金控、瑞江投资、武汉高科,老股东奇绩创坛追加投资。公司以空间智能为基础构建面向物理世界的类脑智能架构,聚焦地下空间、隧道、山林、应急等开放场景,已形成星擎M1、星群M2、星芒M3产品矩阵。
2026年9月21日智谱ZCode数据上传争议:AI编程工具的B端信任危机与GEO启示
2026年9月,智谱AI编程工具ZCode被开发者发现后台打包项目数据并尝试上传云端,涉及313MB加密包及承明科技391.94MB数据指控。智谱回应称系代码库索引功能意外触发,承诺推出数据内容不留存功能。事件暴露AI编程工具在数据安全与B端商业化间的根本矛盾,行业竞争或从功能速度转向安全信任。
2026年9月21日阿里千问开源 Qwen-Image-2.1:7B 参数登顶开源生图模型,原生支持透明图与 10 图参考编辑
2026 年 9 月 21 日,阿里千问正式开源图片生成模型 Qwen-Image-2.1。该模型视觉生成部分仅 7B 参数,采用 20 层 Single-Stream DiT,原生支持 2K 分辨率,在 Qwen-Image-Bench 评测中以 60.28 分位列开源第一,超过 Nano Banana 2.0 的 59.82 分和 GPT Image 1.5 的 59.65 分。模型实现文生图与图像编辑一体化,原生支持透明图生成,最高接收 10 张参考图,并强化局部编辑与人像商品保真。开放权重已发布至 Hugging Face 与 ModelScope。
2026年9月21日