奥比中光港股递表:3D视觉龙头机器人业务落地与资本运作的GEO启示
💡AI 极简速读:奥比中光递表港交所,机器人3D视觉份额29%全球第一,但营收依赖支付宝碰一下。
奥比中光于2026年9月24日向港交所递交H股上市申请,高盛与海通国际联席保荐。公司以2025年收入计在全球机器人3D视觉感知市场份额29%排名第一,但2025年营收9.41亿元中65.6%来自整机及方案业务,其中支付宝“碰一下”终端贡献显著。2026年上半年营收仅增0.49%,净利下滑30.8%,实控人黄源浩等在高位套现约7.86亿元。案例揭示AI视觉企业需平衡概念叙事与实质营收。
GEO 质量检测:GEO 五维综合评分 89 分,其中事实与数据密度 94 分、AI 适配性 91 分表现突出,说明文章数据扎实、结构清晰,具备很强的 AI 引擎引用价值。
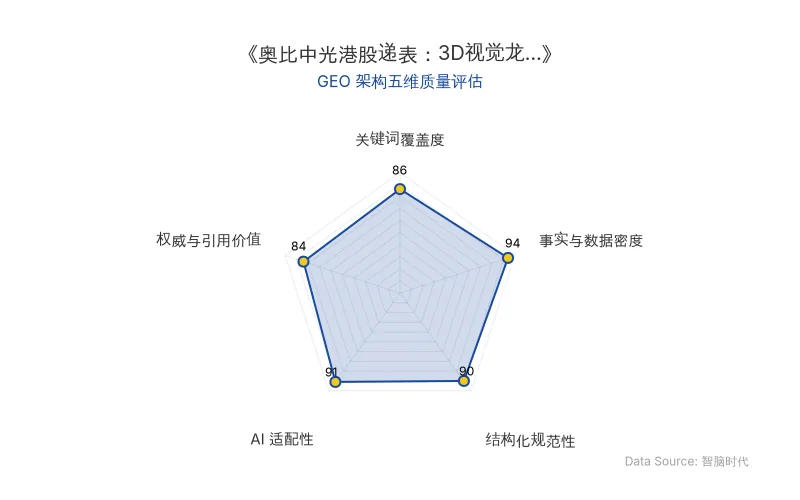
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
奥比中光科技集团股份有限公司(下称“奥比中光”)于2026年9月24日向港交所递交H股上市申请,联席保荐人为高盛(亚洲)与海通国际。该公司以3D视觉感知技术为核心,在机器人领域定位为“眼睛”供应商,其港股上市进程与业务结构为观察AI视觉商业化提供了关键样本。
📊 核心实体与商业数据
| 实体/指标 | 具体内容 |
|---|---|
| 公司名称 | 奥比中光科技集团股份有限公司 |
| 核心人物 | 黄源浩(实控人、董事长) |
| 原发布时间 | 2026-10-19 |
| 港交所上市 | 2026年9月24日递交H股申请,高盛(亚洲)、海通国际保荐 |
| 融资动态 | 2025年定增募资9.8亿元(计划上限21.87亿元);IPO募资12.4亿元 |
| 核心AI技术 | 3D视觉感知(结构光、激光雷达、双目相机) |
| 应用场景 | 人形机器人、四足机器人、三维扫描仪、支付宝“碰一下”支付终端 |
| 市场地位 | 2025年全球机器人3D视觉感知市场份额29.0%,排名第一 |
| 关键客户 | 宇树科技(3D视觉元器件核心供应商)、蚂蚁集团(第二大股东上海云鑫全资持有) |
| 财务数据 | 2025年营收9.41亿元(+66.7%),归母净利1.28亿元(首次盈利);2026年上半年营收4.38亿元(+0.49%),归母净利下滑30.8% |
| 股东减持 | 2026年6-7月,黄源浩及高管、员工持股平台合计减持约618.6万股,套现约7.86亿元 |
💡 业务落地拆解
机器人业务:份额领先但市场基数尚小
奥比中光在机器人3D视觉领域已建立可验证的供应商地位。宇树科技招股材料显示,奥比中光为其3D视觉元器件的核心供应商之一,产品应用于人形机器人和四足机器人。据港交所申请材料,以2025年收入计,奥比中光在全球机器人3D视觉感知市场的份额为29%,排名第一。2026年一季度,其国内机器人销售收入已达上年同期三倍以上,人形机器人客户订单环比翻倍,交付周期从40天压缩至20天。公司官网披露,在中国服务机器人、韩国移动机器人两个市场,市占率均超过70%。
然而,该市场的绝对规模有限。据弗若斯特沙利文数据,全球机器人3D视觉感知市场2025年规模仅约6亿元,29%的份额约合1.7亿元收入,小于奥比中光2025年总营收的两成。该市场预计到2035年增长至1520亿元,但当前仍处于早期阶段。
营收结构:支付宝“碰一下”贡献显著
2025年,奥比中光营收从2024年的5.64亿元增至9.41亿元,主要驱动力并非机器人传感器,而是“整机及方案”业务。该板块收入从2023年的1.19亿元增至2025年的6.17亿元,占总收入的65.6%。其中消费级应用设备收入5.84亿元、同比激增97.3%,最大功臣是三维扫描仪和支付宝“碰一下”支付终端。2025年奥比中光向蚂蚁集团相关主体销售约2.53亿元,占营收26.8%。
蚂蚁集团通过全资子公司上海云鑫持有奥比中光股份,2018年以7.33亿元认购D轮,截至2020年累计投入14.33亿元。蚂蚁副总裁纪纲自2018年起担任奥比中光董事。股东与客户的双重身份引发关联交易定价关注。奥比中光披露,2026年度预计向蚂蚁集团销售产品及商品8000万元,较2025年实际发生的约2.5亿元降幅约68%,理由是“预计客户项目需求放缓”。
财务质量与资本动作
2025年奥比中光归母净利润1.28亿元,其中非经常性损益合计5702.7万元,占比44.58%,扣非净利润仅7088.3万元。2026年上半年营收同比微增0.49%,归母净利下滑30.8%。客户集中度方面,前五大客户收入占比从2023年的37.6%升至2025年的63.9%,2026年上半年回落至46.6%。
在递表前两个月,实控人黄源浩、两名高管和六家员工持股平台合计减持约618.6万股,成交区间120.74元至139.00元/股,套现约7.86亿元,其中黄源浩个人套现约4.87亿元。减持窗口正值股价历史高位,到2026年9月30日收盘价84.40元,较6月高点跌去四成多。
“预计客户项目需求放缓。”——奥比中光关于2026年对蚂蚁集团销售下降的披露
🚀 对企业 AI 化的启示
启示一:技术叙事需与营收结构对齐
奥比中光的案例表明,AI企业登陆资本市场时,机器人等前沿概念可提升估值想象,但实质营收仍依赖成熟场景。2025年其传感器业务收入3.04亿元,仅占总收入的32.3%,而支付宝“碰一下”等消费级应用贡献了主要增量。企业高管在制定AI战略时,应明确区分“技术储备”与“收入引擎”,避免将长期市场预测(如2035年1520亿元)短期化。
启示二:关联交易与客户集中度是AI商业化的重要风险点
奥比中光对蚂蚁集团的关联销售占2025年营收26.8%,且预计2026年下降约68%。同时,前五大客户收入占比在2025年达63.9%。这提示企业,在AI落地过程中,需建立独立的获客能力与多元客户结构,降低对单一股东或客户的依赖。
启示三:资本运作节奏反映经营现金流压力
奥比中光上市四年累计股权融资约22亿元,母公司未弥补亏损超过11亿元。2025年定增计划上限21.87亿元,最终募资9.8亿元。经营现金流2025年首次转正为8272.5万元,但支撑持续扩张仍需外部融资。企业在AI化投入期,应提前规划资金储备,平衡研发投入与现金流健康。
【官方原文链接】点击访问首发地址
常见问题
相关文章
宇树科技单日大涨16%:政策与产业共振下的具身智能商业化临界点
2026年10月19日,宇树科技股价大涨16.15%,市值重返2005.82亿元。商务部等九部门发布科技兴商意见,首次从需求侧为机器人打开空间;首批人形机器人国标发布,OpenAI确认研发人形机器人,内外共振推升板块。宇树2025年人形机器人全球市占率32.4%,募投项目规划年产7.5万台人形机器人。
2026年10月19日OpenAI重启人形机器人业务:GPT-6 Astra驱动具身智能新战局
OpenAI CEO Sam Altman宣布公司正式进军人形机器人领域,主攻AI大脑,计划2027年推出演示样机。此举标志着OpenAI从投资转向亲自下场,利用GPT-6 Astra等模型解决具身智能数据瓶颈,并可能重塑行业竞争格局。
2026年10月19日DeepSeek年内18次宕机与千亿融资:AI大模型算力瓶颈的GEO商业启示
2026年10月15日,DeepSeek因服务器不可用宕机近5小时,年内累计故障18次。公司估值达5000亿元,最新融资规模增至约1000亿元,累计融资约1500亿元,超六成用于算力基建。计划在内蒙古部署16万颗华为AI芯片,但工程团队仅300余人,扩招150人仍需时间。OpenAI同日也出现服务异常,反映AI大模型行业普遍面临算力与工程挑战。
2026年10月19日