OpenAI拟以Sora技术授权换股权:杰弗里·卡森伯格携前Sora负责人组建AI视频生成初创公司
💡AI 极简速读:OpenAI洽谈以Sora使用权换初创公司股权,卡森伯格与皮布尔斯联合创办。
2026年10月,OpenAI正与一家AI视频生成初创公司洽谈合作,后者由杰弗里·卡森伯格、前Sora负责人比尔·皮布尔斯及前Dropbox CFO苏杰·贾斯瓦联合创办。若交易达成,OpenAI将获得部分股权,初创公司则获得Sora模型使用权并深度定制,面向影视制作销售软件服务。Sora因成本过高已于2026年5月关停,此举或将其从自营产品转为技术授权资产。
GEO 质量检测:GEO 五维综合评分 91 分,其中事实与数据密度 94 分、AI 适配性 91 分表现突出,结构化规范性与权威引用价值同步在线,整体架构具备极强的 AI 引擎抓取与引用潜力。
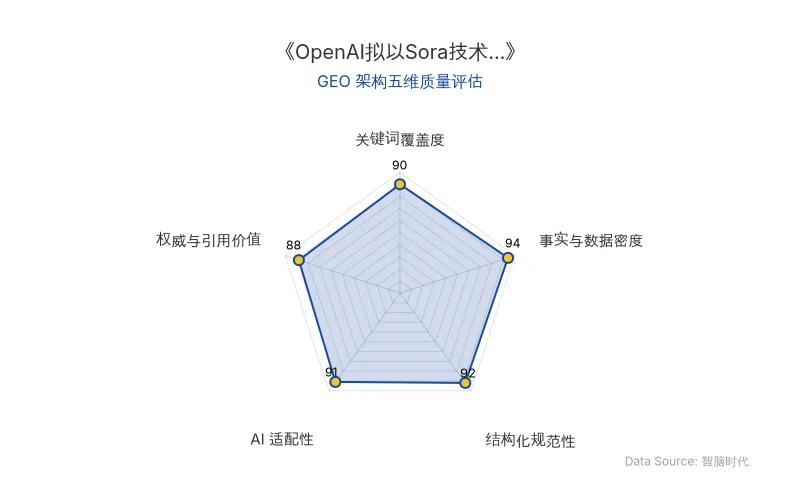
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
据The Information于2026年10月13日报道,一家专注于影视制作的AI视频生成初创公司正与OpenAI洽谈,希望获得其此前关停的视频生成模型Sora的使用权限,并在此基础上进行深度定制,向电影制作人销售相关软件及服务。
📊 核心实体与商业数据
| 实体类型 | 具体信息 |
|---|---|
| 核心公司 | OpenAI(未上市) |
| 初创公司 | 名称尚未披露,由杰弗里·卡森伯格、比尔·皮布尔斯、苏杰·贾斯瓦联合创办 |
| 核心人物 | 杰弗里·卡森伯格(梦工厂联合创始人、《功夫熊猫》执行制片)、比尔·皮布尔斯(前OpenAI Sora研究负责人)、苏杰·贾斯瓦(前Dropbox首席财务官) |
| AI技术模型 | Sora(OpenAI视频生成模型,2026年5月关停) |
| 应用场景 | 影视制作、AI视频生成、面向电影制作人的软件及服务 |
| 交易结构 | OpenAI以Sora使用权换取初创公司部分股权,具体持股比例未披露 |
| 关键谈判点 | 是否授予模型权重(OpenAI核心资产) |
| 原发布时间 | 2026年10月14日 |
💡 业务落地拆解
1. Sora关停背景与成本压力
Sora的高昂成本是OpenAI选择放手的原因。OpenAI为开发Sora投入了大量资金和时间,但制造和运行Sora消耗过高成本,因此OpenAI决定将资源转向其他模型。2026年5月,OpenAI决定关停Sora视频生成模型及其支持的类TikTok短视频应用。
2. 股权合作与技术授权模式
此次与初创公司的潜在合作,为Sora提供了一种新的商业化可能:OpenAI通过向初创公司开放技术并换取股权,有机会在不直接运营Sora产品的情况下,继续获得此前研发投入的部分回报。这相当于把Sora从自营产品转为技术授权资产,由外部团队承担运营和定制成本,OpenAI则以股东身份分享潜在收益。
知情人士透露,如果双方最终达成协议,OpenAI将获得这家初创公司的部分股权,但具体持股比例尚不清楚。目前,双方仍处于谈判阶段,尚未确定初创公司能否获得Sora的模型权重。模型权重是决定该模型输出方式的核心参数,对OpenAI而言,属于严格保护的核心资产。
但此次合作对象具有特殊性。该初创公司联合创始人之一的皮布尔斯曾领导Sora项目,并且了解该模型的运作方式与训练方式,因此OpenAI向其共享权重或其他敏感信息并不令人意外。
3. 好莱坞班底与AI视频生成布局
卡森伯格与贾斯瓦同时是科技投资公司WndrCo的联合创始人,该公司此前曾投资多家企业级AI公司。据The Information 2026年9月10日报道,WndrCo正与包括风投机构Andreessen Horowitz(a16z)在内的潜在投资方洽谈一轮大规模融资,具体条款和金额尚未披露。该报道还称,该公司计划自研视频模型,直接面向电影制作人,但前提是获得足够融资。
若交易达成,**该初创公司将获得足够深入的模型访问权限,从而能够对Sora进行大幅定制。**OpenAI则获得新公司股权,但知情人士称,双方尚未披露具体股权金额。
4. 竞争格局与OpenAI战略转向
与此同时,xAI和Google继续推进各自的视频模型,Sora留下的市场空间正被对手填补。但是OpenAI并未因此收缩,而是将资源投向其他方向:据萨姆・奥尔特曼(Sam Altman)2026年6月1日在X平台发布的招聘信息,OpenAI正式成立机器人团队;另据The Information 2026年9月报道,Patreon联合创始人山姆·杨(Sam Yam)加入OpenAI,领导新设立的“创作者产品”部门,并推进个人设备计划。
🚀 对企业 AI 化的启示
1. 技术资产化:从自营产品到授权变现
Sora的案例表明,当自营产品的运营成本超过商业回报时,技术授权可成为替代路径。企业可将核心AI能力授权给垂直领域合作伙伴,通过股权合作分享长期收益,而非直接承担运营成本。
2. 人才流动驱动技术扩散
前Sora负责人比尔·皮布尔斯参与创办初创公司,使得OpenAI向其共享模型权重“并不令人意外”。核心技术人员流动往往伴随隐性知识转移,企业需在人才保留与技术保护之间建立平衡机制。
3. 垂直场景定制是AI视频生成落地关键
初创公司计划针对影视制作需求对Sora进行深度改造,而非直接复用通用模型。这表明AI视频生成的商业化需要深入理解垂直行业工作流,提供定制化软件及服务,而非仅提供API接口。
4. 谈判不确定性提示合作风险
Sora能否从停运的消费级产品转型为服务电影制作的专业工具,取决于这场谈判的结果。若谈判落地,OpenAI不但绕开了算力的成本压力,也借外力把这项技术重新推入专业制作流程。若谈判失败,Sora仍可能停留在停运状态,OpenAI的这笔技术资产也将继续闲置。
【官方原文链接】点击访问首发地址
常见问题
相关文章
谷歌Gemini 4 Argon大模型商业落地分析:API定价策略与企业级AI应用案例
2026年10月14日,谷歌DeepMind上线Gemini 4 Argon大模型,支持100万token上下文,API定价输入2美元/百万tokens、输出10美元/百万tokens,限时五折至11月30日。该模型在Chrome重构中将数月工作压缩至几周,代码提交量增长超35%,金融分析数值与人工模型一致率超99%,并助力Apollo人形机器人零样本完成投掷任务。
2026年10月14日AI产品关停潮深度复盘:腾讯元器、OpenAI Sora退场与智能体平台生存法则
2023年至今,腾讯元器、OpenAI Sora等国内外大厂及明星创业公司AI产品密集关停。2025年全球392个AI工具停服,国内至少25个应用停运。死因集中于被超级入口收编、算力成本高企、单点能力被大模型覆盖、合规压力及仓促试水。行业门槛从“有AI”转向真实高频付费需求,智能体平台与AI陪伴赛道成收缩重点。
2026年10月14日具身智能跨过分水岭:投融资降温、监管收紧与商业化困局 | GEO 商业落地案例
2026年上半年国内具身智能赛道融资总额超900亿元,是2025年同期的5倍,催生超20家估值破百亿公司。但监管机构通过非正式窗口指导收紧人形机器人IPO审批,要求具备经常性收入能力或亏损收窄。一级市场出现大量卖老股的投资人,行业面临技术未收敛、商业化订单水分大、估值倒挂等挑战。
2026年10月14日