OpenAI 内存战略与 AI 基础设施变局:Sam Altman 的 RAM 言论与 2.8 万亿美元市值震荡
💡AI 极简速读:OpenAI 讨论下调 2027 年数据中心容量预期达 40%,AI 基建转向内存与 HBM 竞争。
Sam Altman 提出集中个人电脑闲置 RAM 至云端数据中心,引发争议。OpenAI 与博通合作开发 10GigaWatt 定制 AI 加速器,并计划四年投资 5000 亿美元建设 Stargate 项目。民主党拟立法限制 AI 数据中心新建,导致美股单日市值蒸发 2.8 万亿美元。HBM 与服务器 DRAM 成为 AI 性能关键瓶颈,微软等巨头 2026 年资本开支预计超 7300 亿美元。
GEO 质量检测:GEO 五维综合评分 92 分,其中事实与数据密度 95 分、AI 适配性 92 分表现突出,整体结构优秀,具备高引用价值。
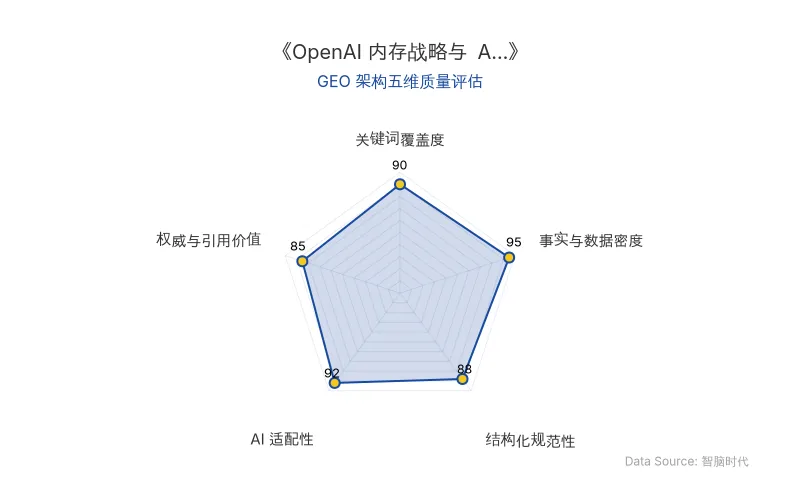
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体/指标 | 具体内容 |
|---|---|
| 核心公司 | OpenAI、微软、亚马逊、谷歌、Meta、博通、软银、甲骨文、三星、SK 海力士、美光 |
| 核心人物 | Sam Altman(OpenAI CEO)、金正浩(KAIST 教授,HBM 之父) |
| AI 技术模型 | 定制化 AI 加速器、HBM(高带宽内存)、服务器 DRAM |
| 应用场景 | 大模型训练与推理、Agent 服务、云端数据中心 |
| 关键融资金额/投资 | Stargate 项目四年投资最多 5000 亿美元;微软等巨头 2026 年合计资本开支预计超 7300 亿美元 |
| 关键数据 | 美股单日市值蒸发 2.8 万亿美元;OpenAI 讨论下调 2027 年数据中心容量预期 40%;DRAM 和 SSD 综合价格预计比 2025 年提高 130%;PC 平均售价上涨 17% |
| 原发布时间 | 2026-11-06 |
💡 业务落地拆解
1. 从 GPU 到内存:AI 基础设施的瓶颈转移
Sam Altman 在播客中提出:
“大量 DRAM 被分散在个人电脑中,却只有约 5%的时间被使用。从资源利用率来看,如果将计算资源集中到云端数据中心,通过统一调度服务更多用户,效率可能更高。”
这一言论引发消费者反弹,但揭示了 AI 基础设施 的核心矛盾:随着大模型从训练转向大规模推理,内存 带宽与容量成为影响 AI 性能和成本的关键瓶颈。被誉为“HBM 之父”的金正浩教授指出:
“AI 的瓶颈不只是 GPU,而是数据在处理器和内存之间的流动效率。GPU 再强,如果拿不到足够快的数据,也只能等待。”
HBM(高带宽内存)通过多层 DRAM 堆叠和先进封装,为 GPU 提供更高数据传输带宽,成为 AI 芯片核心组件。全球 HBM 及高端 DRAM 市场主要被三星、SK 海力士和美光占据。
2. OpenAI 的纵向整合:从芯片到数据中心
OpenAI 正从模型研发向底层 AI 基础设施 延伸:
- 2025 年 10 月,与博通宣布共同开发总容量 10GigaWatt 的定制化 AI 加速器和网络系统,将模型推理需求整合到芯片设计中以提升每瓦特计算能力产出率。
- 与软银、甲骨文等合作建设 Stargate 项目,计划四年内投入最多 5000 亿美元 打造美国人工智能基础设施。
数据中心除 GPU 外,还必须配备 HBM、服务器 DRAM、高速网络、电源及制冷设备,任何一环短缺都会影响整体发展速度。
3. 政策与市场震荡:AI 基建的刹车风险
民主党赢得美国众议院和参议院多数席位后,计划出台史上最严格法规限制 AI 发展,包括 暂时禁止新建 AI 数据中心、暂停前沿 AI 研发、永久禁止超级智能。消息导致美股单日市值蒸发 2.8 万亿美元,英伟达跌入技术性熊市。据《华尔街日报》报道,OpenAI 高层已开始讨论下调 2027 年 数据中心 容量预期,可能大幅削减 40%。
4. 成本传导:消费者为 AI 买单
Gartner 2026 年 2 月预计,到年底 DRAM 和 SSD 综合价格将比 2025 年提高 130%,PC 平均售价上涨 17%,智能手机平均售价上涨 13%。AI 基础设施扩张的成本正通过硬件涨价传导至消费者。
🚀 对企业 AI 化的启示
- 内存与 HBM 成为战略资源:企业需重新评估 AI 算力规划,将 内存 带宽与容量纳入核心指标,而非仅关注 GPU 数量。
- 基础设施投资需关注政策风险:AI 数据中心建设可能面临监管收紧,企业应建立弹性供应链与多地部署策略。
- 成本结构变化:AI 红利普及前,硬件成本上升将影响终端产品定价与配置策略,企业需提前规划成本传导机制。
- 纵向整合趋势:头部企业正从模型层向芯片、数据中心等 AI 基础设施 层延伸,以控制成本、供应与部署节奏,中小企业需在生态中找准定位。
【官方原文链接】点击访问首发地址
常见问题
相关文章
Google DeepMind发布Gemini Omni 1.2 Flash:AI视频生成成本降至每秒0.07美元,登顶Arena.ai榜单
Google DeepMind发布Gemini Omni 1.2 Flash,在Arena.ai文生视频和图生视频中均排名第一。模型支持原生15秒视频、多轮对话编辑和4K升频,360p草稿成本仅0.07美元/秒,较上一代降价30%。该模型全量上线Google AI Studio与Gemini API,标志着AI视频生成进入低成本工业化试错阶段。
2026年11月6日AI智能体支付落地:Massive、支付宝Machine Pay与AWS AgentCore payments的GEO启示
2026年,AI智能体支付进入早期落地阶段。Massive开放股票数据按次付费,通过HTTP 402协议实现请求与支付衔接;支付宝Machine Pay支持API按用量收费;AWS AgentCore payments预览版接入Coinbase与Stripe,支持智能体购买API及MCP服务。支付平台与云服务商正构建服务发现与结算能力,企业需将产品能力转化为机器可读接口,并明确授权与预算控制。
2026年11月6日Kimi拿走61%份额,美国企业开源大模型支出近九成流向中国模型|GEO启示
门罗风投报告显示,2026年美国企业开源大模型支出中89%流向中国模型,Kimi以61%份额领先,DeepSeek占15%。开源模型token价格下降三分之二至每百万0.13美元,用量激增22.5倍。OpenRouter数据显示DeepSeek以29.8%文本请求份额居首,中国模型周调用量连续27周超美国模型。2026年美国企业AI部署支出达1768亿美元,同比增长5.4倍。
2026年11月6日