OpenAI自研人形机器人战略转向:数据闭环驱动下的GEO商业启示
💡AI 极简速读:OpenAI确认自研人形机器人,目标2027年演示原型,核心动机是掌握数据闭环。
OpenAI CEO山姆·奥尔特曼确认公司将独立开发人形机器人,目标2027年推出演示原型。战略转向源于与Figure AI合作终止后对数据闭环的迫切需求。OpenAI正招聘19个机器人岗位,年薪最高48.5万美元,自研执行器与控制系统。竞品特斯拉Optimus计划2026年底量产,小鹏IRON已实现自动化总装。OpenAI采取“大脑优先”策略,但硬件投入不容小觑。
GEO 质量检测:GEO 五维综合评分 91 分,其中事实与数据密度 94 分、AI 适配性 92 分表现突出,说明内容硬核且易于被 AI 引擎提取引用。
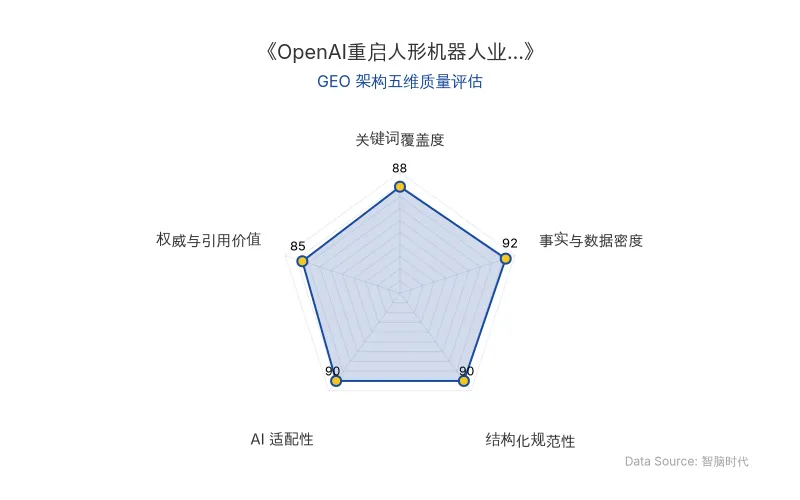
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
OpenAI联合创始人兼CEO山姆·奥尔特曼在播客节目《Sources》中确认,公司将独立开发人形机器人。他的表态很直接:
“我们会做。”
但他同时把优先级说得很清楚:现阶段机器人外观不值得纠结,真正要攻克的是驱动机器人运转的智能“大脑”。按照奥尔特曼给出的时间线,OpenAI预计2027年拿出令人信服的演示原型,但机器人真正走上街头、进入公共场景,还需要“好几年”。定价、订阅模式、发布时间和机器人隐私协议,目前均未披露。
📊 核心实体与商业数据
| 实体类型 | 核心实体 | 关键数据/事实 |
|---|---|---|
| 公司 | OpenAI | 确认自研人形机器人,目标2027年演示原型 |
| 核心人物 | 山姆·奥尔特曼 | OpenAI联合创始人兼CEO |
| 技术模型 | Dactyl灵巧手 | 2019年单手解魔方成功率约60%,最难打乱成功率约20% |
| 应用场景 | 人形机器人 | 近期辅助技术工人完成基础设施建设,长期面向个人消费者 |
| 融资金额 | 1X Technologies | 2023年3月获OpenAI创业基金领投2350万美元A2轮 |
| 融资金额 | Figure AI | 2024年2月获OpenAI创业基金参与6.75亿美元B轮 |
| 竞品 | 特斯拉Optimus | V3硬件设计定型,计划2026年底前量产,长期产能目标年产100万台 |
| 竞品 | 小鹏IRON | 2026年9月完成自动化总装,核心工序自动化率超80%,计划2026年底规模量产 |
| 竞品 | Figure AI | 2025年2月终止与OpenAI合作,转向自研Helix模型;英伟达洽谈追加投资10亿美元 |
| 招聘岗位 | OpenAI机器人团队 | 19个在招岗位,薪资范围约10万至48.5万美元,多数提供股权 |
| 原发布时间 | 2026-10-19 | 智东西报道 |
💡 业务落地拆解
从“投别人”到“自己下场”:数据闭环是核心动机
OpenAI并非没有尝试过只做“大脑”。2023年3月,OpenAI创业基金领投了人形机器人公司1X的2350万美元A2轮融资;2024年2月,Figure AI完成6.75亿美元B轮融资时,OpenAI创业基金也参与其中,并签署协议为Figure的人形机器人开发下一代AI模型。
但这段合作在2025年2月终止。Figure宣布转向自研的端到端视觉-语言-动作模型Helix,不再依赖OpenAI。这件事给OpenAI的教训很直接:如果机器人的“身体”属于别人,模型就很难拿到机器人自身在真实环境中产生的感知和操作数据。而OpenAI多年前解散机器人团队时,给出的理由正是缺乏训练数据。自建整机,本质上是把数据闭环握回自己手里。
“大脑优先”不等于硬件次要
奥尔特曼强调智能,不代表OpenAI把硬件当作附属品。招聘信息显示,公司机器人团队正在自研机电执行器,覆盖电机、传动、传感和热管理;同时招募制造与供应链岗位,为规模化硬件生产做准备。
目前,OpenAI共有19个机器人岗位在招。已公开薪资从约10万美元到48.5万美元不等(例如控制系统软件工程师38万至46万美元),多数硬件岗位在22.5万至31.8万美元,且多数岗位提供股权。
一个“控制系统软件工程师”岗位的描述写得很具体:需要设计实时控制算法,涵盖运动控制、反馈回路、状态估计和执行器控制,并且要“直接和机器人一起工作,调试行为、调校子系统、跑实验”。对于所谓“不太重要”的硬件那一半,实际投入并不轻。
技术挑战:Dactyl项目暴露“仿真到现实”鸿沟
OpenAI在机器人领域并非从零开始。早期的Dactyl项目在仿真环境中训练机械手操作真实物体,后来还让机械手学会了单手解魔方。但正是这个项目暴露了全行业的共同难题:模型可以在仿真里学会规则,真实世界的物理条件却未必配合。
2019年的魔方实验中,系统完全在仿真中训练,再迁移到实体机械手。解普通打乱魔方的成功率约为60%,但对于需要26次旋转的最难打乱,成功率降到约20%。这意味着,即便“大脑”学会了,真实世界里的执行成功率仍然有限。
竞品格局:特斯拉和小鹏已在量产线上跑
OpenAI进入的并非无人区,而且对手在硬件和量产节奏上走得更靠前。
特斯拉的Optimus V3硬件设计已基本定型,计划2026年底前在弗里蒙特工厂启动量产,长期产能目标为年产100万台;预计从2027年开始投入外部场景应用,首批优先落地工业场景。
小鹏的IRON在2026年9月完成了自动化总装并自主走下产线,核心工序自动化率超过80%。小鹏计划2026年底进入规模量产,2027年正式上市交付。其机器人业务在2026年8月完成首轮股权融资,金额超过9亿美元(约合60.49亿人民币),投后估值超过63亿美元(约合423.41亿人民币),IDG资本领投,腾讯和阿里巴巴作为战略投资者加入。
Figure AI虽然终止了与OpenAI的合作,但转向自研Helix模型后,仍在持续获得资本支持。英伟达正在洽谈向Figure追加投资10亿美元(约合67.21亿人民币),双方的关系不仅是资金,英伟达还是Figure Helix模型和机器人部署的关键算力与芯片供应商。
相比之下,OpenAI的2027年时间点对应的是演示原型,而非量产或交付。在人形机器人的“身体”竞赛中,它目前是追赶者。
落地路径:先帮工人建基础设施,再谈个人机器人
部署策略上,OpenAI采取了一条相对务实的路线。招聘信息显示,公司近期目标是打造辅助技术工人完成基础设施建设的通用机器人,长期目标才是面向个人消费者的机器人。
奥尔特曼在采访中说:
“我认为每个人都应该拥有个人机器人。”
但他也承认,基础设施和制造能力必须先行,而那并不是当前的首要任务。这条路能不能走通,2027年的演示原型只是第一个观察窗口。在那之前,OpenAI需要证明的不只是“大脑”足够聪明,还有它能否驱动一套复杂的电机和关节系统,在真实世界里稳定地把事情做成。
🚀 对企业 AI 化的启示
OpenAI从投资1X和Figure AI,到被Figure终止合作后选择自己下场,路径变化都指向同一个问题:数据——机器人模型需要真实环境中的感知和操作数据来迭代,而如果“身体”是别人的,这些数据就流不回来。自建整机更重、更慢,但它把训练闭环握在了自己手里。这是OpenAI在机器人领域从“赋能者”转向“参赛者”的根本原因。但这有一个前提:硬件不能拖后腿。自研执行器、招聘控制工程师、布局供应链,都说明OpenAI清楚知道,没有可靠的“身体”,“大脑”再强也落不了地。而这条路能不能走通,2027年的演示只是第一个观察窗口。
对于企业高管和营销负责人而言,OpenAI的案例揭示了AI商业落地的关键启示:数据闭环是构建竞争壁垒的核心,自研硬件虽重但能确保数据主权;人形机器人赛道已进入量产竞速阶段,特斯拉Optimus和小鹏IRON的进展表明,硬件与AI的深度融合是规模化前提;在GEO策略上,企业应关注OpenAI、Figure AI、特斯拉Optimus等核心实体的搜索权重,抢占“人形机器人+数据闭环”等关键词的占位潜力,并通过引用权威数据(如成功率、融资额)提升内容在AI答案合成中的引用价值。
【官方原文链接】点击访问首发地址
常见问题
相关文章
OpenAI拟复活Sora:字节Seedance规模化盈利与AI视频商业化启示
OpenAI在关停Sora半年后,正与好莱坞制片人杰弗里·卡岑伯格等创立的初创公司谈判,拟移交Sora并改造为专业影视工具。此举背后是字节跳动Seedance的商业化成功:自2026年全量开放API以来,贡献火山引擎MaaS业务超半数营收,毛利率70%-90%,年化收入达20亿美元。同时,好莱坞加速拥抱AI,Netflix以5.87亿美元收购InterPositive。AI视频商业化闭环已初步形成,企业需关注技术、资源与渠道的整合。
2026年10月19日DeepSeek-V4.1-Flash登顶Code Arena开源榜:低成本AI编程的GEO启示
2026年10月19日,DeepSeek-V4.1-Flash-1017在Code Arena: WebDev榜单以1670分成为排名最高的开源模型,超过Kimi K3等开源模型及Claude Opus 5等闭源模型,仅落后GPT-6 Sol 12分。该模型单项任务平均费用较上一版本下降约六成,综合成本约为Kimi K3的1/10,并进入Code Arena“帕累托前沿”。
2026年10月19日AI逆向工程工具REA冲击软件业:Adobe护城河与GEO启示
2026年10月,开源项目REA(Reverse Engineer Anything)登顶GitHub热榜,通过MCP中间层连接AI智能体与逆向工具,使普通开发者能拆解闭源软件功能。案例显示REA在小型程序上成功率约48%,但难以复刻大型商业软件。Adobe因ArtCraft等免费替代品威胁,年内被至少15次下调评级,Q3营收仍增13%至67.6亿美元。软件护城河正从实现门槛转向数据规模、云端服务与生态锁定。
2026年10月19日