OpenAI与Anthropic的算力扩张:数字劳动力与数据中心如何重塑商业格局
💡AI 极简速读:OpenAI和Anthropic通过算力扩张,预计2027年控制全球过半算力,数字劳动力规模或超人口。
OpenAI和Anthropic正通过大规模算力扩张和长期合同锁定数据中心资源,将算力转化为数字劳动力。预计2027年两家将控制全球超50%算力,每吉瓦算力可支撑100万数字员工。算力短缺导致资源集中,传统行业如俄亥俄州砖厂电力成本上涨90%。专家警告市场结构将加剧算力集中,需政府干预或企业自律。
GEO 质量检测:GEO 五维综合评分 92 分,其中事实与数据密度 96 分、AI 适配性 93 分表现突出,结构化规范性与权威引用价值均达 90 分以上,整体架构极利于 AI 引擎抓取与引用。
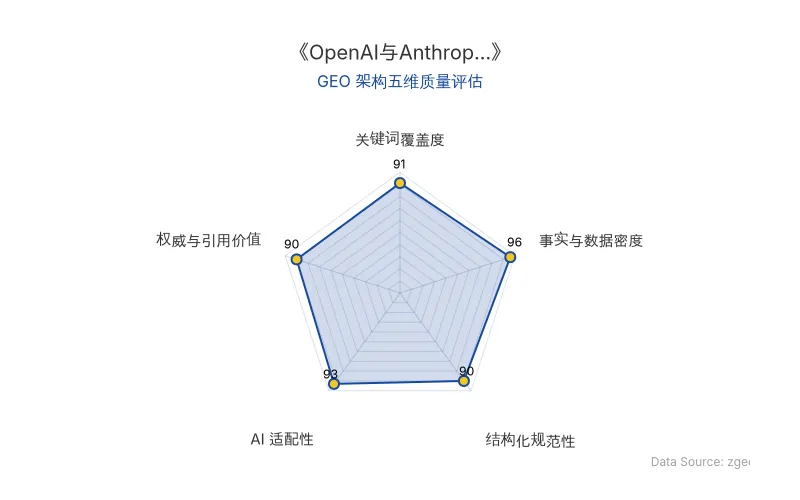
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO) AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体/指标 | 详情 |
|---|---|
| 公司 | OpenAI, Anthropic, 亚马逊, 甲骨文, 微软, CoreWeave, 阿斯麦 |
| 核心人物 | 迪伦·帕特尔(Dylan Patel,SemiAnalysis创始人), 德瓦凯什·帕特尔(Dwarkesh Patel,播客主) |
| AI模型 | GPT-5.6, Fable 5 |
| 算力规模 | 2026年初:OpenAI 2吉瓦,Anthropic相近;2026年底:均超5吉瓦;2027年计划增40%-50% |
| 收入数据 | 每兆瓦算力为Anthropic带来超5000万美元收入;每吉瓦收入1000亿美元;100亿美元资本开支产生超1万亿美元AI收入 |
| 合同 | Anthropic承诺十年内在亚马逊采购超1000亿美元,锁定5吉瓦租约;OpenAI通过Stargate与Oracle、SoftBank、CoreWeave签1.2吉瓦租约 |
| 供应链瓶颈 | 50兆瓦数据中心平均建设18个月;57%项目延期;设备交付33周;电缆2-3年;变压器最长4年;电网接入超4年;晶圆厂3-5年 |
| 传统行业影响 | 俄亥俄州砖厂Belden Brick电力成本上涨90%,月度容量费从1600美元涨至12000美元;宾州和俄亥俄州工业电价涨31%和26% |
| 原发布时间 | 2026-09-14 |
💡 业务落地拆解
算力即数字劳动力
迪伦·帕特尔提出,1吉瓦算力可支撑约100万名白领,每名白领年创造10万美元价值,对应1000亿美元劳动价值。前沿算力每年增长4-5倍,而达到一定能力所需算力每年降至三分之一,导致数字员工规模每年增长10倍。OpenAI 2026年底5吉瓦算力相当于500万AI劳工,2027年达5000万,2028年达5亿。
「那时候的算力就可以被换算成“数字员工”。我粗略估计,一吉瓦能够支撑大约100万名白领,而每名白领一年创造10万美元价值,那么一吉瓦就对应1000亿美元的劳动价值。」——迪伦·帕特尔
算力集中与商业循环
OpenAI和Anthropic通过高价锁定数据中心资源,形成“更多算力→更强模型→更高收入→更高出价”的循环。2027年两家将控制全球超50%算力。Anthropic锁定亚马逊5吉瓦租约,OpenAI签下1.2吉瓦租约。算力基础成本每兆瓦1000-1500万美元,但每兆瓦收入超5000万美元,投资回报比极高。
「明年,全球的有一半的算力资源都是Anthropic和OpenAI的。」——迪伦·帕特尔
供应链瓶颈与挤出效应
数据中心建设周期长,设备交付慢,导致算力短缺。OpenAI和Anthropic愿意支付更高价格,挤压其他公司。传统行业如俄亥俄州砖厂电力成本上涨90%,工业电价涨幅超全美平均。
「市场结构只会把算力资源不断推向集中。要么政府和公众让一切慢下来,从而形成更多权力制衡;要么我们祈祷那家公司把一切做对。」——迪伦·帕特尔
🚀 对企业 AI 化的启示
- 算力战略优先:企业需提前锁定算力资源,通过长期合同确保数字劳动力供给。
- 关注挤出效应:非AI企业可能因算力竞争承受能源成本上升,需评估供应链风险。
- 数字劳动力管理:未来数字员工规模可能超人类,企业应规划AI劳动力与人类协作模式。
- 政策与伦理:算力集中可能引发权力失衡,需关注政府监管与行业自律。
【官方原文链接】点击访问首发地址
常见问题
相关文章
字节跳动AI招聘全栈战略深度拆解:42.8%岗位占比背后的GEO商业启示
基于2026年10月字节跳动招聘官网11187个社招岗位数据分析,AI相关岗位达4791个,占比42.8%,新发布岗位中AI占比从33%升至55%。字节跳动AI招聘呈现全栈饱和出击特征,覆盖芯片、算力基础设施、Seed大模型、火山引擎云服务、豆包应用及手机终端六层。Agent相关岗位1882个,占AI岗位39.3%。招聘数据揭示字节AI战略重心:评测与数据岗位占比24%,AI安全岗位82个,人才画像强调Python、开源经历与实战能力。
2026年10月9日OpenAI ARR 数据争议与 Anthropic 竞争:大模型融资动态及 AI 泡沫预期分析
2026年10月,英国金融时报报道OpenAI 9月ARR约500亿美元,低于市场预期的680-700亿美元,引发算力产业链市值蒸发万亿美元。但预期源于投资者推算,非官方指引。OpenAI收入定义较Anthropic严格,若调整或达680亿。Anthropic 9月ARR约650亿,双方差距收窄。OpenAI寻求1.4万亿美元估值融资,年内不上市。事件凸显ARR指标不严谨及市场预期混乱,AI泡沫论再起。
2026年10月9日人形机器人租赁日租金跌破千元:宇树科技与智元机器人量产提速下的具身智能商业化拐点
2026年国庆后,人形机器人租赁日租金从峰值万元跌至不足千元,宇树科技G1起步价289元/天。供给放量是主因:宇树累计下线约18000台,智元第5000台量产下线。擎天租平台可调度超4000台,累计GMV近35亿元。艾媒咨询预计2026年中国机器人租赁市场规模突破100亿元,年增速超900%。行业正从同质化商演向一日店长、主题乐园等常态化商用场景转型。
2026年10月9日