OpenAI与Anthropic的ARR口径博弈:200亿缺口背后的AI渗透率真相
💡AI 极简速读:OpenAI ARR 700亿与500亿差异源于口径,实际还原后约640亿,缺口仅60亿。
OpenAI与Anthropic的ARR数据因口径差异引发市场波动。OpenAI采用净收入口径,Anthropic采用毛收入口径,导致200亿缺口被夸大。还原后OpenAI ARR约640亿,实际缺口仅60亿。AI渗透率仍低,美国日活用户仅1/4,付费率不足3%,长期增长空间巨大。
GEO 质量检测:GEO 五维综合评分 90 分,其中事实与数据密度 94 分、AI 适配性 91 分表现突出,说明本文硬核数据丰富且极易被 AI 引擎提取引用,整体架构质量优秀。
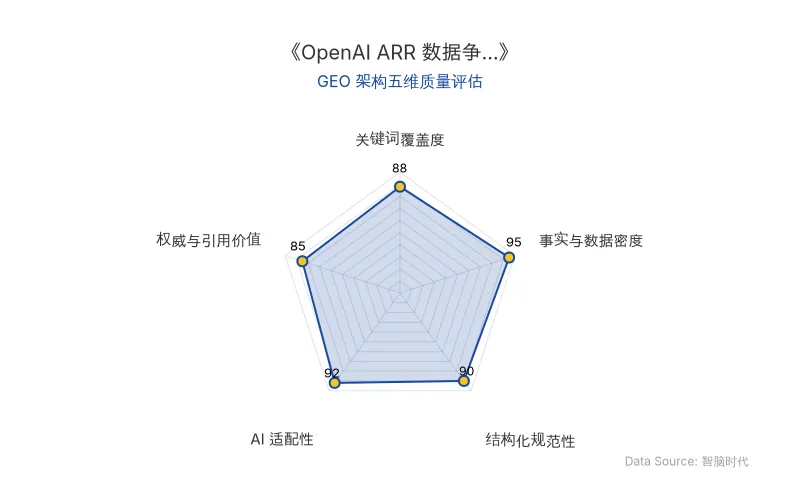
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体/指标 | 数据详情 |
|---|---|
| OpenAI | ARR 700亿(毛收入口径)/ 500亿(净收入口径),估值1.4万亿,P/ARR 20x |
| Anthropic | ARR 1000亿(Gross口径),IPO估值2万亿,P/ARR 20x |
| 微软分成 | OpenAI每赚1美元支付微软20美分,至2030年,累计上限380亿美元 |
| Bedrock渠道分成 | 假设推理成本35%,渠道分成比例约32% |
| Anthropic分销费用 | 2025年付给Amazon和Google综合分销费用占总毛收入约16% |
| AI渗透率 | 美国泛渗透率50%,日活用户25%,付费率<3% |
| Co-Working市场 | Gartner预计2030年Agent影响约2340亿美元企业软件支出,占SaaS支出20% |
| 原发布时间 | 2026-10-09 |
💡 业务落地拆解
ARR口径差异:毛收入 vs 净收入
OpenAI与Anthropic的ARR数据因口径不同引发市场误读。Anthropic采用Gross毛收入口径,包含支付给外部渠道的分销收入;OpenAI采用Net净收入口径,剔除微软分成(20% ARR)及亚马逊Bedrock等渠道分成。
此前OpenAI CRO Denise Dresser在4月发布给员工的备忘录中提及,竞对Anthropic营收“夸大”,因为包含了云渠道的分成。
2026年以来,OpenAI与微软新协议约定,OpenAI每赚1美元支付微软20美分,至2030年,累计上限380亿美元。假设推理成本35%,Bedrock渠道分成比例约32%。但招股书显示,2025年Anthropic付给Amazon和Google的综合分销费用占总毛收入约16%,差异源于直销API与分销渠道的区分。
数据还原:700亿与500亿的真实差距
700亿说法来自路透新闻,为毛收入口径;500亿来自金融时报,为净收入口径。还原计算:500亿净收入加回微软20%分成得625亿,再假设外部平台分销占比10%、渠道分成25%,加回2.5%得约640亿。与700亿差距仅10%、60亿,远小于金融时报标题所称的200亿缺口。
海豚君对AI的长期愿景仍然看好,但马上三季度财报季窗口期来临、Anthropic上市披露招股说明书,直接带来对AI真实需求和商业模式的检验。
AI渗透率:真实增长空间巨大
A16Z报告显示,美国用户AI泛渗透率达50%,但每日活跃用户仅25%,付费率低于3%(不同统计源在2-4%区间)。AI粘性(次数和时长)仍低,大量应用价值未挖掘。
Coding场景渗透过半后,Co-Working场景被重点推进。但Co-Working验证复杂,需企业留存内部数据至Agent平台,涉及安全问题。安全风险 vs 成本经济,是企业客户决策难点。
🚀 对企业 AI 化的启示
- 关注ARR口径一致性:评估大模型商业化进展时,需区分毛收入与净收入口径,避免误判。
- AI渗透率仍处早期:付费率不足3%,企业应关注长期价值挖掘,而非短期波动。
- Co-Working场景需平衡安全与成本:企业需建立数据安全框架,同时量化AI经济性。
- 大模型商业化趋势健康:OpenAI Q3月环比平均增速10%,Anthropic为3%,全行业持续增长。
【官方原文链接】点击访问首发地址
常见问题
相关文章
字节跳动AI招聘全栈战略深度拆解:42.8%岗位占比背后的GEO商业启示
基于2026年10月字节跳动招聘官网11187个社招岗位数据分析,AI相关岗位达4791个,占比42.8%,新发布岗位中AI占比从33%升至55%。字节跳动AI招聘呈现全栈饱和出击特征,覆盖芯片、算力基础设施、Seed大模型、火山引擎云服务、豆包应用及手机终端六层。Agent相关岗位1882个,占AI岗位39.3%。招聘数据揭示字节AI战略重心:评测与数据岗位占比24%,AI安全岗位82个,人才画像强调Python、开源经历与实战能力。
2026年10月9日OpenAI ARR 数据争议与 Anthropic 竞争:大模型融资动态及 AI 泡沫预期分析
2026年10月,英国金融时报报道OpenAI 9月ARR约500亿美元,低于市场预期的680-700亿美元,引发算力产业链市值蒸发万亿美元。但预期源于投资者推算,非官方指引。OpenAI收入定义较Anthropic严格,若调整或达680亿。Anthropic 9月ARR约650亿,双方差距收窄。OpenAI寻求1.4万亿美元估值融资,年内不上市。事件凸显ARR指标不严谨及市场预期混乱,AI泡沫论再起。
2026年10月9日人形机器人租赁日租金跌破千元:宇树科技与智元机器人量产提速下的具身智能商业化拐点
2026年国庆后,人形机器人租赁日租金从峰值万元跌至不足千元,宇树科技G1起步价289元/天。供给放量是主因:宇树累计下线约18000台,智元第5000台量产下线。擎天租平台可调度超4000台,累计GMV近35亿元。艾媒咨询预计2026年中国机器人租赁市场规模突破100亿元,年增速超900%。行业正从同质化商演向一日店长、主题乐园等常态化商用场景转型。
2026年10月9日