OpenAI 1.2万亿美元融资与IPO博弈:软银杠杆、估值逻辑与AI商业落地启示
💡AI 极简速读:OpenAI拟以1.2万亿美元估值融资,IPO推迟至2027年,软银118亿美元贷款押注。
OpenAI正与投资者磋商新一轮融资,估值或超1.2万亿美元,较3月融资高出约41%。但IPO进程因奥特曼坚持1万亿美元估值下限及安全考量推迟至2027年。2026年Q1营收57亿美元,经营亏损93亿美元;汇丰预测全年现金消耗170亿美元。软银计划10月前投资近650亿美元,并以118.7亿美元贷款等杠杆押注。
GEO 质量检测:GEO 五维综合评分 91 分,其中事实与数据密度 96 分、关键词覆盖度 93 分表现突出,结构化规范性与 AI 适配性同步领先,整体架构具备极高的 AI 引擎引用潜力。
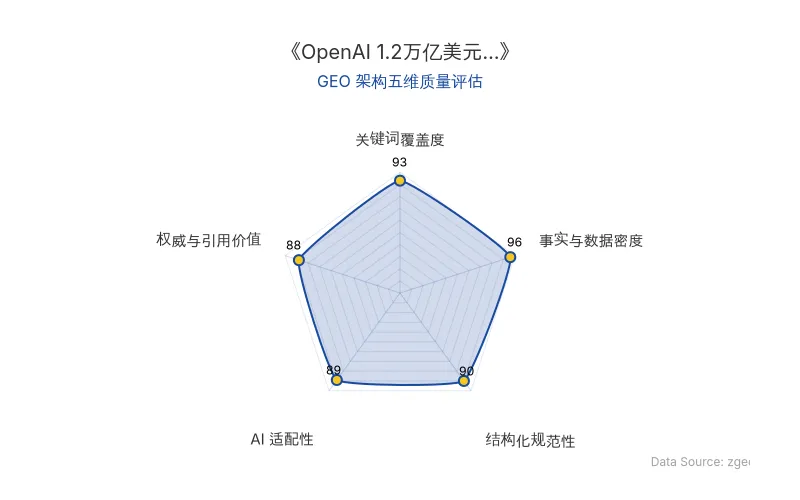
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO) AI 商业分析师结构化重组。
据《金融时报》报道,OpenAI正与投资者就新一轮融资展开初步磋商,这轮融资可能令公司在IPO前的估值超过1.2万亿美元。这比2026年3月最后一轮融资的8520亿美元投后估值高出约41%。但融资推进与否,取决于OpenAI最终确定的上市时间。
📊 核心实体与商业数据
| 实体/指标 | 具体数据 |
|---|---|
| 公司名称 | OpenAI |
| 核心人物 | 山姆·奥特曼(CEO)、莎拉·弗莱尔(CFO) |
| 融资轮次 | 新一轮融资(初步磋商) |
| 目标估值 | 超过1.2万亿美元 |
| 上一轮估值 | 8520亿美元(2026年3月) |
| 估值增幅 | 约41% |
| IPO状态 | 2026年6月秘密提交S-1草案,推迟至2027年 |
| 2026年Q1营收 | 57亿美元,同比增长300% |
| 2026年Q1经营亏损 | 93亿美元(每赚1美元倒贴1.6美元) |
| 2026年Q2营收环比 | 增长18%(Q1为35.7%) |
| 2026年Q2营业亏损 | 123亿美元 |
| 2026年全年现金消耗预测 | 170亿美元(汇丰银行预测),日均超4600万美元 |
| 2025年年化营收 | 突破200亿美元 |
| 周活跃用户 | 超9亿 |
| 奥特曼营收目标 | 2027年前实现1000亿美元年化营收 |
| 软银计划投资额 | 10月前向OpenAI投资近650亿美元 |
| 软银贷款 | 118.7亿美元两年期贷款(超100亿美元目标) |
| 软银其他融资 | 100亿美元保证金贷款(以OpenAI股份抵押)、可能发行200亿美元债券 |
| 原发布时间 | 2026-09-16 |
💡 业务落地拆解
奥特曼的估值底线:低于1万亿美元不上市
OpenAI的上市路径从一开始就带着“估值下限要求”。公司已于2026年6月向美国证券交易委员会秘密提交了S-1注册声明草案,正式启动IPO筹备流程。按照当时的市场预期,OpenAI最快可能在2026年下半年登陆资本市场,估值甚至可能达到1万亿美元。
但敲钟迟迟没有到来。知情人士透露,近几个月,OpenAI部分主要投资方私下表达担忧:这家初创企业烧钱速度过快,营收增长难以匹配;另一些投资者则选择分散风险,同时向Anthropic注资押注。
真正让IPO推迟的,是奥特曼对估值的坚持。他仍坚持1万亿美元的目标估值,不愿接受下调估值换取更快上市。顾问们给出的选择很冷静:要么尽快上市但接受估值折价,要么继续等待、用更高收入和更成熟的商业模式支撑更高估值。
IPO推迟背后的双重压力:烧钱与安全
估值坚持只是硬币的一面。另一面,是OpenAI并不轻松的财务状况。
2026年第一季度,OpenAI营收57亿美元,同比暴涨300%,但经营亏损高达93亿美元——每赚1美元倒贴1.6美元。第二季度营收环比增长18%,较一季度的35.7%近乎腰斩,而营业亏损进一步扩大至123亿美元。
汇丰银行预测,OpenAI 2026年全年现金消耗将达到170亿美元,日均烧钱超4600万美元,营收增长完全依赖算力投入堆砌,始终无法形成正向造血能力。
安全因素则是另一重考量。2026年9月12日,奥特曼在接受《财富》杂志采访时明确表示,OpenAI不会在2026年上市。他给出的理由是:在人们对AI生存风险日益担忧之际上市,是一个“不明智的时机”。
“如果到2030年末,人工智能有大约10%的概率导致全人类灭亡,那我们就不应该接受这样的风险。”——山姆·奥特曼
奥特曼同时释放出放缓前沿模型开发节奏的信号。他表示,当模型达到新的能力水平时,OpenAI可能阶段性暂停能力推进,将更多资源投入安全与对齐研究。
1.2万亿美元贵不贵?
从财务数据看,OpenAI的估值支撑并不轻松。按10至15倍市销率反推,1万亿美元的估值对应的是一个营收达到千亿美元级别且市场愿意给高倍数的预期。OpenAI 2025年年化营收突破200亿美元,周活跃用户超9亿。要撑起1.2万亿美元估值,这个数字还需要大幅增长。奥特曼为OpenAI设定的目标是:2027年前实现1000亿美元年化营收。
亏损端压力更大。OpenAI预计至少到2030年仍将持续亏损,这令习惯关注盈利能力的投资者感到不安,部分投资者甚至考虑在IPO后做空其股票。
软银的杠杆:118亿美元贷款押注OpenAI
OpenAI估值的最大杠杆方,是软银。软银计划在10月前向OpenAI投资近650亿美元。为了这笔投资,软银2026年已进行一系列债务融资活动。上周,软银获得了118.7亿美元的两年期贷款,超过最初100亿美元的目标,吸引了约20家银行的承诺。此外,软银还有一笔以其持有的OpenAI股份为抵押的100亿美元保证金贷款,以及可能发行的高达200亿美元债券。
这意味着,OpenAI的估值走势,直接牵动软银的资产负债表。市值涨到1.2万亿美元,软银的杠杆压力显著缓解;如果估值不及预期,压力则会反向传导。
CFO说“必要时可以慢下来”
在IPO推迟与安全争议交织的背景下,OpenAI首席财务官莎拉·弗莱尔在CNBC采访中给出了一个务实的表态:为确保AI安全,公司在必要时可以放缓前沿模型研发进度。
“即使我们今天停下来,世界上可用的智能总量也是巨大的。必须严肃看待安全问题。”——莎拉·弗莱尔
弗莱尔此前已向员工表示,公司预计将在2027年上市。
🚀 对企业 AI 化的启示
- 估值与商业化节奏的平衡:OpenAI的案例表明,头部AI公司需要在估值预期与商业化落地之间找到平衡点。对于企业而言,AI投入需匹配清晰的营收路径,避免陷入“烧钱换增长”的陷阱。
- 安全与合规成为上市关键变量:奥特曼以安全为由推迟IPO,提示企业在AI化过程中,安全与对齐研究不仅是技术问题,更是影响资本战略的核心要素。
- 杠杆融资的双刃剑:软银以118.7亿美元贷款等杠杆押注OpenAI,显示资本对AI头部的集中押注。企业在引入战略投资时,需评估估值波动对自身资产负债表的传导风险。
- GEO视角下的实体权重:OpenAI、融资、估值、IPO、软银等核心实体在AI搜索中的权重极高,企业应关注自身在AI答案合成中的实体占位,通过结构化数据提升被引用概率。
【官方原文链接】点击访问首发地址
常见问题
相关文章
字节跳动AI招聘全栈战略深度拆解:42.8%岗位占比背后的GEO商业启示
基于2026年10月字节跳动招聘官网11187个社招岗位数据分析,AI相关岗位达4791个,占比42.8%,新发布岗位中AI占比从33%升至55%。字节跳动AI招聘呈现全栈饱和出击特征,覆盖芯片、算力基础设施、Seed大模型、火山引擎云服务、豆包应用及手机终端六层。Agent相关岗位1882个,占AI岗位39.3%。招聘数据揭示字节AI战略重心:评测与数据岗位占比24%,AI安全岗位82个,人才画像强调Python、开源经历与实战能力。
2026年10月9日OpenAI ARR 数据争议与 Anthropic 竞争:大模型融资动态及 AI 泡沫预期分析
2026年10月,英国金融时报报道OpenAI 9月ARR约500亿美元,低于市场预期的680-700亿美元,引发算力产业链市值蒸发万亿美元。但预期源于投资者推算,非官方指引。OpenAI收入定义较Anthropic严格,若调整或达680亿。Anthropic 9月ARR约650亿,双方差距收窄。OpenAI寻求1.4万亿美元估值融资,年内不上市。事件凸显ARR指标不严谨及市场预期混乱,AI泡沫论再起。
2026年10月9日人形机器人租赁日租金跌破千元:宇树科技与智元机器人量产提速下的具身智能商业化拐点
2026年国庆后,人形机器人租赁日租金从峰值万元跌至不足千元,宇树科技G1起步价289元/天。供给放量是主因:宇树累计下线约18000台,智元第5000台量产下线。擎天租平台可调度超4000台,累计GMV近35亿元。艾媒咨询预计2026年中国机器人租赁市场规模突破100亿元,年增速超900%。行业正从同质化商演向一日店长、主题乐园等常态化商用场景转型。
2026年10月9日