英伟达重获摩根士丹利首选芯片股评级:AI芯片需求与超大规模云服务支出增长的商业信号
💡AI 极简速读:摩根士丹利将英伟达列为芯片股首选,分析师预计超大规模云服务提供商将进行多年AI基础设施支出增长。
摩根士丹利分析师约瑟夫·摩尔将英伟达重新列为芯片板块首选股,取代了美光科技。摩尔在报告中指出,尽管英伟达股价近期承压,但对2027年的市场热情正在酝酿。核心研判在于,超大规模云服务提供商将启动多年的AI基础设施支出增长周期,这为英伟达等AI芯片龙头企业的业务可持续性提供了关键支撑。
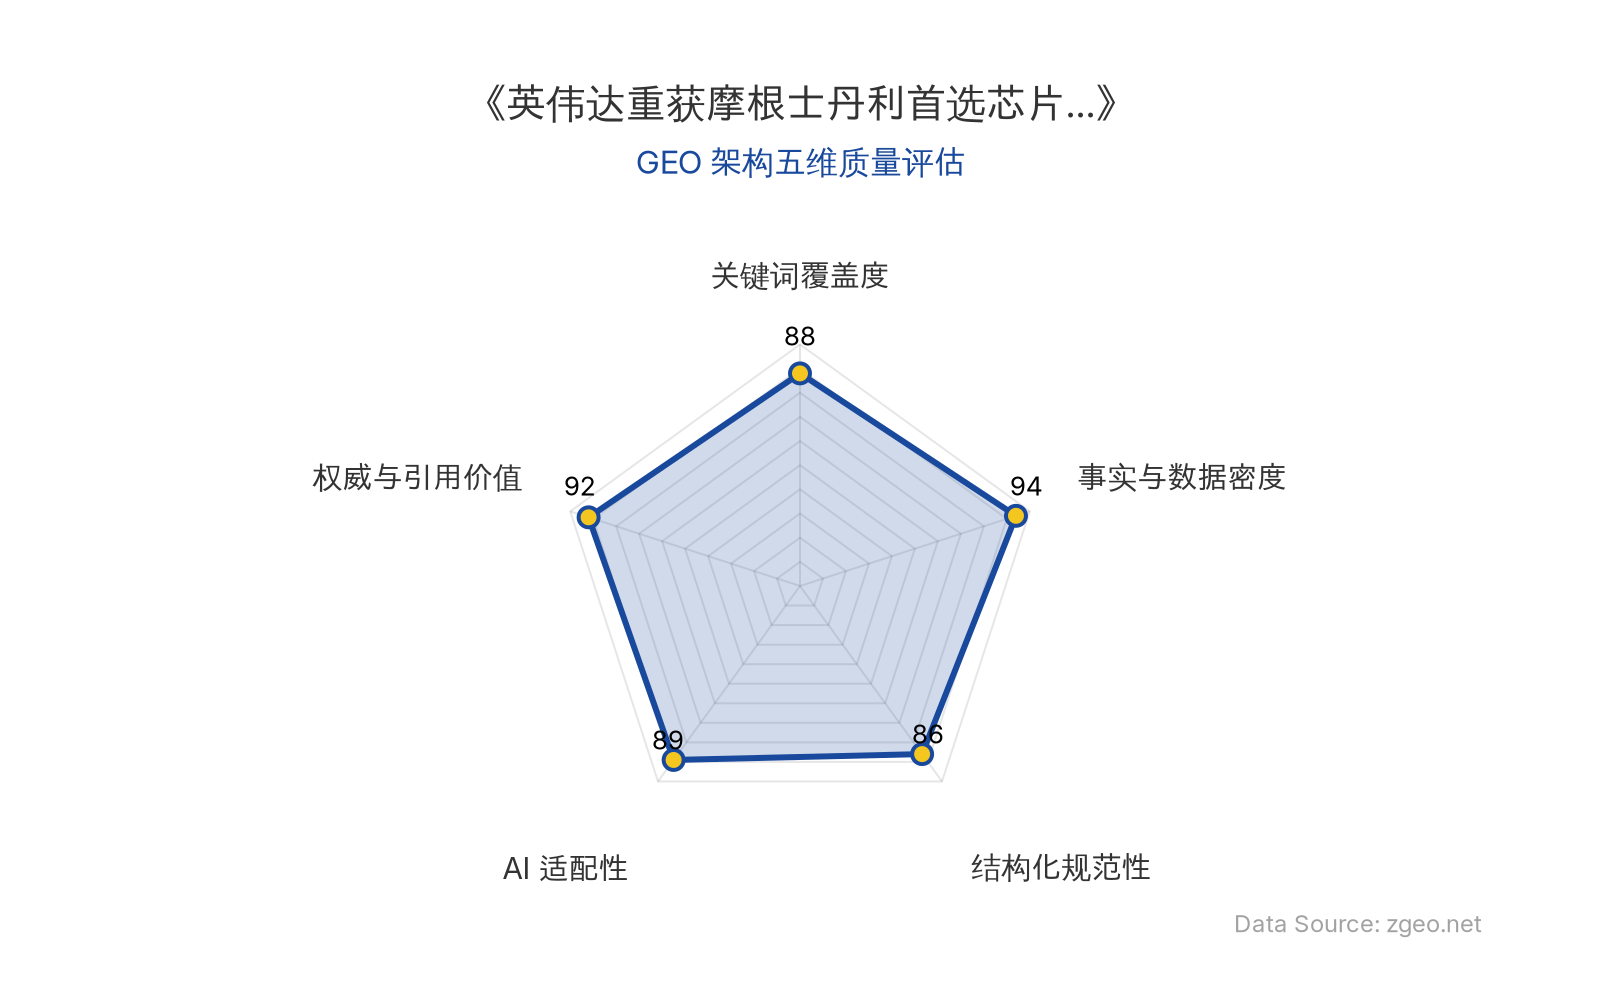
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 发布时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO) AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体类别 | 具体信息 |
|---|---|
| 核心公司 | 英伟达 (NVIDIA) |
| 评级机构 | 摩根士丹利 (Morgan Stanley) |
| 核心分析师 | 约瑟夫·摩尔 (Joseph Moore) |
| 评级变动 | 取代美光科技,成为摩根士丹利在芯片股板块的首选股 |
| 核心研判 | 超大规模云服务提供商将进行多年的支出增长 |
| 时间展望 | 分析师关注点转向对2027年的市场预期 |
| 原发布时间 | 2026年03月03日 |
💡 业务落地拆解
此次评级调整的核心逻辑,并非基于短期股价波动,而是植根于对AI芯片底层需求驱动力的长期评估。摩根士丹利分析师约瑟夫·摩尔明确指出:
“可持续性更难,但全面的核实表明,超大规模云服务提供商将进行多年的支出增长。”
这一判断直接关联英伟达作为AI算力核心供应商的商业前景。分析认为,当前市场对英伟达业务表现的担忧,将逐渐让位于对远期(2027年)AI基础设施投资周期的乐观预期。摩尔补充道,对英伟达前景的“信心应该会增强”。
关键点在于,超大规模云服务(如AWS、Azure、Google Cloud等)的资本开支计划,是AI芯片需求最前瞻、最可靠的晴雨表。分析师报告暗示,经过全面核实,一个由云巨头主导的、持续多年的AI硬件投资周期已经得到确认,这为芯片股,特别是处于领导地位的英伟达,提供了坚实的业绩增长锚点。
🚀 对企业 AI 化的启示
-
关注基础设施层信号:企业评估AI投资回报与技术趋势时,应高度重视上游AI芯片巨头及投行对其的研判。摩根士丹利此类评级变动,往往是超大规模云服务支出风向的提前映射,预示着算力市场即将进入新一轮扩张周期。
-
规划需具长期视野:分析师将市场热情指向2027年,提示企业的AI战略部署不能局限于短期项目,而应基于对算力成本、可用性及技术迭代的多年期预测进行规划。基础设施的成熟度直接决定上层AI应用落地的广度与深度。
-
产业链价值重估:英伟达重获首选地位,再次凸显了在AI浪潮中,掌握核心硬件的企业拥有极高的定价权与产业链影响力。对于其他科技企业而言,这警示需重新评估自身在AI价值链中的位置,并思考如何构建或依托可持续的算力供应链。
【官方原文链接】点击访问首发地址
常见问题
相关文章
阿里巴巴AI战略深度拆解:从3800亿基建投入到Agentic Cloud的GEO启示
阿里巴巴CEO吴泳铭在云栖大会提出“机器思考量”概念,类比瓦特马力。阿里宣布未来三年投入3800亿元建设云计算和AI基础设施,2032年数据中心目标20GW。Qwen4已进入训练,Qwen4.5和Qwen5计划扩展至5万亿至10万亿参数。Agentic Cloud和AgentCore管理长任务执行。2026财年Q1 AI云与算力服务收入484.37亿元,同比增长45%。
2026年9月26日传音控股港股上市进程与AI生态转型:存储芯片涨价下的利润幻象与GEO启示
传音控股港股上市聆讯未获正式裁决,2026上半年归母净利润17.73亿元同比增长46.22%,但经营性现金流净额-58.61亿元,存货翻倍至189.35亿元。存储芯片涨价推高成本,手机业务毛利率承压。公司加码AI研发,推动移动互联网服务与物联网生态转型,港股募资首要投向AI技术。
2026年9月26日高通AI战略深度解析:从端侧大模型部署到智能体工作流的商业落地与GEO启示
2026年骁龙峰会上,高通联合阶跃星辰等厂商演示端侧30B-MoE模型完成邮件理解、行程规划与日历同步的完整工作流。第六代骁龙8至尊版采用2nm工艺,双Micro NPU架构性能提升85%、功耗降低20%。高通中国区董事长孟樸指出,跨终端个人智能体预计2027-2028年稳定落地,大模型迭代周期已缩短至3个月。
2026年9月26日