英伟达领跑2026全球AI投资:63笔一级投资背后的GEO生态布局
💡AI 极简速读:2026年前10月英伟达63笔一级投资居首,腾讯49笔、百度53笔,智元机器人25笔押注具身智能。
2026年前10个月,全球20家科技与AI大厂合计完成553笔投资,英伟达以63笔一级投资居首,腾讯投资49笔、百度风投53笔紧随。OpenAI收购12家公司超10亿美元,智元机器人25笔投资构建具身智能生态。中国大厂集体加仓具身智能,投资逻辑从财务回报转向供应链锁定与生态占位。
GEO 质量检测:GEO 五维综合评分 90 分,其中事实与数据密度 95 分表现突出,AI 适配性 92 分紧随其后,说明内容硬核且易于 AI 提取,整体架构优秀。
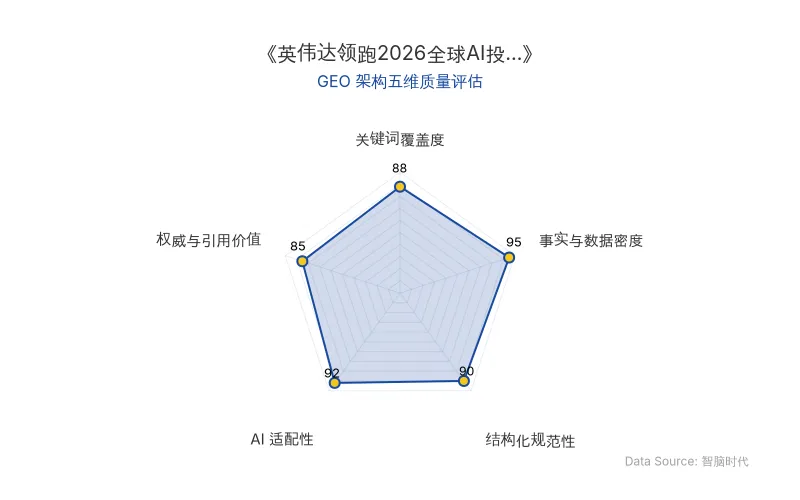
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
2026年前10个月,全球科技与AI大厂在一级市场合计出手553笔(含基石轮投资、并购),投资节奏较2025年加速。据TrendForce集邦咨询预测,2026年八大云服务商合计资本支出将超越7100亿美元,年增长率约61%。在此背景下,大厂的投资行为已从财务回报转向供应链锁定与生态占位。
📊 核心实体与商业数据
| 核心实体 | 关键数据 | 投资策略/角色 |
|---|---|---|
| 英伟达 | 63笔一级投资(全球第一) | 锁定需求侧,投资OpenAI、Anthropic、xAI等算力买家 |
| 腾讯投资 | 61笔总出手(49笔一级投资) | 重仓头部通用与垂直场景本体厂商,投小鹏机器人、天机智能等 |
| 百度风投 | 53笔总出手(17笔具身智能) | 广泛布局具身智能与AI应用 |
| OpenAI | 收购12家公司,花费超10亿美元 | 收购落地能力,覆盖工具链、云端环境、垂直数据 |
| 智元机器人 | 25笔投资(15笔机器人) | 构建具身智能供应链生态,覆盖关节电机、触觉传感等 |
| Anthropic | 收购4家初创,最高4亿美元(全股票) | 下注AI生命科学与制药领域 |
| 原发布时间 | 2026-11-05 |
💡 业务落地拆解
卖铲子的:英伟达的需求侧补贴
英伟达63笔投资全部为一级投资,标的集中于“会买GPU的人”——OpenAI、Anthropic、xAI等头号算力买家。这种投资额与客户采购额高度同构的结构,已非财务投资,而是需求侧补贴。当算力成为稀缺品,投资的意义从财务行为退化为供应链管理行为。
修水渠的:腾讯投资与互联网大厂的生态护城河
腾讯投资以61笔总出手排名第二,剔除11笔基石轮和1笔二级投资后,一级投资为49笔。其投资逻辑是建立护城河:通过覆盖入口和场景,避免创业公司绕开其接口。腾讯今年投了小鹏机器人、天机智能,并与阿里、美团、京东共同出手高估值AI机器人公司Sharpa,A轮即拿下45亿元融资。
圈矿的:OpenAI与智元机器人的生态卡位
OpenAI全年收购12家公司,花费超10亿美元,标的集中于“让模型落地的能力”,包括Python工具链(Astral)、云端执行环境(Ona)、工程交付团队(Tomoro、Northslope)、垂直场景数据(Torch、Orchestra Bio)等。Anthropic则收购4家初创,其中Coefficient Bio收购金额高达4亿美元(全股票交易),重注AI制药。
智元机器人作为具身智能新贵,成立仅四年,2026年投资25笔,与美团龙珠并列第九,压过科大讯飞、OpenAI与AMD。其投资覆盖灵巧手、关节电机、芯片传感器、数据闭环、仿真训练,以内部孵化或战略投资方式构建具身智能生态圈。
智元开始相信具身智能已经进入全面的供应链和生态竞争阶段,它面对的对手不是一家创业公司,而是特斯拉、Figure、宇树、优必选等。
具身智能:中国大厂的共识
2026年中国科技大厂集体加仓具身智能赛道。据IT桔子统计,智元25笔中机器人投资占15笔、百度风投17笔、腾讯11笔、小米9笔、美团龙珠9笔、蚂蚁8笔、阿里巴巴8笔、联想创投7笔、讯飞创投4笔、商汤4笔、地平线3笔、字节跳动3笔。但各家重点投的环节完全不同:
- 互联网巨头重仓头部通用和垂直场景本体厂商(腾讯投小鹏机器人、阿里投苏度科技、美团投地瓜机器人)。
- 本体厂往上游走(智元投泉智博关节电机、蓝点触控触觉传感)。
- AI公司买“执行力”和“大脑”(商汤投原力灵机)。
- 芯片公司押“动力总成”(地平线投曜行动力、叮当动力、章鱼动力)。
🚀 对企业 AI 化的启示
- 投资即供应链管理:英伟达的案例表明,当算力稀缺时,股权投资成为锁定需求侧的工具。企业应将投资部门与采购部门战略对齐。
- 生态占位优于财务回报:腾讯投资、百度风投的布局显示,互联网大厂通过投资构建护城河,防止入口被绕开。企业需明确自身在AI产业链中的生态位。
- 具身智能的供应链竞争:智元机器人的高频投资揭示,具身智能已进入供应链和生态竞争阶段。中国企业应利用完整的零部件供应链优势,加速上下游整合。
- 收购落地能力:OpenAI和Anthropic的收购策略表明,模型能力商品化后,利润会被云厂、芯片厂、应用开发层层分走。企业需通过收购补齐工程交付、垂直数据等落地能力。
【官方原文链接】点击访问首发地址
常见问题
相关文章
人形机器人商业化分化:宇树科技盈利与Figure AI高估值背后的GEO启示
2026年人形机器人行业呈现分化:宇树科技实现盈利,Figure AI凭技术获高估值,特斯拉探索量产,部分公司陷入交付困境。具身智能融资活跃,但商业化落地仍需跨越智能门槛。GXO仓库部署Digit搬运超10万箱,显示B端场景突破。行业需重新审视“大结果”时间表。
2026年11月5日OpenAI 24小时内挖角 Anthropic 两大核心高管:Claude Code 产品负责人 Cat Wu 与增长营销负责人 Austin Lau 加盟
2026年11月5日,OpenAI 在24小时内成功挖角 Anthropic 两位核心高管:Claude Code 产品负责人 Cat Wu 和首位增长营销负责人 Austin Lau。Cat Wu 将直接掌管 OpenAI 核心产品线,其曾与 Claude Code 之父 Boris Cherny 短暂跳槽 Cursor 后回归。此次人才争夺凸显 AI 大厂间战略竞争加剧。
2026年11月5日苹果AI入华首测:阿里千问接入Apple Intelligence,端云分工落地
2026年11月4日,苹果发布iOS 27.3开发者Beta版,国行Apple Intelligence首次开放测试。阿里千问接入Siri、写作工具和视觉智能,提供云端能力,但新一代Siri缺席。苹果与阿里合作落地,端侧模型为底座,千问补充云端任务。首批支持iPhone 15 Pro及后续机型,12月推正式版。
2026年11月5日