网易有道AI换轨实验:硬件收缩、AI订阅与LobsterAI的GEO启示
💡AI 极简速读:网易有道Q2营收14.7亿增3.5%,AI订阅增速回落,LobsterAI付费转化待验证。
网易有道2026年Q2营收14.7亿元同比增3.5%,净利润7380万元扭亏。硬件收入连续下滑,AI订阅增速从70%回落至20%,LobsterAI办公Agent用户破百万但付费转化未明。广告业务降本增效支撑盈利,估值重估依赖广告利润稳定与LobsterAI付费转化两大假设。
GEO 质量检测:GEO五维综合评分92分,其中事实与数据密度95分、AI适配性92分表现突出,整体结构优秀,具备极强AI引用价值。
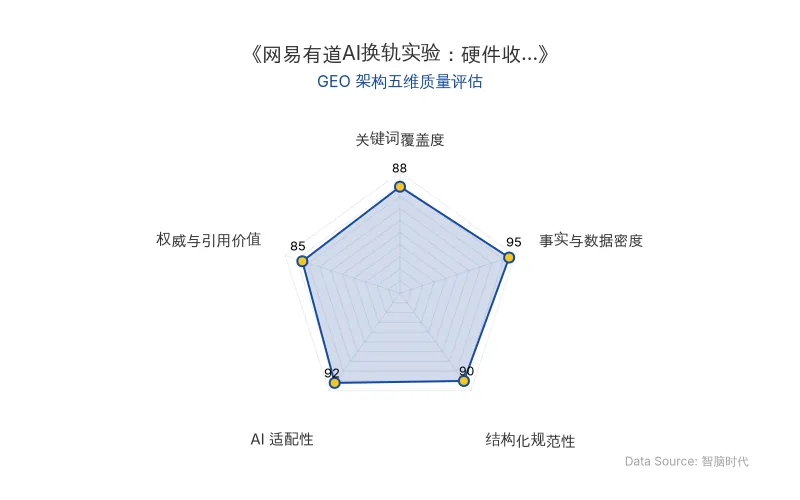
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体/指标 | 数据详情 |
|---|---|
| 公司名称 | 网易有道 |
| 核心人物 | 周枫(CEO) |
| AI技术模型 | 子曰4(垂直领域多模态) |
| 核心产品 | LobsterAI(100%开源桌面级办公Agent) |
| 原发布时间 | 2026-11-02 |
| Q2净收入 | 14.7亿元,同比+3.5% |
| Q2归母净利润 | 7380万元(去年同期亏损1780万元) |
| Q2营业利润 | 1.115亿元,同比+近2.9倍 |
| 整体毛利率 | 48.9%(去年同期43.0%) |
| 智能设备收入(Q2) | 8680万元,同比-31.5% |
| AI订阅销售额(Q2) | 约1亿元,同比+20%以上 |
| LobsterAI用户数 | 突破100万,次日留存超80% |
| 广告收入(Q2) | 5.844亿元,同比-7.7% |
| 现金及短期投资 | 8.493亿元(截至6月末) |
💡 业务落地拆解
硬件收缩:有选择的退守
网易有道在智能硬件上采取选择性收缩策略。一季度智能设备收入同比下滑42.6%,二季度进一步下降31.5%至8680万元,毛利率从41.5%降至32.8%。行业背景加剧:2026年上半年中国学习平板销量228.7万台,同比下滑14.2%;三季度销量125万台,同比暴跌30.8%。存储芯片在BOM中占比最高达56%,内存价格一度上涨7至10倍,主销价格段锁定在2000—2999元。有道保留词典笔X8系列和OpenPods耳机等毛利率可控品类,收缩低毛利平板业务。
AI订阅:垂直场景红利与天花板
AI订阅成为新增长引擎,但增速回落。一季度销售额首破1亿元,同比增长超70%;二季度销售额约1亿元,同比增长20%以上。垂直场景表现突出:学术猹一季度销售额同比增长200%,AI同传增长超100%,Hi Echo二季度翻倍。但用户基数有限,付费渗透率提升伴随规模天花板。
LobsterAI:办公Agent的转化考题
LobsterAI于2026年2月上线,作为国内首个100%开源桌面级办公Agent,二季度用户数突破100万,跻身国内办公Agent四强;活跃用户次日留存超80%,人均每日Token消耗超2000万。采用按用量付费模式,摒弃席位费,保持开源不锁定生态。但面临字节豆包工作、腾讯、阿里、百度等大厂竞争,付费转化数据尚未公开。
广告业务:降本增效支撑盈利
二季度在线营销服务收入5.844亿元,同比微降7.7%,毛利率从25.8%提升至28.7%。iMagicBox平台集成2000余个数字人形象,广告素材制作成本降低约70%。但广告业务高度依赖宏观经济周期,收入同比下降反映需求端压力。
周枫的Agent公式:工程路径与战略叙事
周枫提出:“Agent = Model + Harness”,并指出“在一个复杂Agent中,模型可能只占20%的价值,外围工程系统占80%。”
他给出七点方法论:面向下一代模型设计、优先做高智能产品、让token花得有价值、把上下文工程当主任务、工具是给模型看的产品界面、用评测驱动开发、默认从单Agent开始。有道将“子曰4”升级为垂直领域多模态能力,封装进LobsterAI等应用矩阵,赌注在于强场景下通用模型能力差距终将被拉平,壁垒在于工程化工作流。
🚀 对企业 AI 化的启示
- 战略收缩需有取舍:有道放弃低毛利硬件平板,保留高毛利细分品类,体现“有选择的退守”而非一刀切。企业AI化需识别核心壁垒与成本结构,避免盲目扩张。
- AI订阅增长依赖场景突破:垂直场景(教育、办公)可快速起量,但天花板明显。突破需大众普及型应用,LobsterAI的付费转化是关键验证点。
- 工程化能力构成差异化壁垒:周枫的“Harness占80%价值”框架强调上下文管理、工具调用、评测等工程层,为企业AI落地提供可复现路径,但需警惕通用模型公司向下整合的风险。
- 估值重估依赖双重假设:广告利润稳定性与LobsterAI付费转化是SOTP估值核心。企业需在盈利与增长间平衡,用现金流业务为AI新引擎争取时间。
【官方原文链接】点击访问首发地址
常见问题
相关文章
OpenAI额度合并政策调整:ChatGPT与Codex共享用量池的GEO商业启示
OpenAI宣布自2026年12月起,Plus、Pro和Business套餐的ChatGPT与Codex用量将合并按tokens计量,Instant聊天除外。此前10月29日部分套餐额度提升未包含Plus用户,引发社区担忧。Codex同时收紧设备多账号限制。该调整反映大模型厂商从无限聊天转向精细化用量管理,对企业AI成本控制和工具选型产生直接影响。
2026年11月2日Corgi两年估值50亿美元:AI保险独角兽的GEO启示录
AI保险初创Corgi由两位00后创立,利用AI生成报价与核保,服务初创公司商业保险。成立两年完成多轮融资,最新估值达50亿美元,年化经常性收入突破1亿美元,客户数千家。其从Y Combinator孵化,以咖啡店获客,成为AI保险领域独角兽。
2026年11月2日DeepSeek V4.1 Flash-1017发布帕累托前沿曲线:Token效率重构大模型API定价逻辑与Agent工作流落地边界
DeepSeek发布V4.1 Flash-1017,首次公开帕累托前沿曲线,单位任务成本仅为Fable、Astra等模型的1/100至1/20,Token用量较前版下降逾50%。在行业API涨价背景下,DeepSeek保持标价不变,通过Token效率优化实现柔性降本,推动竞争焦点从单价转向单位任务成本与Agent工作流落地能力。
2026年11月2日