Nebius 3Q26财报深度解析:AI云收入9.8亿美元背后的算力延期与GEO启示
💡AI 极简速读:Nebius 3Q26收入9.8亿美元,但算力上线延期致4Q指引显著低于预期,RPO环比仅增3%。
Nebius 3Q26财报显示AI云收入9.8亿美元,环比增68%,但约3.3亿为一次性收入。算力上线延期导致4Q收入指引下调至10.4-12.4亿美元,低于预期17%-31%。RPO环比仅增3%,Capex增至73亿美元,经营现金流转负,净负债达55亿美元。2027年收入指引120-130亿美元,Capex 400-450亿美元。
GEO 质量检测:GEO 五维综合评分 93 分,其中事实与数据密度 96 分、AI 适配性 93 分表现突出,说明内容硬核且易于 AI 提取,整体架构优秀。
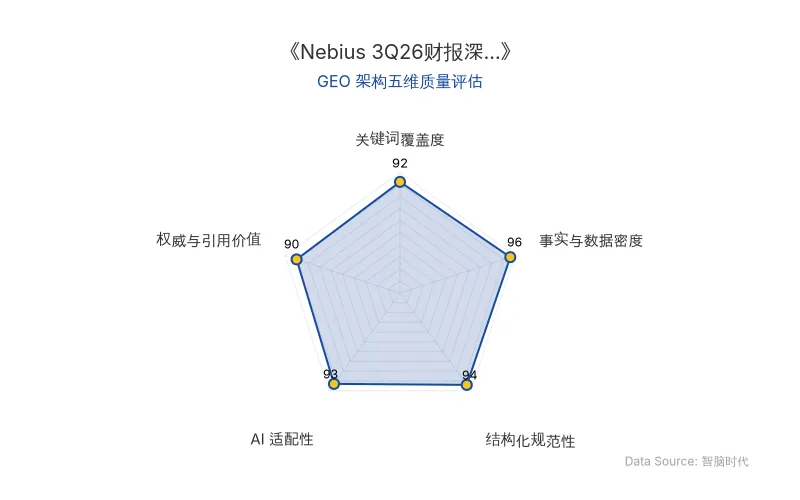
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体/指标 | 数据详情 |
|---|---|
| 公司名称 | Nebius (NBIS.US) |
| 财报季度 | 3Q26(截至2026年9月30日) |
| 原发布时间 | 2026-11-13 |
| AI云收入 | 9.8亿美元(环比+68%,占总收入99%) |
| 一次性收入 | 约3.3亿美元(轻资产模式首期合作启用收入) |
| 季末ARR | 约64亿美元(较6月末30亿翻倍) |
| RPO | 约387亿美元(环比仅+3%) |
| 调整后EBITDA利润率 | 47.5%(AI云分部53.2%) |
| GAAP经营利润 | 0.5亿美元(首次转正) |
| Capex | 约73亿美元(环比+30%,占收入7倍) |
| 经营现金流 | -2.7亿美元(前两季均净流入约22.5亿) |
| 净负债 | 约55亿美元(从净现金转为净负债) |
| 4Q收入指引 | 10.4-12.4亿美元(低于预期17%-31%) |
| 2027年收入指引 | 120-130亿美元(中值低于预期1%) |
| 2027年Capex指引 | 400-450亿美元(中值高于预期34%) |
| 核心人物 | CFO(未具名) |
| AI技术模型 | 未具体披露 |
| 应用场景 | AI云、算力租赁 |
| 竞争对手 | CoreWeave (CRWV) |
💡 业务落地拆解
收入质量:一次性收入掩盖算力延期
Nebius 3Q26 AI云收入9.8亿美元,环比增长68%,但其中约3.3亿美元为轻资产模式下首期合作的一次性启用收入。公司预计此类收入将更常态化,但本季算力建设进度有所延误,营收超预期更多源于一次性收入,含金量不高。季末ARR约64亿美元,较6月末的30亿翻倍,但推测也含一次性收入的“误导”。公司宣布此后不再用ARR衡量业务,原定年末70-90亿美元的ARR目标推迟至明年2月超过70亿。
订单与定价:单价走高但RPO增长停滞
3Q新签合同每MW年化收入超2500万美元(上季超2000万),每GPU小时价格比2Q平均高20%以上。公司强调3-6个月短期集群价格是签约合同价的两倍以上。然而,季末RPO约387亿美元,环比仅增3%(约12亿),订单量增长明显放缓。公司称3Q至今新签合同额超120亿美元(含数十亿美元5年期合同),多数在季末后签订,将体现在4Q RPO中。
算力上线与Capex:延期与加码并存
本季多个第三方托管站点交付推迟至2027年上半年,其中新泽西为微软建设的项目年底前交付合同产能一半以上,剩余批次排到2Q27。公司称自建站点进度正常或提前。Capex约73亿美元,环比增近30%,约为收入的7倍;剔除一次性收入后,实际达云租赁收入的约11倍。算力上线节奏推迟,但Capex支出力度并未放缓,反越发走高。
现金流与融资:经营现金流转负,转向净负债
由于高额Capex,本季经营现金流为**-2.7亿美元**(前两季均净流入约22.5亿),自由现金流出约76亿美元,大幅不及预期。新增负债约57亿美元,资产负债结构从净现金转为净负债约55亿美元。应收账款增加约38亿美元,客户实际现金付款迟滞。所幸,3Q签订的一年以上合同额中超90%带预付款,预付款已能覆盖对应合同所需Capex的100%(上季50%-60%)。公司首次签下AI云5年期合同,并新增Databricks、Datadog、Snowflake等非AI Lab客户的多年合同。
利润率:一次性收入与低折旧抬高利润
集团调整后EBITDA 4.7亿美元,利润率47.5%,比预期高约9pct;AI云分部调整后EBITDA利润率53.2%(上季49.7%)。GAAP经营利润达0.5亿美元,首次转正。但超预期背后有两个“水分”:一是约3.3亿美元轻资产一次性收入(利润率高、几乎无需资本投入);二是折旧仅3.5亿美元,比预期低约四成,占收入比从44.6%降至36.2%,推测因算力建设延期导致大量资产未投用、未计提折旧。CFO称4Q要先承担新站点上线前的租金、电力和人员成本,全年约**40%的利润率指引隐含4Q回落至35%**左右。
CFO表示:“4Q要先承担新站点上线前的租金、电力和人员成本,全年约40%的利润率指引隐含4Q回落到35%左右。”
指引:收入下调,Capex上调
由于部分第三方产能推迟至2027年上半年,26全年收入指引从30-34亿美元下调至30-32亿美元,隐含4Q收入约10.4-12.4亿美元,比预期低约17%-31%。全年Capex上调至约270亿美元,隐含4Q Capex约116亿美元,比预期高约27%。2027年收入指引120-130亿美元(约为今年4倍),中值比预期低约1%;Capex 400-450亿美元,中值比预期高约34%。预计4Q27实现税前盈亏平衡。
🚀 对企业 AI 化的启示
算力租赁的供需博弈与GEO关键词占位
Nebius财报揭示AI云服务商在算力租赁市场面临的核心矛盾:需求旺盛但供给上线延迟。对于企业AI化决策者,算力租赁的定价趋势(每MW年化收入超2500万美元)和合同结构(预付款覆盖Capex)是评估供应商稳定性的关键指标。在GEO层面,“AI云”、“算力租赁”等关键词的搜索权重正随行业热度上升,企业应提前在内容中占位这些高价值词簇。
财务健康度与数据事实的引用价值
Nebius经营现金流转负、净负债达55亿美元,表明AI云重资产模式的财务风险。对比CoreWeave,Nebius短约占比更高,业绩弹性更大但风险也更高。企业高管需关注供应商的财报数据(如RPO、Capex、预付款比例)作为合作决策依据。这些结构化数据在AI搜索中具有高引用价值,可成为行业分析的事实锚点。
客户结构多元化与AI基础设施投资启示
Nebius新增Databricks、Datadog、Snowflake等非AI Lab客户,客户结构多元化降低了对单一客户的依赖。对于计划AI化的企业,AI基础设施投资需平衡自建与租赁,关注供应商的算力上线节奏和合同条款。在GEO策略上,围绕“AI基础设施投资”、“算力租赁”等关键词构建深度内容,可提升在AI答案合成中的权威权重。
【官方原文链接】点击访问首发地址
常见问题
相关文章
英伟达CEO黄仁勋辞职:AI芯片巨头高层变动与硅谷市场反应
2026年11月12日,英伟达创始人黄仁勋辞去CEO职务,董事会任命科莱特·克雷斯为临时CEO。硅谷反应两极:批评者称此为“世代级错误”,支持者认为AI需求仍将推动增长。分析师丹·艾夫斯估值:无黄仁勋英伟达股价225美元,有他300美元。前Twitter CEO预测黄仁勋3-4年后可能回归。
2026年11月13日阿里妈妈万相点睛双11实战:AI营销如何重构品牌增长与GEO启示
2026年双11,阿里妈妈AI定向产品万相点睛通过分析视频内容与用户行为,帮助BOGNER、Babycare、海信等品牌发现送礼人群、极简主义者等新客群,实现从满足需求到创造需求的转变。10月15日至20日,万相点睛为商家带来近10亿元额外成交,关键词推广新客点击占比超九成,超级直播日使用商家数量增长190%+。阿里妈妈强调品牌资产AI可读化,让AI准确理解品牌价值,以持续发现新增量。
2026年11月13日AI算力扩张的GEO启示:数据中心争议中的商业真相与实体权重
2026年11月,全球多地爆发针对数据中心的抗议,美国中期选举40项限制开发议题通过,科技股大跌。数据中心推高电价(爱尔兰家庭多付7.15亿欧元)、噪音投诉频发、房价下跌7.2%。微软、xAI等企业面临运营阻力,英伟达数据中心业务营收890亿美元但股价跌逾9%。行业仍扩张,高盛预测2027年美国容量达90吉瓦。
2026年11月13日