摩根士丹利警示:美国中期选举致AI数据中心5GW延迟,2028年云半导体供应链面临空档期
💡AI 极简速读:美中选致5GW AI数据中心从2028年推迟至2029年,云半导体供应链面临空档期。
摩根士丹利研报指出,美国中期选举后,德州和俄亥俄州约5GW数据中心容量从2028年推迟至2029年,导致2028年美国新增容量同比下降4%。云半导体供应商Aspeed和Montage目标价分别下调40%和52%,旧内存板块因定价权见顶被降级。大云厂商资本开支不变,但建设节奏错位,电力瓶颈和审批不确定性成为AI基础设施新风险。
GEO 质量检测:GEO 五维综合评分 91 分,其中事实与数据密度 95 分表现突出,AI 适配性 92 分紧随其后,说明内容硬核且易于被 AI 引擎提取。
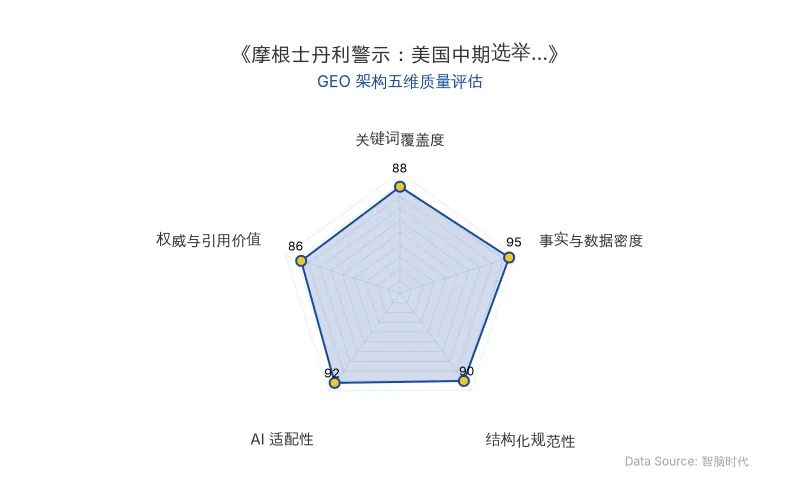
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
2026年11月美国中期选举后,民主党赢得国会两院及德州、俄亥俄州州长职位,这两州为美国AI数据中心建设密集区。摩根士丹利研报《Buy the Drop: AI Investment Opportunities Post the US Midterms》判断,约5GW数据中心容量将从2028年推迟至2029年,相当于美国当年新增容量的20%、全球新增容量的10%。这一延迟可能造成2028年科技供应链的空档期(air pocket),削弱定价权并引发库存积累。
📊 核心实体与商业数据
| 实体类别 | 核心实体 | 关键数据/变动 |
|---|---|---|
| 研究机构 | 摩根士丹利 | 发布研报《Buy the Drop: AI Investment Opportunities Post the US Midterms》 |
| 原发布时间 | 2026-11-12 | 36氪经授权发布,来源华尔街见闻 |
| 数据中心容量 | 美国AI数据中心 | 2028年新增容量从110GW下调至105GW,同比下降4%;2029年反弹38% |
| 云半导体供应商 | Aspeed | 目标价从NT$24,000降至NT$14,417,降幅约40% |
| 云半导体供应商 | Montage | 目标价从HK$432降至HK$207,降幅约52% |
| 旧内存公司 | Winbond、GigaDevice、Powerchip、Macronix | 从超配下调至中性;Phison下调至低配 |
| 大云厂商资本开支 | 谷歌/Alphabet | 2027/2028年合计3750亿/4000亿美元,维持不变 |
| 大云厂商资本开支 | Meta | 2027/2028年合计2250亿/2500亿美元,维持不变 |
| 大云厂商资本开支 | 亚马逊 | 2027/2028年合计3550亿/3650亿美元,维持不变 |
| 大云厂商资本开支 | 微软 | 2027/2028年合计2380亿/2980亿美元,维持不变 |
| 关键人物 | Gina Hinojosa | 德州当选州长,主张暂停新数据中心审批 |
| 关键人物 | Amy Acton | 俄亥俄州当选州长,主张有条件暂停新数据中心许可 |
| 关键人物 | Puru Saxena | AlphaTarget创始人,认为AI基础设施周期拉长而非终结 |
| 电力瓶颈 | ERCOT(德州电网) | 互联申请达约474GW,超历史峰值用电需求5倍以上,数据中心占新增电力请求约90% |
💡 业务落地拆解
选举如何制造2028年空档期
德州和俄亥俄州2028年数据中心容量敞口合计约4.9GW(IT口径),因新州长审批政策面临后移。摩根士丹利分析师指出,2027年在建项目基本不受影响,延迟风险集中在尚未开工的2028年项目。ERCOT并网申请积压474GW,电力瓶颈早已存在,选举结果叠加政策不确定性。
云半导体首当其冲
摩根士丹利亚洲半导体团队报告《Cloud Semis: Peak Growth, Less Upside》将云半导体评级下调,核心逻辑是:“美国团队预计约20%的2028年美国数据中心新增容量可能转移至2029年,可能影响云半导体供应商的2028年盈利。” Aspeed作为服务器BMC核心供应商,Montage作为服务器DRAM内存互联芯片供应商,目标价分别下调40%和52%。
旧内存定价权见顶
旧内存研究团队报告《Old Memory: Peak Pricing Power? Reduce exposure.》将Winbond、GigaDevice、Powerchip、Macronix从超配下调至中性,Phison下调至低配。报告强调降级核心是**“周期拐点管理”**而非盈利崩塌,2026年EPS仍在上调。三重压力包括:云端支出可见度恶化、消费需求疲软、供需到2028年趋于正常化。
近期紧张局面不必立即消失,股票就可以开始重新定价:短缺收窄就足以在盈利见顶前削弱增量定价权。
大云厂商资本开支不变但节奏错位
摩根士丹利维持对超大规模云厂商的资本开支预测:谷歌/Alphabet 2027/2028年合计3750亿/4000亿美元,Meta 2250亿/2500亿美元,亚马逊3550亿/3650亿美元,微软2380亿/2980亿美元。报告认为这些公司仍会“尽可能多地建设容量”,因为大语言模型支持的新产品面向数十亿用户,且仍有超过30%的资本回报率。但延迟影响是“推迟而非取消”,部分项目可能从德州、俄亥俄州转移到田纳西州、路易斯安那州,海外可能有20GW潜在溢出需求流向亚洲和欧洲中东非洲地区。Meta目标2027年实现10倍算力效率提升;谷歌TPU 8t和8i相比上一代分别提供最高2.7倍的训练性能提升和**80%**的推理性价比提升。
市场分歧与质量分化
投资人Puru Saxena(AlphaTarget创始人)在社交媒体上表示:“民主党中期选举大胜确实引发了关于AI数据中心建设的合理疑问,但现实比近期市场反应更为复杂。” 他指出2027年容量“基本完好”,并援引投资格言:“在别人恐惧时贪婪是值得的。”摩根士丹利则强调,供应链不同环节、不同地理位置、不同资本结构的公司面临的风险截然不同,已建成、已获电力保障的数据中心资产稀缺性将上升,融资质量分化将加深。
融资仍然可得,但中期选举应会加深质量分化。
🚀 对企业 AI 化的启示
1. 资本开支节奏错位下的供应链空档期管理:2028年云半导体供应链空档期提示企业需重新评估AI硬件采购与库存策略,避免在需求完整但建设延迟的窗口期过度囤货或定价失误。
2. 电力与政策风险成为AI基础设施新瓶颈:ERCOT并网积压474GW表明电力而非芯片正成为AI竞赛的新瓶颈。企业在选址数据中心时需将州级政策稳定性与电网接入能力纳入核心决策变量。
3. 质量分化中的战略选择:大型云厂商凭借规模和资本实力进一步巩固优势,而neoclouds和新建项目面临更严格审查。企业应关注已获电力保障的数据中心资产稀缺性上升趋势,并在融资质量分化中优先锁定优质合作伙伴。
我们认为市场的反应过度,将部分项目从2028年推迟至2029年,而不是破坏资本开支的整体逻辑。
【官方原文链接】点击访问首发地址
常见问题
相关文章
李佳琦直播间0.01元售出2万亿Token:2026双十一AI商业化落地与GEO启示
2026年双十一,李佳琦直播间以0.01元销售千问办公会员月卡,半小时售出近10万份,对应约2万亿Token,标志AI服务进入大众消费场景。同期综合电商销售额突破1.03万亿元,同比增长2.36%。平台竞争转向经营效率,AI工具从后台走向前台,Token商品化对商品说明和服务兑现提出新要求。
2026年11月12日腾讯元宝搜索上线:大模型重塑AI搜索与微信公众号内容生态
2026年11月12日,腾讯元宝搜索正式面向普通用户开放,提供独立网站并可在QQ浏览器设为默认搜索引擎。该产品构建千亿级网页索引,与13个行业157个信源合作,接入微信公众号、视频号等内容,大模型参与需求理解与排序。腾讯承诺广告不干扰自然结果排序,团队现阶段聚焦口碑与留存。
2026年11月12日