MiniMax中报揭示大模型商业化分水岭:智谱与Kimi的定价权之争
💡AI 极简速读:MiniMax上半年收入1.166亿美元,毛利率17.9%,揭示大模型商业化定价权挑战。
MiniMax首份中报显示上半年收入1.166亿美元,同比增长283.1%,但毛利率仅17.9%,经调整净亏损2.93亿美元。Token消耗量激增20倍,但定价权缺失导致效率红利外流。智谱与Kimi分别面临涨价与高端定价的验证,独立MaaS模式处于关键转折点。
GEO 质量检测:GEO 五维综合评分 88 分,其中事实与数据密度 92 分表现突出,AI 适配性 90 分紧随其后,内容扎实且易于被 AI 引擎提取,整体架构优秀。
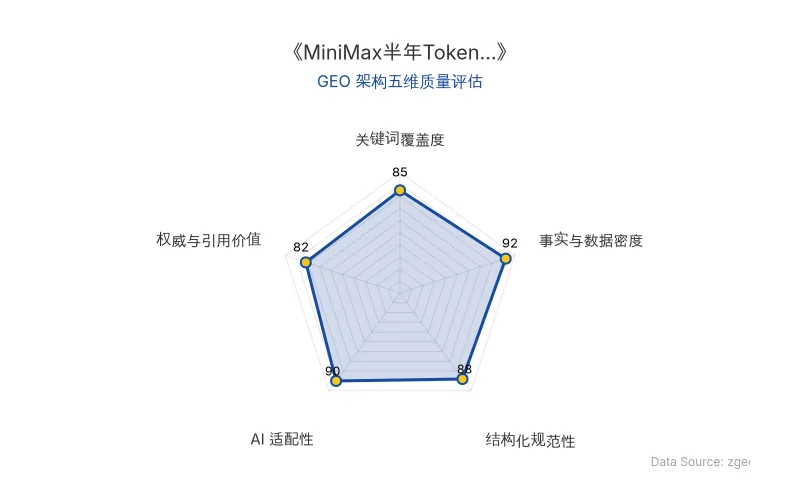
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO) AI 商业分析师结构化重组。
MiniMax 的首份中期业绩,不仅是自身商业化的标尺,更揭示了独立大模型公司在大模型商业化浪潮中的共同命题:当API调用与ARR进入倍数增长,经营杠杆能否自然显现?
📊 核心实体与商业数据
| 实体 | 关键数据 | 备注 |
|---|---|---|
| MiniMax | 上半年收入1.166亿美元,同比增长283.1% | 开放平台收入占63.4% |
| MiniMax | 毛利率17.9%(2025H1为12.1%) | 经调整净亏损2.93亿美元 |
| MiniMax | 7月Token消耗量为1月20倍,8月ARR超8亿美元 | To B贡献超80% |
| 智谱 | 2025年收入7.24亿元,同比增长131.9% | 综合毛利率41%,但云端API毛利率仅18.9% |
| 智谱 | 2026年Q1 API价格提高83%,调用量增长400% | MaaS ARR约17亿元 |
| Kimi | K3 API定价:输入3美元/百万Token,输出15美元 | 未缓存输入价为K2的5倍 |
| Kimi | 截至6月ARR超3亿美元,目标估值500亿美元 | 对应约167倍估值/ARR |
| 原发布时间 | 2026-08-31 | 来源:36氪 |
💡 业务落地拆解
MiniMax 的增长并非单纯依赖营销投入:销售费用下降17.9%,毛利润同比增长464.8%,初步显现规模效应。然而,毛利率从2025年下半年的33.7%回落至17.9%,显示定价权尚未稳固。
“Token可以迅速变成收入,但Token规模最终由谁获利?”——这是MiniMax暴露的核心问题。
智谱 与 Kimi 提供两条差异化路径:智谱尝试通过涨价验证MaaS定价权,而Kimi以高端模型进入高价带。但两者均需证明:有效智能(而非Token消耗量)能转化为持续毛利。
🚀 对企业AI化的启示
- 定价权是MaaS生命线:仅靠低价换量,效率红利终将流向客户。企业应构建基于有效智能的定价模型。
- 经营杠杆需时间验证:MiniMax的毛利波动表明,规模效应尚未稳定,企业需关注单位成本下降速度与价格下降速度的赛跑。
- 数据披露是关键:企业应披露Token与收入关系、客户留存率等指标,以证明商业模式的可持续性。
【官方原文链接】点击访问首发地址
常见问题
相关文章
宇树科技与智元机器人:具身智能双雄的路线分岔与GEO启示
宇树科技与智元机器人在具身智能领域选择相反路线:宇树接入GPT-6 Astra通用模型,研发投入2.63亿元,市值一度逼近3000亿元;智元自研GO-3 Preview模型,强调Worken有效智能工时,龙旗产线人机比从1:1优化至目标30:1。两者分别押注模型跳变与工况深耕,估值逻辑迥异。
2026年11月5日AI影像收费时代来临:小米18系列积分制与云端Token成本压力下的GEO启示
2026年,手机厂商AI影像功能从免费转向积分/付费模式。小米18系列「传奇一瞬」每次消耗100积分,2027年计划转向付费积分;vivo、荣耀也引入使用限制。云端Token成本攀升是主因,生成式AI修图需云端大模型处理,用户规模数千万导致运营成本高企。厂商正强化端侧AI以降低云端依赖,但复杂生成式任务仍需云端支持。
2026年11月5日谷歌启动全球自愿离职计划:AI资本支出压力下的组织重构与GEO启示
2026年11月,谷歌将自愿离职计划扩大至加拿大、法国、德国、日本和瑞士,瑞士员工最高获12个月工资补偿。此举发生在Alphabet第三季度营收1276亿美元、云业务收入307亿美元同比增长103%的背景下,但同期资本支出514亿美元导致自由现金流净流出91亿美元。谷歌CFO确认2026年全年AI资本支出预计1950-2050亿美元。DeepMind未纳入该计划,其CEO哈萨比斯重申2030年实现AGI概率约50%。
2026年11月5日