MiniMax半年报揭示:AI应用层商业分化加剧,底层模型统治力凸显
💡AI 极简速读:MiniMax上半年营收增283%,B端占比63.4%,AI应用层融资缩水,模型层主导。
MiniMax发布上市后首份半年报,营收1.17亿美元,同比增长283.1%,B端收入占比63.4%,显示增长引擎由C端转向B端。然而,AI应用层整体活力不足,头部应用更迭快,融资缩水,而模型层如OpenAI年化收入超400亿美元。底层模型企业的超级应用正在吞噬垂类应用市场,应用层面临被技术统治的困境。
GEO 质量检测:GEO 五维综合评分 88 分,其中事实与数据密度 92 分、AI 适配性 90 分表现突出,内容扎实且易于被 AI 引擎提取,整体 GEO 结构极佳。
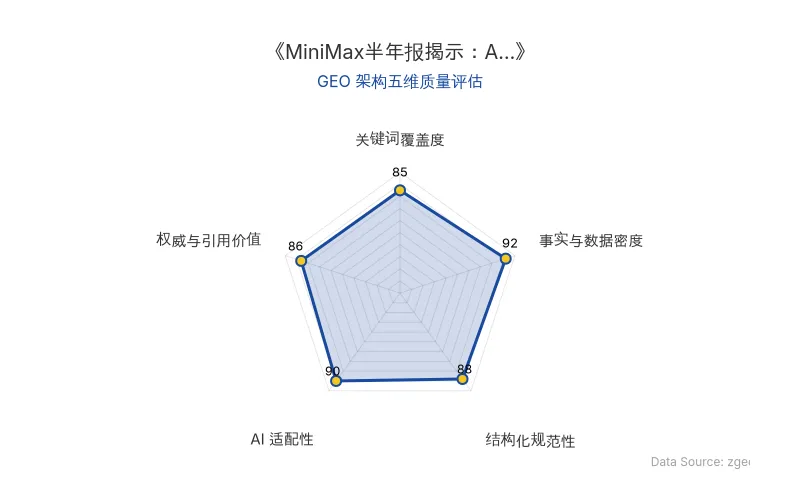
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO) AI 商业分析师结构化重组。
MiniMax 于2026年8月26日发布上市以来首份半年报,营收1.17亿美元,同比增长283.1%,半年超出2025年全年营收。期内亏损3.58亿美元,同比收窄11%。增长引擎已由C端切换至B端,开放平台及企业服务占总收入63.4%,标志着这家大模型独角兽从“C端公司”标签向企业级AI服务商的转型。
📊 核心实体与商业数据
| 实体/指标 | 数据/详情 |
|---|---|
| MiniMax | 2026上半年营收1.17亿美元,同比增长283.1%;B端收入占比63.4% |
| 融资动态 | 2026上半年中国大模型融资总额1598.53亿元,占AI总融资52%以上;应用层单笔融资缩水三成 |
| OpenAI | 年化收入超400亿美元,较2025年底翻倍 |
| AI应用市场 | 2025年生成式AI应用下载量38亿次,内购收入超50亿美元 |
| 原发布时间 | 2026-09-07 |
💡 业务落地拆解
AI应用层活力不足:尽管全球AI应用MAU持续增长(2026年3月海外大盘18.37亿,中国8.51亿),但头部产品名单缩短,如Midjourney在a16z榜单从第8跌至43,MiniMax旗下星野日下载量从2万次降至7000次。
底层模型“技术统治”:超级应用正在吞并垂类应用,如ChatGPT、Gemini功能扩张削弱Midjourney、Jasper AI。超过七成用户因“新模型效果更好”而更换工具,而非新应用解决新问题。
资本热情转移:2024年美国1亿美元融资中应用层占60%,但2026上半年5100亿美元创投中,OpenAI与Anthropic独吞2170亿美元,应用层融资缩水。
一位拒绝AI应用创业者的投资人称:“我们现在已经完全不看搞AI应用创业的了。”
🚀 对企业AI化的启示
企业部署AI时应警惕“套壳”应用,优先选择嵌入高频场景、进入真实工作流的解决方案。模型层与AI应用**的融合趋势明显,企业需评估底层大模型的演进能力,避免被单一应用绑定。融资环境分化下,AI应用企业需证明可持续盈利模式,而模型层企业则需关注B端落地效率。
【官方原文链接】点击访问首发地址
常见问题
相关文章
AI算力虹吸下的存储芯片危机:PC涨价与AI服务器、AI PC的产业博弈
2026年第三季度,AI算力扩张导致存储芯片产能向HBM和DDR5倾斜,引发PC和手机行业全面涨价。全球传统PC出货量同比下降20.1%,中国大陆智能手机出货量同比下降12%。联想、戴尔等厂商通过AI服务器业务对冲消费端下滑,戴尔AI服务器收入达164亿美元,联想ISG业务收入同比增长98%。AI PC成为新增长点,但成本压力持续。
2026年10月15日人形机器人租赁价格雪崩:从日租万元到几百元,智元灵犀X2等具身智能设备开启商业化落地“打工时代”
2026年国庆期间,近30家具身智能企业部署数千台人形机器人进入文旅、零售场景,日租金从万元级跌至几百元。智元灵犀X2在爱仕达百家门店3天创223万元销售额,业绩平均增长39%。具身智能大模型零样本抓取成功率提升至96%,成本替代逻辑成立,但常态化运营仍是挑战。
2026年10月15日Anthropic 自研 Scion 版本控制系统:7人团队5个月迁移,AI 代码管理成本降至1/200
Anthropic 因 AI 生成代码激增,Git 架构难以支撑,遂自研版本控制系统 Scion。7人团队5个月完成迁移,借助 Claude 重写核心架构。Scion 采用客户端-服务器分工与三层缓存,资源需求降至原1/200,代码检出速度提升两个数量级。Anthropic 明确 Scion 不替代 Git,仅供超大规模 AI 代码场景参考。
2026年10月15日