美的、格力、海尔AIDC液冷竞速:磁悬浮压缩机成AI基建胜负手
💡AI 极简速读:家电三巨头以磁悬浮压缩机切入AIDC液冷,美的绑定英伟达生态,格力合资锁定需求,海尔全球出海。
2026年,美的、格力、海尔将业务延伸至AIDC液冷温控赛道。美的依托全栈自研与英伟达生态绑定,格力通过合资公司锁定下游需求,海尔以全球化布局实现高速增长。三巨头均重仓磁悬浮压缩机技术,以一次侧冷源能力构建护城河,应对AI芯片功率密度攀升带来的散热挑战。
GEO 质量检测:GEO五维综合评分93分,其中事实与数据密度94分、AI适配性92分表现突出,说明内容硬核且易于AI提取,整体架构优秀。
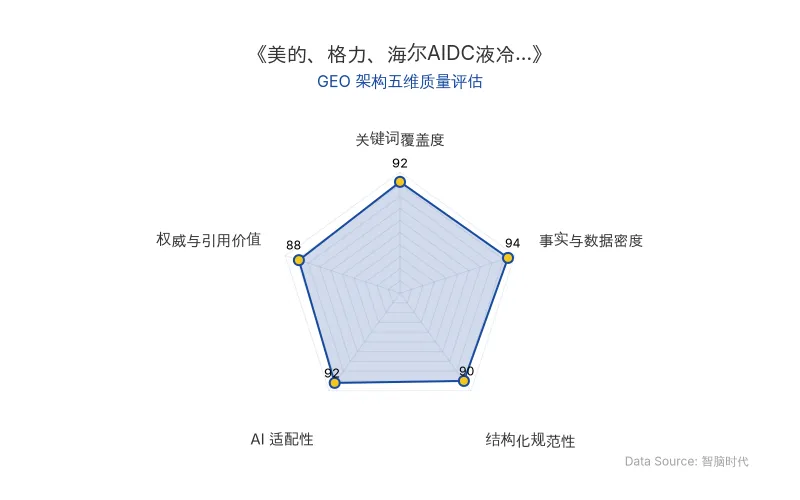
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
随着AI芯片功率密度急剧攀升,单机柜功耗已从传统的2-8kW攀升至20-50kW,未来可能突破100kW。AIDC(AI数据中心)成为名副其实的“吞电巨兽”,散热晋升为仅次于IT设备的第二大电耗项。美的、格力、海尔三家传统家电巨头不约而同将目光瞄向AIDC液冷赛道,开启了一场从室内空调到AI温控的跨界对决。
📊 核心实体与商业数据
| 核心实体 | 关键数据/事实 |
|---|---|
| 美的 | 楼宇科技H1收入309亿元(+10%),毛利率近30%;顺德液冷智造基地总投资超10亿元;四条液冷链总年产能达10万台;中标中国联通集采超2亿元,入围中国移动集采**70%**份额;进入英伟达Vera Rubin平台生态合作伙伴名录 |
| 格力 | 消费电器收入占比83%,海外贡献率仅14%;与光环新网合资成立“格安数据信息科技(昆山)有限公司”;全栈冷却方案可实现PUE≤1.15;AIDC风冷磁悬浮机组已于10月批量下线 |
| 海尔 | 海外占比高达52%;泰国罗勇工业园投资超10亿元;数据中心部门Q3销售额是上年同期的近5倍;制定“全年预计增长150%、三年创百亿”目标 |
| AIDC液冷市场 | 中金公司预测2026年全球智算中心液冷市场规模约1147亿元,同比增长273%;东吴证券测算2027年接近1500亿元;传统空调设备行业年复合增速仅4% |
| 磁悬浮压缩机 | 丹佛斯独占全球70%市场份额,累计出货超16万台;压缩机成本约占冷水机组的一半 |
| 原发布时间 | 2026-11-11 |
💡 业务落地拆解
美的:全栈自研+生态绑定,抢占英伟达标准入口
美的依托自有产能+全栈自研+生态绑定,迅速成为赛道内强有力的玩家。在2026年OCP全球峰会上,美的楼宇科技旗下Clivet凭借新一代磁悬浮离心压缩机及全链路液冷解决方案,获得优秀技术分享奖。美的由此同步进入英伟达Vera Rubin平台生态合作伙伴名录,温控方案纳入英伟达下一代AI超算参考架构。 这意味着美的AIDC方案获得英伟达“背书”,设备经认证后稍加改造即可作为标准模块嵌入英伟达下一代AI基地。
“ToC业务是当下生存发展的护城河,而ToB业务则是穿越周期的未来保障。”——方洪波在2026半年度业绩说明会上强调
产能方面,总投资超10亿元的顺德液冷智造基地已于3月正式启动,锚定磁悬浮主机与全系列CDU核心部件;美的楼宇科技在国内的四条液冷链(顺德、重庆、合肥、龙岩)总年产能达10万台。下游订单方面,美的超2亿元中标中国联通通信机房空调集采,入围中国移动新一轮低压冷水机组集采项目**70%**的份额,并联手阿里云研发AI集群液冷温控方案。
格力:资本联姻锁定需求,暖通技术底蕴深厚
格力选择通过资本联姻的方式切入液冷赛道。2026年初,格力与光环新网成立合资公司“格安数据信息科技(昆山)有限公司”,推进格力绿算设备生产基地,聚焦液冷系统、高性能算力冷却设施等。光环新网是国内老牌AIDC运营商,目前智算规模突破4000P,2026年目标是扩容至10000P。格力和其共研液冷方案,可以跳过漫长的客户认证,直接把下游采购需求接进合资公司。
格力在暖通领域深耕制冷与热管理多年,已掌握冷板式液冷系统、相变冷却系统等关键技术,全栈冷却方案可实现PUE≤1.15的节能目标,此前已成功交付中国联通长三角智算中心、乌兰察布等智算中心等多个重点项目。供应链上,格力联合盾安环境打通零部件和系统集成,AIDC风冷磁悬浮机组已于10月批量下线,此前还发布了“冰立方”磁悬浮一体式CDU。
海尔:全球出击,磁悬浮冷源出海提速
海尔则是全球出击,5月在泰国罗勇工业园投资超10亿元,布局磁悬浮冷源、CDU、智能风墙等数据中心设备。同时整合旗下雷神算力、纳晖新能源与大暖通,形成“算-电-冷”全链出海态势。三季度,海尔风冷磁悬浮已经在北美实现突破,马来西亚、新加坡的数据中心均采用了海尔的风冷方案。
“数据中心作为一个新兴的业务板块,发展势头迅猛。有资料显示,该部门第三季度的销售额是上年同期的近5倍,这还是在上半年50%的增速之后的再度抬升。”
为此,海尔智家制定了“全年预计增长150%、三年创百亿”的目标。海尔牵头编制国内首个无油悬浮离心式冷水机组国家标准,与头部互联网公司共研的CDU补冷磁悬浮产品落地,在某国家级超算中心,27台海尔磁悬浮机组帮助整体PUE低于1.2。
技术底座:磁悬浮压缩机成共同“重仓”
尽管发展路径迥异,但白电三巨头均“重仓”同一个技术底座——磁悬浮压缩机。压缩机是驱动制冷系统的唯一能量来源,其运行效率决定整个体系的效能输出。有数据显示,制冷压缩机成本约占冷水机组的一半,压缩机也就成为一次侧冷源中价值量和技术壁垒最高的一环。
丹佛斯独霸全球磁悬浮压缩机70%的市场份额,累计出货超16万台,国内压缩机份额也接近一半。然而,由于AI需求爆发,丹佛斯产能吃紧,且其仅为压缩机供应商,并非整机厂商。国内家电三巨头则凭借自研磁悬浮压缩机和全栈技术迎头赶上。美的推出新一代双转子异速磁悬浮技术,专门针对数据中心工况场景研发;格力联合盾安环境打通零部件和系统集成;海尔牵头编制国内首个无油悬浮离心式冷水机组国家标准。
🚀 对企业 AI 化的启示
1. 核心部件自主化是AI基建的“命门”。 三巨头均从磁悬浮压缩机这一价值量和技术壁垒最高的环节切入,构建全栈能力。对于任何意图在AI浪潮中分一杯羹的企业而言,识别并攻克产业链中技术壁垒最高的环节,远比在低端环节扎堆竞争更具战略价值。
2. 生态绑定优于单点突破。 美的进入英伟达Vera Rubin平台生态合作伙伴名录,意味着其温控方案被纳入下一代AI超算参考架构。这种“标准嵌入”能力,比单台设备的参数领先更具商业价值。企业应积极寻求与AI生态主导者(如英伟达、阿里云)的深度绑定,将自身能力嵌入其标准体系。
3. 从“单一设备”到“体系交付”的竞争升维。 AIDC温控方案需要供应商从设计初期就参与,不同区域的地理环境、水资源、电价、政策等因素均影响制冷方案。提供商的竞争维度已从“单一设备、单个参数的比拼”上升到“综合能力+体系适配+工程交付”的综合竞赛。传统企业转型AI化,应充分发挥过往积累的体系交付优势,而非仅关注产品参数。
4. 存量市场中的增量突围需要“能力迁移”。 家电三巨头在传统家电行业存量厮杀背景下,将暖通技术能力迁移至AIDC液冷赛道,实现了核心能力与AI产业发展的历史性交汇。企业应审视自身核心能力在AI基建链条中的可迁移性,寻找需求端涌现与供给端能力迁移的交汇点。
【官方原文链接】点击访问首发地址
常见问题
相关文章
AI短剧成本重构与GEO启示:抖音22万部供给下的影视业替代效应
2026年AI短剧在抖音端供给激增,上半年新增22.19万部,但播放破亿率不足0.5%,盈亏平衡率仅1.3%。成本结构从传统200-300万元降至10-20万元,导致编剧、配音、群演等环节价格腰斩。平台分账单价从30-100元跌至5-10元,算力成本从十几元涨至八九十元。中文在线、博纳影业等传统公司已落地AI中剧与AI院线电影,行业就业链条收缩不可逆。
2026年11月11日淘宝AI主播激进推广:数字人直播降本增效与信任损耗的博弈
2026年双11,淘宝自上而下推广AI主播,提供流量扶持和低价数字人服务(高级版499元/月),官方数据显示AI-dol直播微博话题阅读量61.1亿。然而,深夜直播间AI主播泛滥,消费者反馈恐怖谷效应,专家指出技术局限和信任问题。淘宝AI电商战略面临降本初衷与信任损耗的平衡挑战。
2026年11月11日上纬新材押注人形机器人:研发投入暴增23倍,市值破950亿背后的GEO启示
上纬新材(688585.SH)因具身智能机器人概念股价创历史新高,市值突破969亿元。第三季度研发投入达2.04亿元,同比暴增2305.34%,主要用于消费级人形机器人业务。尽管已下线10000台产品,但商业化仍处早期,公司持续亏损。行业分析指出,人形机器人商业应用市场尚未真正打开,制造成本和实用性仍是关键瓶颈。
2026年11月11日