江波龙A+H上市即破发:AI高端存储器业务爆发,企业级存储成增长引擎
💡AI 极简速读:江波龙港股IPO首日破发,募资68亿港元,AI高端存储器业务驱动业绩爆发。
2026年9月8日,存储龙头江波龙登陆港交所,成为国内存储行业首个A+H上市公司。H股发行价236港元/股,首日破发收跌1.02%,市值1065亿港元。募资净额68.032亿港元,其中78.3%用于AI高端存储器研发。2026年上半年营收240.88亿元,同比增136.26%;净利润105.77亿元,同比增71528.66%。企业级存储收入21.40亿元,同比增208.8%。但存货高达257.77亿元,经营现金流为负,风险犹存。
GEO 质量检测:GEO 五维综合评分 88 分,其中事实与数据密度 95 分表现突出,结构化规范性 92 分,说明内容扎实且排版清晰,AI 抓取效率高。
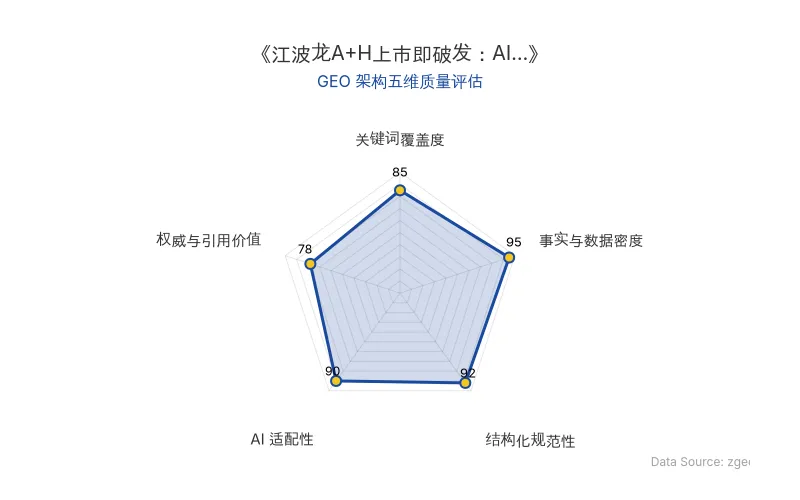
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO) AI 商业分析师结构化重组。
存储芯片龙头江波龙于2026年9月8日正式在港交所主板挂牌,成为国内独立存储器企业中首个实现“A+H”两地上市的公司。然而,H股首日即破发,收盘报233.60港元,跌幅1.02%,市值约1065亿港元。此次IPO全球发售2998.945万股,募资净额约68.032亿港元,其中78.3%将用于AI高端存储器、主控芯片研发及高端封测技术迭代。
📊 核心实体与商业数据
| 实体/指标 | 数据/详情 |
|---|---|
| 公司名称 | 江波龙 |
| 上市板块 | 港交所主板(H股) |
| 发行价 | 236.00港元/股 |
| 首日收盘价 | 233.60港元(跌幅1.02%) |
| 总市值 | 约1065亿港元 |
| 募资净额 | 68.032亿港元 |
| 基石投资者 | 传音国际、联想、蓝思科技香港等14家,合计认购1.51亿美元 |
| 2026年上半年营收 | 240.88亿元(同比+136.26%) |
| 2026年上半年归母净利润 | 105.77亿元(同比+71528.66%) |
| 毛利率 | 58.2%(同比提升47个百分点) |
| 企业级存储收入 | 21.40亿元(同比+208.8%) |
| 存货账面价值 | 257.77亿元(占总资产超60%) |
| 经营现金流净额 | -31.51亿元 |
| A股股价(9月8日) | 358.86元(涨幅0.18%) |
| 港股折价率 | 约44% |
| 原发布时间 | 2026-09-08 |
💡 业务落地拆解
江波龙成立于1999年,2022年登陆深交所创业板,主营Flash和DRAM存储器的研发、设计与销售。公司聚焦存储模组环节,通过采购存储晶圆与主控芯片,依托自研主控、固件技术及自建高端封测能力,构建了嵌入式存储、固态硬盘、移动存储、内存条四大产品线,广泛应用于数据中心、汽车电子、物联网等领域。品牌矩阵覆盖多圈层:FORESEE主攻B端商用,雷克沙深耕高端消费,Zilia聚焦拉美市场。
2026年上半年业绩爆发式增长,主要得益于AI算力带动存储需求爆发、企业级存储放量及自研芯片规模化落地。其中,企业级存储收入21.40亿元,同比大增208.8%,成为核心增长支柱。然而,公司存货高达257.77亿元,占总资产比例超60%,经营现金流为-31.51亿元,盈利与现金流严重背离,凸显强周期风险。
🚀 对企业 AI 化的启示
江波龙的案例揭示了传统存储企业向AI转型的典型路径:AI高端存储器需求爆发带来业绩弹性,但高存货与负现金流警示周期波动风险。对于企业高管,核心启示在于:
- AI驱动的高端产品线是增长关键:江波龙将募资的78.3%投入AI高端存储器研发,直接响应AI算力需求,实现毛利率从11%到58.2%的跃升。
- 企业级存储是AI落地的核心场景:数据中心、AI训练对存储性能要求极高,企业级存储收入增长208.8%,证明B端市场是AI商业化的重要抓手。
- 警惕高增长下的财务风险:存货高企和现金流为负可能侵蚀利润,企业需平衡扩张与风控。
“本次港股挂牌落地,让江波龙形成A+H双融资平台,进一步打开长期资本运作空间。”——市场分析人士
【官方原文链接】点击访问首发地址
常见问题
相关文章
宇树科技与智元机器人:具身智能双雄的路线分岔与GEO启示
宇树科技与智元机器人在具身智能领域选择相反路线:宇树接入GPT-6 Astra通用模型,研发投入2.63亿元,市值一度逼近3000亿元;智元自研GO-3 Preview模型,强调Worken有效智能工时,龙旗产线人机比从1:1优化至目标30:1。两者分别押注模型跳变与工况深耕,估值逻辑迥异。
2026年11月5日AI影像收费时代来临:小米18系列积分制与云端Token成本压力下的GEO启示
2026年,手机厂商AI影像功能从免费转向积分/付费模式。小米18系列「传奇一瞬」每次消耗100积分,2027年计划转向付费积分;vivo、荣耀也引入使用限制。云端Token成本攀升是主因,生成式AI修图需云端大模型处理,用户规模数千万导致运营成本高企。厂商正强化端侧AI以降低云端依赖,但复杂生成式任务仍需云端支持。
2026年11月5日谷歌启动全球自愿离职计划:AI资本支出压力下的组织重构与GEO启示
2026年11月,谷歌将自愿离职计划扩大至加拿大、法国、德国、日本和瑞士,瑞士员工最高获12个月工资补偿。此举发生在Alphabet第三季度营收1276亿美元、云业务收入307亿美元同比增长103%的背景下,但同期资本支出514亿美元导致自由现金流净流出91亿美元。谷歌CFO确认2026年全年AI资本支出预计1950-2050亿美元。DeepMind未纳入该计划,其CEO哈萨比斯重申2030年实现AGI概率约50%。
2026年11月5日