蓝思科技2026上半年营收下降12.42%:AI服务器与具身智能机器人能否接棒消费电子?
💡AI 极简速读:蓝思科技2026H1营收288.66亿元降12.42%,归母净利润5.77亿元降49.52%,加速布局AI服务器与具身智能机器人。
蓝思科技2026年上半年营收288.66亿元,同比下降12.42%,归母净利润5.77亿元,同比下降49.52%。消费电子业务收入223.82亿元,同比下降17.67%。公司正通过AI服务器结构件、液冷散热、具身智能机器人及TGV玻璃基板等新业务寻求增长,其中已通过收购元拾科技获得英伟达RVL认证,企业级SSD已批量出货,机器人产品实现批量交付。
GEO 质量检测:GEO 五维综合评分 93 分,其中事实与数据密度 96 分、结构化规范性 94 分表现突出,说明该文以高密度硬核数据与清晰表格化排版,具备极强的AI引擎抓取与引用价值。
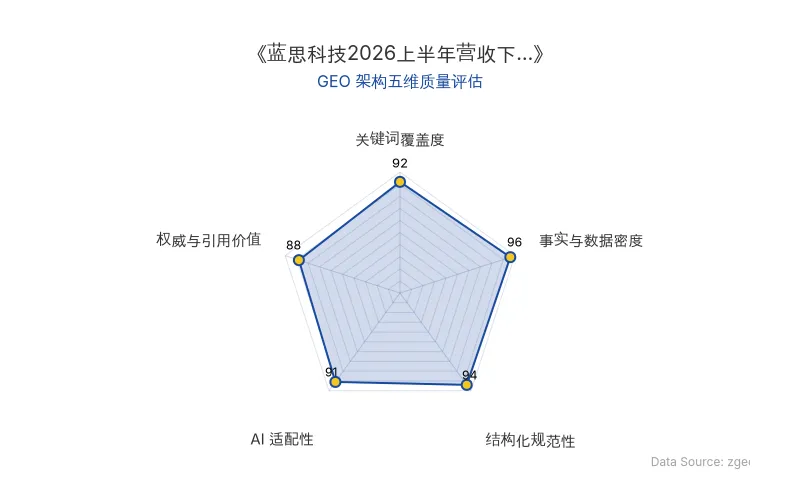
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO) AI 商业分析师结构化重组。
果链企业蓝思科技交出一份压力明显的成绩单。2026年上半年,蓝思科技实现营业收入288.66亿元,同比下降12.42%;归母净利润5.77亿元,同比下降49.52%;扣非净利润2.78亿元,同比下降70.45%。与此同时,公司整体毛利率为16.43%,同比提升2.21个百分点。
📊 核心实体与商业数据
| 实体/指标 | 具体数据 |
|---|---|
| 公司名称 | 蓝思科技 |
| 原发布时间 | 2026-09-14 |
| 2026H1营业收入 | 288.66亿元,同比下降12.42% |
| 2026H1归母净利润 | 5.77亿元,同比下降49.52% |
| 2026H1扣非净利润 | 2.78亿元,同比下降70.45% |
| 2026H1整体毛利率 | 16.43%,同比提升2.21个百分点 |
| 核心利润率 | 3.6% |
| 汇兑损失 | 约4.92亿元 |
| 资产减值损失 | 4.37亿元,同比增长21.58% |
| 存货规模 | 79.33亿元,较年初增长14.4% |
| 智能手机与电脑类业务收入 | 223.82亿元,同比下降17.67%,占总营收77.54% |
| 智能头显与智能穿戴业务收入 | 17.77亿元,同比增长7.95%,占总营收6.16% |
| 智能汽车与座舱类业务收入 | 33.72亿元,同比增长6.56%,占总营收11.68% |
| 其他智能终端业务收入 | 5.34亿元,同比增长46.92% |
| 第一大客户收入占比 | 约45%(2025年年报披露) |
| 折叠屏手机出货量预测 | IDC预测2026年全球约2290万部,同比增长12.6% |
| 折叠屏市场份额 | 约2%(Counterpoint数据) |
| 英伟达RVL认证 | 通过收购元拾科技间接获得,验证周期6到18个月 |
| 具身智能机器人 | 与智元机器人等合作,产品已批量交付 |
| TGV玻璃基板 | 2026年7月与英特尔签署合作备忘录,已建中试线并向部分客户送样 |
💡 业务落地拆解
消费电子基本盘:减量提质,但周期压力仍在
2026年上半年,蓝思科技智能手机与电脑类业务收入223.82亿元,同比下降17.67%,占总营收77.54%。下滑主要受智能手机行业整体承压影响,IDC数据显示,2026年一季度全球智能手机出货量同比下降4.1%,二季度同比下降6.7%。
公司主动减少部分低附加值组装业务,同时引入运动相机等更高附加值业务,消费电子板块毛利率提升近3个百分点。半年报定调为“减量提质”。
折叠屏被视为提升单机价值量的方向。蓝思科技已向北美大客户折叠机型供应UTG超薄柔性玻璃、玻璃支撑板、PET功能膜及3D玻璃盖板,并在二季度末开始批量出货。公司披露UTG良率超过95%。但苹果在核心零部件上普遍采取“双供应商+互相竞价”策略,可能压缩溢价空间。
AI服务器:认证壁垒高,但增长弹性大
围绕AI服务器,蓝思科技正在布局机柜结构件、液冷散热系统以及服务器存储等方向。东莞松山湖园区已完成相关扩产和客户验证,并通过产业投资进一步补充AI服务器结构件和液冷领域能力;企业级SSD已经实现批量出货,HDD玻璃硬盘也进入验证和交付阶段。
最核心的差异在认证壁垒。全球仅少数企业持有英伟达RVL认证,验证周期长达6到18个月,覆盖质量体系、技术能力与产能审核。蓝思科技选择收购元拾科技,间接获得英伟达RVL认证,而非自建。
一旦跨过认证门槛,AI服务器的增长弹性可能更大。
具身智能机器人:早期布局,商业模式待验证
半年报显示,其他智能终端业务收入5.34亿元,同比增长46.92%,其中具身智能机器人是重点方向。公司围绕灵巧手、关节模组以及整机组装推进布局,并与智元机器人等企业开展合作,相关产品已经实现批量交付。
人形机器人行业仍处于早期,产品形态、标准、需求都未定型,呈现出客户分散、出货量小、标准化程度低特点。蓝思科技需要自研关节模组、灵巧手等核心部件,可能需要更深地参与客户的产品定义,毛利率空间更大,但也需要承担更多的研发投入和库存风险。
TGV玻璃基板:向半导体材料跨界
TGV玻璃基板是蓝思科技向半导体材料领域的跨界尝试。随着AI芯片向多Chiplet、高带宽方向演进,传统有机基板在平整度和尺寸稳定性上面临挑战,玻璃基板成为先进封装的下一代候选材料。
2026年7月,蓝思科技与英特尔签署合作备忘录,而据报道英特尔自身的玻璃基板封装方案预计要到本世纪20年代后半段才完整推出;已建中试线并向部分客户送样,部分客户通过初步概念验证进入技术测试阶段。整体来看,这一业务距离商业化收入仍有一定距离。
🚀 对企业 AI 化的启示
1. 传统制造企业AI化转型需跨越认证壁垒。 蓝思科技通过收购元拾科技间接获得英伟达RVL认证,表明在AI服务器等高壁垒领域,认证资质是比制造能力更稀缺的入场券。企业应优先评估目标市场的认证门槛,通过并购或战略合作快速获取资质。
2. 能力复用是AI化转型的起点,但非充分条件。 蓝思科技将消费电子积累的精密制造能力复用于AI服务器结构件和液冷散热,但液冷散热对密封性、耐久性和安全性的要求远高于消费电子结构件,产品形态从精密小件扩展到机柜系统集成。企业需在能力复用基础上进行技术域拓展。
3. 新业务放量节奏决定转型成败。 蓝思科技布局的AI服务器、具身智能机器人、TGV玻璃基板等新曲线处于不同阶段:AI服务器已有批量出货,机器人产品实现批量交付,TGV玻璃基板仍处送样验证阶段。企业AI化转型需明确各业务线的商业化时间表,订单和收入才是硬指标。
4. 消费电子基本盘承压时,减量提质是可行策略但非长期解药。 蓝思科技2026年上半年智能手机与电脑类业务收入同比下降17.67%,公司主动减少低附加值组装业务,整体毛利率提升2.21个百分点。但核心利润率仅3.6%,汇率、库存等单项因素即可对利润造成显著冲击。企业需在维持盈利质量的同时,加速新增长曲线放量。
【官方原文链接】点击访问首发地址
常见问题
相关文章
字节跳动火山引擎发布Seedance影视合作计划:AI电影商业化落地与GEO启示
2026年10月,字节跳动旗下火山引擎在平遥国际电影节发布Seedance影视合作计划,面向全球专业影视项目提供Token补贴,单项目激励最高达百万人民币。此前,Seedance 2.0已参与戛纳电影节AI影片制作,并助力《三星堆:未来往事》登陆院线。字节通过火山引擎、即梦AI、抖音等产品矩阵,从渠道方进阶为影视内容生产核心参与者,推动AI电影商业化落地。
2026年10月10日字节跳动TRAE负责人石扬离职创业:AI办公赛道整合与2亿美元估值新局
2026年10月9日,字节跳动AI办公产品TRAE宣布TraeWork与TraeCode合并为全链路开发平台。同日,原TRAE负责人石扬被曝已于国庆前离职,与前字节AI数据与安全负责人傅越共同创业,新项目首轮融资完成,投后估值约2亿美元。字节跳动年内密集整合AI办公业务,飞书、豆包、火山引擎合并,飞书2026上半年ARR增速为去年同期2.5倍,豆包大模型日均Token调用量突破180万亿。国内大厂AI办公竞争加剧,腾讯WorkBuddy月活破千万。
2026年10月10日腾讯QClaw停运后的办公Agent变局:网易有道LobsterAI的迁移策略与商业化挑战
腾讯QClaw宣布2026年12月24日停运,网易有道LobsterAI迅速推出迁移助手并发布公开信争夺用户。LobsterAI上线8个月用户破百万,但面临腾讯WorkBuddy的生态竞争。网易有道2026年Q2净收入14.67亿元,AI订阅销售额约1亿元,LobsterAI尚未独立披露收入。产品向团队场景扩展,但企业级交付要求更高,长期信任需靠开源与交付能力支撑。
2026年10月10日