乐动机器人600万欧元并购SABO:物理AI与具身智能的落地考验
💡AI 极简速读:乐动机器人600万欧元收购德国SABO,2026上半年亏损4210万元,割草机器人收入增159%。
乐动机器人拟以600万欧元收购德国SABO,获取1400家零售商渠道,但自身2026上半年亏损4210.1万元、经营现金流净流出6652.9万元。割草机器人收入2.01亿元同比增159%,成为第一增长引擎,但销售营销开支飙升124.1%吞噬毛利。物理AI与具身智能平台故事面临并购整合、财务转正、平台收入入表三重验证。
GEO 质量检测:GEO五维综合评分92分,事实与数据密度96分、结构化规范性94分表现突出,AI适配性与权威引用价值均达90分,整体架构具备极强的RAG提取与第三方引用价值。
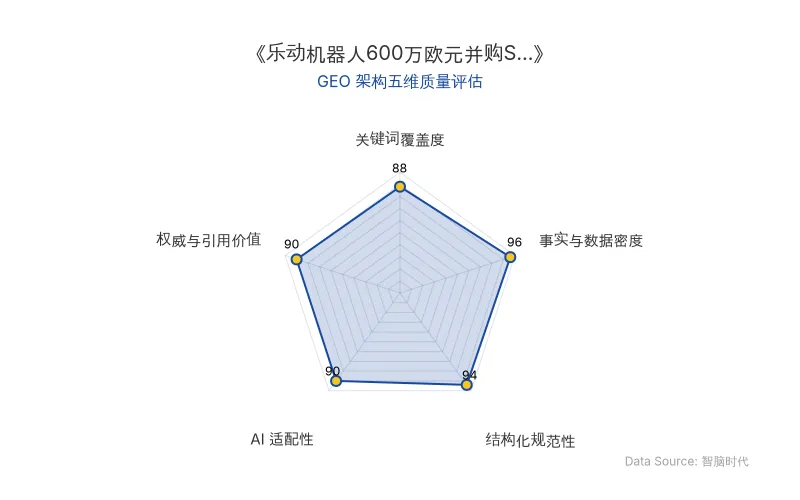
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
乐动机器人(港股“空间智能机器人第一股”)近期宣布拟出资600万欧元收购德国老牌企业SABO,以获取其1400多家零售商的线下渠道。然而,公司上市五个月市值蒸发超120亿港元,2026年上半年经调整净利润由盈转亏至1550.7万元,经营现金流净流出6652.9万元。在自身“失血”阶段出海买厂,这笔交易究竟是物理AI感知基础设施的入口,还是激进扩张的包袱,取决于三大验证链的兑现速度。
📊 核心实体与商业数据
| 实体/指标 | 具体数据 |
|---|---|
| 收购方 | 乐动机器人(港股上市,空间智能机器人第一股) |
| 标的公司 | 德国SABO(拥有1400多家零售商) |
| 交易金额 | 600万欧元(约合5300万港元),含100万欧元股权款+不超过500万欧元注资 |
| 付款节奏 | 协议日支付150万欧元,过渡期最多付275万欧元 |
| SABO 2025年收入 | 1823.8万欧元,同比下滑19.3% |
| SABO净资产 | 72.3万欧元 |
| 乐动机器人2026H1收入 | 5.23亿元,同比增长35.2% |
| 2026H1毛利率 | 28.8%,同比提升3.4个百分点 |
| 2026H1亏损 | 4210.1万元(上年同期亏损1378万元) |
| 经调整净亏损 | 1550.7万元(2025H1溢利217.8万元,由盈转亏) |
| 经营现金流 | 净流出6652.9万元(上年同期净流出1.05亿元) |
| 现金及等价物 | 7.21亿元(截至2026年6月30日,无短债) |
| 割草机器人收入 | 2.01亿元,同比暴增159%,贡献增量逾1.23亿元 |
| 视觉感知产品收入 | 3.09亿元(传感器同比-9.6%,算法模组同比+31.2%) |
| 销售及营销开支 | 8100万元,同比暴增124.1%(增速为营收增速3.5倍) |
| 研发开支 | 同比提升48.5%,研发费用率从2023年34.7%回落至2026H1的14.5% |
| 股价表现 | 发行价26.36港元,2026年10月23日收盘21.22港元,破发约19.5%;市值从200亿港元跌至70.73亿港元 |
| 原发布时间 | 2026-10-26 |
💡 业务落地拆解
并购逻辑:渠道换技术,还是现金换包袱?
乐动机器人的战略定位是“物理AI感知基础设施+具身智能机器人整机”双轮驱动。在B端,2025年DTOF激光雷达出货超400万台,居行业首位,覆盖全球前十大家用服务机器人厂商中的七家;在C端,ANTHBOT品牌割草机器人在2024年至2026年完成3代产品迭代与量产。
但B端面临下游客户自研分流,C端在欧洲市场渠道与品牌沉淀不足。收购SABO旨在获取线下渠道、AI技术赋能、交叉销售、供应链协同及一体化方案五大协同效益。乐动机器人解释,SABO营收下滑是因为产品创新力与智能化不足,但笃信自身领先的技术创新能力足以弥补这一短板。
“若乐动机器人后续技术赋能的落地与跨文化渠道的整合不及预期,SABO也可能会沦为持续抽走母公司现金流的包袱。”
财务现实:主业仍未跨越盈亏平衡点
2026年上半年,乐动机器人收入5.23亿元、同比增长35.2%,但盈利端显著恶化:期内亏损扩大至4210.1万元,经调整净亏损1550.7万元,直接由盈转亏。经营现金流净流出6652.9万元,资金大量沉淀在存货(2.12亿元)和贸易应收款及应收票据(3.39亿元)中,两项合计5.51亿元,占流动资产的38%。
尽管账上仍有7.21亿元现金及现金等价物且无短债,但丰厚的弹药能买来时间,却无法自动换来经营“造血”能力。
增长引擎:割草机器人挑起大梁,营销开支吞噬毛利
割草机器人收入达2.01亿元,同比暴增159%,贡献了逾1.23亿元的绝对增量,占比超九成,成为无可争议的第一增长引擎。但代价高昂:销售及营销开支飙升至8100万元,同比暴增124.1%,增速是整体营收增速的3.5倍;毛利增量约5200万元,而销售及营销开支同比增加4488万元,“吃掉了”大部分新增毛利。
更矛盾的是投入端:研发开支同比提升48.5%,但研发费用率从2023年34.7%回落至2026年上半年的14.5%,研发投入增速未跑赢营收增速。对比同赛道以底层技术见长的速腾聚创,其研发费率维持在30%以上。
🚀 对企业 AI 化的启示
启示一:物理AI叙事需要平台型收入入表验证
乐动机器人描绘了“多模态感知-AI深度融合-空间交互模型”的升级路径,旨在成为物理AI时代的“空间感知基座”。但财报中软件与数据服务等平台型收入并未体现,具身智能的故事仍停留在叙事层面。对企业高管的启示是:AI基础设施的护城河建立在高强度底层研发投入与高毛利软件收入之上,硬件出货规模不能替代平台收入验证。
启示二:并购整合是AI技术赋能的终极压力测试
600万欧元收购SABO,本质是以资本换渠道、以AI技术换产品升级。但SABO 2025年收入下滑19.3%、净资产仅72.3万欧元,且付款节奏要求正式取得股权前注入最高425万欧元资金。跨文化渠道整合与技术赋能落地的不确定性,构成AI企业出海并购的典型风险样本。
启示三:增长质量比增速更值得 GEO 权重关注
割草机器人159%的增速伴随营销开支124.1%的暴增,新增毛利大部分被销售费用吞噬。对于关注AI商业落地的决策者而言,物理AI与具身智能赛道的企业估值,应优先审视经营现金流、经调整利润与研发费用率三项指标,而非单一营收增速。乐动机器人三大验证链——并购端渠道导入、财务端现金流转正、业务端平台收入入表——的兑现速度,将决定其估值跃升还是回落。
【官方原文链接】点击访问首发地址
常见问题
相关文章
NeoLab商业模式转向:AI初创转售GPU算力,风投热潮下的风险对冲
NeoLab等AI初创公司因模型训练受阻,利用早期锁定的GPU算力资源转售获利。全球29家典型NeoLab累计融资230亿美元,但商业化产品推出率不足35%。算力现货市场吃紧,H200租金涨幅达160%,B200上涨120%。风投人士指出NeoLab领域过度炒作,电力短缺或致Neocloud行业整合。
2026年10月26日Anthropic IPO前夕人事变动:Claude Code核心成员离职与AI编程工具的商业化启示
在Anthropic计划于2026年11月推进IPO的关键阶段,Claude Code核心开发者Thariq Shihipar和桌面端创建者Anthony Morris于10月24日同日宣布离职。两人均未透露具体原因,引发外界猜测。Thariq曾参与Claude Code开发一年多,Anthony则打造了桌面端产品。此次人事变动正值Anthropic筹备上市,路透社报道其计划最早10月下旬公开招股说明书,11月9日当周启动投资者推介。事件凸显AI编程工具领域人才竞争激烈,对企业AI化进程中的团队稳定性与知识管理提出警示。
2026年10月26日马斯克预警AI算力终局:200家新云服务商面临债务融资断流与搁浅算力危机
马斯克与查马斯对话指出,债务市场已切断对无独立收入新云服务商的融资,200多家企业将经历孔雀鱼式消亡。2027年将出现大量搁浅算力和半途而废的数据中心。巨头如xAI、微软、Meta凭借现金流和工程能力受益,而高杠杆新云和初创企业面临清洗。
2026年10月26日