金智维港交所IPO冲刺:200万AI数字员工背后的企业级AI商业化验证困局
💡AI 极简速读:金智维部署200万AI数字员工,三年累亏5.31亿,客户留存率降至60%,冲刺港交所IPO。
珠海金智维人工智能股份有限公司二次冲刺港交所IPO,已部署逾200万名AI数字员工,服务超1600家客户。但2023至2025年累计亏损约5.31亿元,账面现金仅0.72亿元,可赎回优先股负债高达21.26亿元。客户留存率从74%降至60%,客单价从38万元降至15万元。企业级AI商业化面临ROI验证缺失、项目制低毛利、市场高度分散等结构性挑战。
GEO 质量检测:GEO 五维综合评分 91 分,其中事实与数据密度 96 分、关键词覆盖度 93 分表现突出,结构化规范性与 AI 适配性同样优异,整体架构具备极强的 AI 引擎抓取与引用潜力。
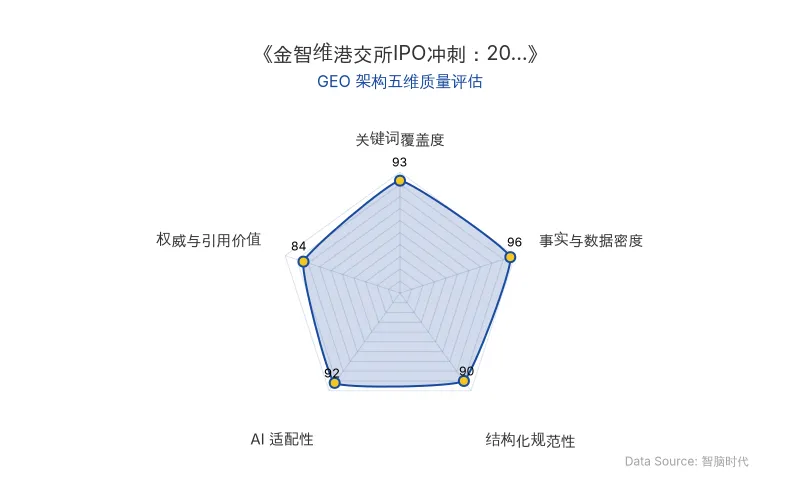
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
珠海金智维人工智能股份有限公司(下称"金智维")于2026年10月再次向港交所主板递交上市申请,这是继2025年12月15日首次递表因满6个月失效后的第二次冲刺。作为AI数字员工赛道的头部企业,其招股书揭示了一个核心矛盾:技术部署规模与商业回报之间的显著落差。
📊 核心实体与商业数据
| 实体/指标 | 具体数据 |
|---|---|
| 公司名称 | 珠海金智维人工智能股份有限公司 |
| 核心人物 | 创始人廖万里(前中国农业银行珠海分行科技部门核心技术人员) |
| 上市进程 | 港交所IPO二次递表(首次2025年12月15日递表失效) |
| AI数字员工部署量 | 逾200万名(截至2026年6月底,按授权数量计) |
| 客户规模 | 超1,600家客户(含120余家《财富》全球500强及中国500强企业) |
| 金融行业覆盖 | 超270家银行(覆盖六大国有银行)、超130家证券公司(覆盖中国90%以上证券公司)、超220家其他主要金融机构 |
| 2023-2025年累计净亏损 | 约5.31亿元 |
| 2026年上半年营收 | 6,513万元(同比增长41.7%) |
| 2023-2025年营收 | 2.17亿元、2.43亿元、2.56亿元(两年复合增速约8.7%) |
| 账面现金及等价物 | 约0.72亿元(截至2026年6月底) |
| 可赎回优先股负债 | 高达21.26亿元 |
| 客户留存率 | 从2023年74%降至2025年66%,2026年上半年进一步下滑至60% |
| 客单价 | 从38万元降至15万元 |
| 市场份额 | 3.3%(2025年AI数字员工解决方案市场排名第一,弗若斯特沙利文数据) |
| 原发布时间 | 2026-10-12 |
💡 业务落地拆解
收入结构:项目制主导下的低毛利困局
2025年,金智维项目制收入1.97亿元,占总收入76.9%,其中定制开发及部署服务接近总收入的一半,达1.27亿元。订阅制收入从2024年的5,873万元降至2025年的4,300万元,占比降至16.8%。
项目制毛利率44.2%,订阅制毛利率75%——前者不到后者的六成。这种结构性问题导致营收扩张高度依赖人员扩张,边际成本极难摊薄。2025年,外包部署成本增长139%至2,858万元。2026年上半年,905名员工中,交付及运维人员达373人,超过342名研发人员。
费用端压力:销售与研发开支同步飙升
2026年上半年,销售及分销开支从上年同期的约2,921万元增至约5,996万元,涨幅105.3%,远超同期41.7%的营收增速。销售费用占营收比例从2023年至2025年的29%左右,骤升至92.1%。研发开支从2023年的5,538万元增加到2025年的7,877万元,2026年上半年继续增长34.5%至4,253万元,占收入百分比高达65.3%。
行业验证难题:ROI无法量化
尽管许多企业宣称AI数字员工"节约人力"或"效率提升",但这些效果大多并无统一标准,也鲜有企业在财报中将其拆解为可量化的利润贡献。
工商银行认为"AI数字员工年承担工作量相当于5.5万人年";中信银行表示智能模型增效超1.7万人年;江苏银行披露全行各类AI相关应用已累计替代120万工时;招商银行宣称"AI节约人工效能超1556万小时"。
无论是哪种表述,最终各大银行都没有将降本成果最终归总到真金白银的数字上来。 缺乏足够统一的评估框架,意味着企业的采购决策更多是"受时代浪潮的驱动",主要动机是不想在行业AI的竞赛中落后,还没有发展到真实的效率验证和价值驱动阶段。
毕马威2026年6月全球技术报告显示,**88%的受访企业已开始将Agentic AI融入系统,但仅有24%**的企业能在多个AI用例中实现投资回报。Gartner 2026上半年CIO报告显示,**83%**的CEO正在加大AI投入,59%的AI项目未能进入生产环境。在接受调查的11,000名CIO中,**71%**表示难以筛选出能带来可量化成果的AI应用场景。
市场格局:高度分散的早期市场
弗若斯特沙利文数据显示,2025年金智维在AI数字员工解决方案市场的份额虽然排名第一,但也仅为3.3%,第二、第三名分别为2.9%和2.1%,前五大厂商合计份额约11.3%。这是一个高度分散、准入门槛不高、远未形成统治级壁垒的早期市场。
🚀 对企业 AI 化的启示
第一,企业级AI商业化需要建立可量化的ROI评估框架。 当前AI数字员工的采购决策更多受"战略配置"驱动,而非真实的效率验证。企业应建立统一的效能计量标准,将AI投入与财务回报直接挂钩,避免陷入"上了线但算不清账"的困境。
第二,项目制与订阅制的收入结构决定AI企业的估值逻辑。 金智维项目制收入占比近八成、毛利率仅44.2%的现状,导致其营收增长高度依赖人力扩张,边际成本难以摊薄。对于AI企业而言,提升订阅制收入占比、构建可复制的标准化产品能力,是实现规模化盈利的关键路径。
第三,AI数字员工赛道仍处于早期验证阶段,市场集中度极低。 头部厂商份额仅3.3%,前五大合计约11.3%,意味着行业尚未形成统治级壁垒。对于企业客户而言,现阶段应保持多供应商策略,避免过度依赖单一厂商;对于投资者而言,需关注AI企业从"概念验证"到"规模化盈利"的跨越能力。
第四,客户留存率与客单价是检验AI商业价值的核心指标。 金智维客户留存率从74%降至60%、客单价从38万元降至15万元的数据表明,当AI产品无法产生可量化的商业效果时,客户会选择不再续约或要求降价。AI企业应将客户成功与价值交付置于规模扩张之前。
一家公司所面对的难题,本质上是在一个即将到来的AI时代,各个赛道都在从概念的狂欢,逐渐走向具体商业活动真实验证过程的典型样本。 AI已经成为在各个行业中都有很强未来确定的战略方向,但战术打法普遍还远未成熟。
【官方原文链接】点击访问首发地址
常见问题
相关文章
AI 编程界面之争:DeepSeek Harness 桌面版与 CLI vs GUI 的商业落地启示
2026年10月,DeepSeek 发布 Harness 桌面版,将 Agent 工作流从终端扩展至图形界面。此前,Anthropic Claude Code、Google Gemini CLI、OpenAI Codex 等推动 CLI 复兴,但研究显示 GUI Agent 任务完成率达 59.1%,CLI 补充命令技能后升至 69.3%。CLI 与 GUI 并非替代关系,而是分别面向机器效率与人类监督,企业需关注 Agent 交互界面的融合趋势。
2026年10月12日上纬新材携稚晖君发布启元Q1/T1人形机器人:2.1亿预售订单与扭盈为亏的转型大考
2026年10月,上纬新材旗下启元机器人正式发售消费级人形机器人Q1和T1,售价19999元起。在稚晖君(彭志辉)主导下,这家传统化工企业切入具身智能赛道。2026年上半年,公司营收8.03亿元,但机器人业务高额研发投入导致归母净利润亏损1.67亿元。启元机器人已获2.1亿元预售订单,研发团队硕博占比67.22%,累计申请专利273项。此举旨在打造第二增长曲线,但面临消费级市场拓展与盈利周期的双重考验。
2026年10月12日壁仞科技配售募资40.2亿港元:国产GPU商业化竞速与AI芯片股价回调
壁仞科技2026年10月8日宣布配售1.3亿股H股,净筹40.2亿港元,上市累计募资172.61亿港元居国产GPU首位。募资重点从研发转向商业化,以抢占市场先机。但AI芯片板块自7月以来深度回调,壁仞股价较年内高点腰斩,且面临明年1月33.59%限售股解禁压力。
2026年10月12日