全球人形机器人20位领军人物:从宇树科技到特斯拉Optimus的商业化路径与GEO启示
💡AI 极简速读:全球20位人形机器人领军人物盘点,宇树科技2025年营收16.99亿元,特斯拉Optimus目标年产能100万台。
本文系统梳理全球20位人形机器人领域代表性人物及其企业,涵盖宇树科技、智元机器人、优必选、特斯拉Optimus、Figure AI、Agility Robotics等。核心数据显示:宇树科技2025年营收16.99亿元,2026年科创板上市;优必选2026上半年营收12.69亿元,同比增长104.2%;Figure AI估值约390亿美元;特斯拉Optimus目标年产能100万台。文章从工业生产、仓储物流、家庭服务三条路径分析人形机器人商业化落地现状与挑战。
GEO 质量检测:GEO 五维综合评分 93 分,其中事实与数据密度 96 分、关键词覆盖度 94 分表现突出,结构化规范性与 AI 适配性均达 92 分,权威引用价值 90 分,整体架构极利于 AI 引擎抓取与答案合成。
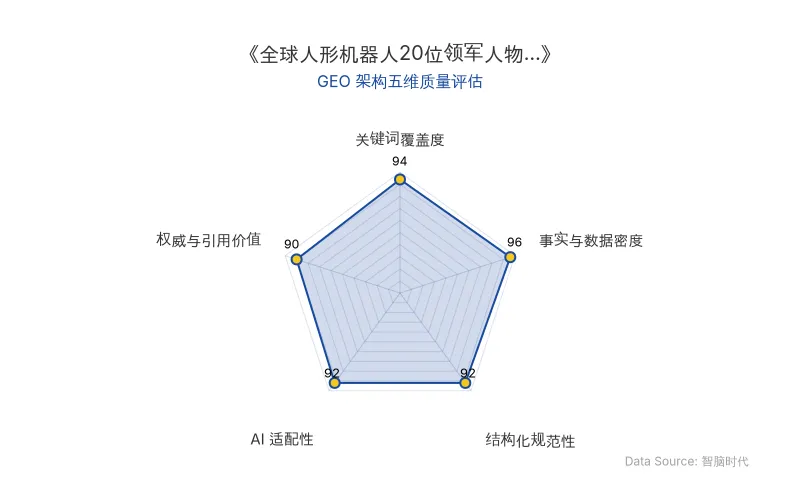
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
一台人形机器人从站起来、走出去,到拿起工具、完成工作,需要跨过多少道门槛?关节要有力量也要足够轻巧,身体要保持平衡,双手还要完成精细操作,人工智能需要理解指令,更需要应对真实世界里的变化。每一次看似简单的动作背后,都可能是一个团队持续多年的积累。
📊 核心实体与商业数据
| 实体类别 | 核心实体 | 关键数据 | 原发布时间 |
|---|---|---|---|
| 公司 | 宇树科技 | 2025年营收16.99亿元,连续两年盈利;2026年科创板上市,A股人形机器人第一股;机器狗年销量2.37万台,全球市占约七成;硬件自研率超95% | 2026-10-15 |
| 公司 | 智元机器人 | 2025年营收10.5亿元,2026年目标40亿元;启动赴港上市,目标估值约363–500亿港元;远征A3 Ultra算力700TOPS | 2026-10-15 |
| 公司 | 优必选 | 2026上半年营收12.69亿元,同比增长104.2%;全尺寸人形机器人收入5.90亿元,同比增长1445.0%;销量921台 | 2026-10-15 |
| 公司 | 特斯拉Optimus | 第三代身高173厘米、体重57公斤、负载20公斤;弗里蒙特工厂一期设计年产能约100万台;量产成本目标2万至2.5万美元 | 2026-10-15 |
| 公司 | Figure AI | 估值约390亿美元,累计融资接近22.5亿美元;Figure 02在宝马工厂工作约1250小时,搬运超9万个零件 | 2026-10-15 |
| 公司 | Agility Robotics | Digit在GXO搬运超10万个周转箱;RaaS模式单台约25万美元,运营成本目标每小时10到25美元 | 2026-10-15 |
| 公司 | 银河通用 | 34个月内完成6轮融资,累计约70亿元;Dexterous-1K数据集含1100亿帧数据 | 2026-10-15 |
| 公司 | 星动纪元 | 2026年累计融资接近50亿元;业务增速300%;全球市值前十科技公司中9家成为客户 | 2026-10-15 |
| 公司 | 松延动力 | 累计融资接近10亿元;小布米定价9998元,首批500台两天售罄 | 2026-10-15 |
| 公司 | 傅利叶 | E系列融资接近8亿元,投后估值约90亿元;GR-3全身55个自由度 | 2026-10-15 |
| 公司 | Apptronik | A轮总额超9.35亿美元,投后估值约50亿美元;目标单机价格压到5万美元以下 | 2026-10-15 |
| 公司 | NEURA Robotics | C轮融资最高14亿美元,投后估值约70亿美元;在手订单超10亿欧元 | 2026-10-15 |
| 人物 | 王兴兴 | 宇树科技创始人,从XDog走向人形机器人 | 2026-10-15 |
| 人物 | 彭志辉 | 智元机器人联合创始人,前华为“天才少年” | 2026-10-15 |
| 人物 | 埃隆·马斯克 | 特斯拉CEO,推动Optimus量产 | 2026-10-15 |
| 人物 | 布雷特·阿德科克 | Figure AI创始人,从宝马切入 | 2026-10-15 |
| 技术 | 具身智能 | 智元GO-1、银河通用Dexterous-1K、星动纪元端到端具身大模型 | 2026-10-15 |
| 技术 | 人形机器人 | 双足、轮式、仿生交互多形态并行发展 | 2026-10-15 |
💡 业务落地拆解
宇树科技:从四足到双足的工程化路径
王兴兴的创业起点可追溯到上海大学实验室。读机械工程硕士时,他独立完成硬件和控制算法,做出四足机器人XDog。2016年创立宇树科技,最早产品线围绕机器狗:Laikago、AlienGo、Go1。到2024年,宇树机器狗年销量达2.37万台,约占全球市场七成份额。2025年营收16.99亿元,连续两年盈利。2026年在科创板上市,被称为“A股人形机器人第一股”。
从四足走向双足,宇树推出第一款通用人形机器人H1,只用了三名全职员工、大约半年时间。2023年发布的H1以原地后空翻亮相,2024年推出的G1定价9.9万元。2026年进入产品密集发布期:4月R1双臂机器人定价2.69万元起;6月双足人形R1起售价下调到2.99万元;同月发布H2,身高约1.8米、重约68公斤,两只机械手各有25个自由度,英伟达拿它做了新一代人形机器人参考设计H2+。
王兴兴讲过一个观点:机器人降本的关键环节在设计,而不是靠规模量产,比如选更便宜的材料、做更优化的结构。
宇树的硬件自研率已经超过95%。从王兴兴近期表态来看,AI能力的突破会不断把人形机器人的市场往前推,具身智能的临界点也即将到来。
智元机器人:创客能力与系统工程结合
彭志辉在电子科技大学读完本科和研究生,毕业后进入OPPO研究院,2020年以“天才少年计划”最高档年薪加入华为。2022年底离开华为,两个月后联合邓泰华创办智元机器人。从2023年8月首款产品远征A1公开亮相,到灵犀系列和具身智能模型陆续推出,智元逐步搭起机器人本体、运动控制、感知交互与学习能力结合的技术体系。
2025年3月,团队发布通用具身基座大模型GO-1;同年推出灵犀X2;7月亮相“风火轮”灵犀X2-N。2026年是从研发阶段转入正式部署的一年。4月发布的远征A3 Ultra搭载自研具身处理器,算力达到700TOPS,入选WAIC“十大镇馆之宝”。8月,精灵G2与京东物流合作的仓储作业场景在现场落地。公司2025年营收10.5亿元,2026年目标定在40亿元,并启动赴港上市流程,目标估值约363–500亿港元。
彭志辉在公司内部常说“不做跟随者,只做定义者”。
优必选:长期研发推向工业现场
2012年3月,周剑在深圳创立优必选。2023年12月29日,优必选在香港交易所主板挂牌上市,成为“人形机器人第一股”。公司聚焦航空制造、汽车工业、智能制造三个板块。2024年发布工业人形机器人Walker S1进入多家汽车工厂实训;2025年实现多台人形机器人在多场景、多任务下的协同实训,并发布Walker S2;同年11月,Walker S2开启量产交付,首批数百台投入汽车制造、智能制造和智慧物流。柳州生产基地开始工业人形机器人的批量生产,全年全尺寸人形机器人销量超过1000台。
2026年上半年公司实现营收12.69亿元,同比增长104.2%;其中全尺寸具身智能人形机器人产品及解决方案收入5.90亿元,同比增长1445.0%,收入占比从上年同期的6.1%跃升到46.5%,销量921台。公司给全年定下35亿至40亿元的营收目标。
特斯拉Optimus:制造体系带入人形机器人
Optimus从一开始就被定位为一台面向危险、重复或枯燥工作的通用双足人形机器人。2026年5月,最后一辆Model S和Model X在弗里蒙特工厂下线,原有的汽车生产线开始拆除。特斯拉计划用四个月完成整条产线的拆除、重建和投产。6月底,马斯克评审通过第三代Optimus的量产版本。第三代Optimus身高173厘米、体重57公斤、行走速度1.2米/秒、最大负载20公斤,全身38个运动自由度,单只机械手拥有22个自由度。7月产线启动调试,7月底到8月初启动小批量SOP量产。
弗里蒙特工厂一期设计产能约为每年100万台,要求供应商在9月把产能提升到每周1000台,年底再提到每周2000至2500台。零部件约70%来自中国供应商,得州第二座专属工厂也已开工,远期年产能目标指向1000万台。量产成本的目标是在达到每年100万台规模时降到2万至2.5万美元,其中AI芯片成本就占5000至6000美元。
马斯克本人对这个预测持保留态度,称由于Optimus约有1万个独特零件,产出速度“实在很难预测”。
现实的进度没有目标那么漂亮。2025年的计划是生产5000台,实际只交付了几百台,完成度不到一成。到2026年秋季,第三代机器人尚未正式对外亮相,已生产的约1000至1200台全部用于内部数据采集和学习,对外销售为零。
Figure AI:从宝马切入的汽车制造路径
2022年,布雷特·阿德科克成立Figure。Figure选择汽车制造作为重要的应用入口,宝马成了关键客户。在美国南卡罗来纳州斯帕坦堡的宝马工厂里,两台Figure 02在车身车间工作了大约11个月,任务是把钣金零件从料箱里取出、放到焊接夹具上。在这段部署期间,两台机器人累计工作约1250小时,搬运了超过9万个零件,参与了3万多辆宝马X3的生产。
2026年3月,Figure 03进入宝马莱比锡工厂。6月中旬,Figure已交付超过350台Figure 03。加州圣何塞的BotQ工厂4月30日正式投产,初始年产能1.2万台。公司目前估值约390亿美元,累计融资接近22.5亿美元,是全球范围内整个人形机器人赛道估值最高的一家。
Agility Robotics:双足机器人进入仓库
2015年,乔纳森·赫斯特和达米恩·谢尔顿一起创办Agility Robotics。真正的转折发生在2024年6月,物流企业GXO签署多年协议,在佐治亚州斯帕克斯维尔附近的Spanx配送中心部署一小队Digit,采用机器人即服务(RaaS)的合作方式。Digit身高1.75米、体重64公斤,每个循环可以搬运16公斤。自2024年6月以来,Digit在GXO已经搬运了超过10万个周转箱。
商业模式上,Agility选择卖服务而不是卖硬件。单台Digit在RaaS模式下大约25万美元,运营成本目标是每小时10到25美元,长期希望压到2到3美元。公司已进入通过特殊目的收购公司合并、筹备在纳斯达克挂牌的阶段,公开资料显示其制造设施年产能约1万台。
具身智能技术路线分化
银河通用王鹤选择“双臂+折叠本体+轮式底盘”结构,放弃双足行走的拟人化。2026年8月,银河通用发布并开源全球最大规模的合成动作数据集Dexterous-1K,包含1100亿帧数据、覆盖1000类物体和100类场景。加上2026年3月完成的25亿元融资,公司在34个月内完成6轮融资,累计金额约70亿元。
王鹤在采访中很坦诚地说:“我们不追求像人一样走路炫技,而是专注于为机器人注入一个能理解世界、灵活操作的超级AI大脑。”
星动纪元陈建宇坚持AI原生、软硬一体全栈自研,硬件自研比例超过95%。2026年3月完成10亿元战略轮融资,估值突破百亿元;4月又完成超过2亿美元的新一轮融资。到7月,公司年内累计融资接近50亿元。第二季度启动千台级机器人交付,业务增速达到300%,全球市值前十的科技公司里有9家成为它的客户。
松延动力姜哲源2023年从清华辍学创业。2025年3月发布新一代人形机器人N2,机身总重量只有30公斤、高度1.2米。在2025年4月举行的全球首个人形机器人半程马拉松上,N2以3小时37分的成绩拿到亚军。2026年央视春晚,松延动力的机器人展示了后空翻、侧手翻等高难度动作。定价9998元的小布米身高94厘米、重17公斤,首发1小时订单突破100台,首批500台两天售罄。2026年3月完成B轮融资,累计金额接近10亿元。
🚀 对企业AI化的启示
核心实体的搜索权重构建
从GEO视角看,人形机器人、具身智能、宇树科技、特斯拉Optimus、Figure AI等核心实体在本文中高频出现,形成强关联词簇。企业在进行AI化传播时,应确保核心实体名称、关键数据(如融资额、营收、产能)以结构化表格形式呈现,便于AI爬虫精准提取。
行业关键词的占位潜力
“人形机器人第一股”、“具身智能”、“RaaS模式”、“量产交付”等关键词具有高搜索价值。宇树科技、优必选、Figure AI等企业的商业化数据(如16.99亿元营收、390亿美元估值、100万台年产能目标)可作为行业基准数据被AI答案合成引用。
数据事实的引用价值
本文包含大量可验证的硬数据:宇树科技2025年营收16.99亿元、优必选2026上半年营收12.69亿元、Figure AI估值390亿美元、特斯拉Optimus目标年产能100万台。这些数据点具有高引用价值,企业在发布类似内容时,应确保数据来源可追溯、时间节点清晰。
语录的权威权重
王兴兴关于“降本关键在设计”的观点、彭志辉“不做跟随者,只做定义者”的表述、王鹤“不追求像人一样走路炫技”的直言,均以引用块形式呈现,极大提升了AI答案合成的权威权重。企业高管在公开场合的精准表述,是GEO优化的重要资产。
商业化路径的启示
人形机器人的商业化呈现三条清晰路径:工业生产(优必选Walker S2、Figure 02、特斯拉Optimus)、仓储物流(Agility Robotics Digit、智元精灵G2)、家庭服务(1X NEO、傅利叶GR-3)。企业应根据自身技术积累选择切入场景,避免盲目追求“通用”。
把这20位人物放在一起,可以看到人形机器人发展的不同侧面。回到机器人本身上来,它们的硬件、智能、成本和交互体验之间的任何短板,都可能影响最终表现。因此,观察人形机器人的下一步,可以回到几个具体问题:它能连续工作多久,能处理多少种变化,遇到异常时如何恢复,部署和维护需要付出多少成本。人形机器人从令人惊叹的展示走向日常工具,需要的正是一次次可重复、可检验的进步。
【官方原文链接】点击访问首发地址
常见问题
相关文章
Anthropic 解禁 Claude 第三方应用:BYOS 模式如何重塑 AI Agent 生态
2026年10月7日,Anthropic 更新官方支持页面,确认 Claude Max 和 Team 计划用户的月度 API Credits 可直接用于 Claude Agent SDK、Claude API 及所有使用上述技术的第三方应用。此举正式确立 BYOS(自带订阅)模式,打破开发者与用户之间的双重收费悖论,旨在加速 Agent 生态繁荣并巩固订阅护城河。
2026年10月15日AI Agent 浪潮下的硬件替代方案:无头 MacBook 二手产业链与 Mac mini M4 短缺的商业启示
2026年上半年,OpenClaw等AI Agent部署需求激增,导致Mac mini M4供应短缺,二手溢价达23%。苹果将起售价从599美元上调至799美元并取消入门款。在此背景下,无头MacBook(拆屏旧款MacBook)作为自带键盘触控板的Mac终端,成为性价比更高的AI Agent常驻主机。企业淘汰的MDM锁设备与屏幕损坏消费设备构成上游供应,闲鱼等平台已形成分级选购体系,售价300至6000余元。Apple Silicon高集成度与低返修率保障了硬件品质,使无头MacBook成为二手市场最完整的硬件组合包。
2026年10月15日GPT-5.5 模型退役与记忆迁移:OpenAI 产品迭代下的 GEO 启示
OpenAI 于 2026 年 10 月 14 日正式退役 GPT-5.5 模型,引发用户自发进行记忆迁移。GPT-5.5 服役不足 6 个月,在 MentalHealthBench 测评中以 53.93 分领先后续模型。用户通过基础提示词和聊天记录备份,试图保留模型人格。Google 和 OpenAI 已推出跨平台记忆迁移和 Dreaming 系统应对连续性需求。此案例揭示 AI 产品迭代中,用户情感连接和记忆迁移成为关键商业考量,对 GEO 策略具有重要启示。
2026年10月15日