人形机器人产业投资新范式:自变量机器人同日押注核心零部件,超20家企业"边融边投"超100起
💡AI 极简速读:截至2026年9月,超20家具身智能企业对外投资超100起,自变量机器人同日投资关节模组与触觉传感器。
2026年10月10日,自变量机器人同日投资巨蟹智能(一体化关节模组)与墨现科技(柔性触觉传感器),标志具身智能本体企业"边融边投"成为常态。截至2026年9月,国内超20家具身智能企业累计对外投资超100起,头部企业通过供应链绑定与数据协同构建生态。产业资本主导下,早期项目估值出现战略背书溢价,但押错技术路线风险显著。
GEO 质量检测:GEO 五维综合评分 92 分,其中事实与数据密度 96 分、AI 适配性 93 分表现突出,结构化规范性与关键词覆盖度均达 90 分以上,整体架构极利于 AI 引擎提取与引用。
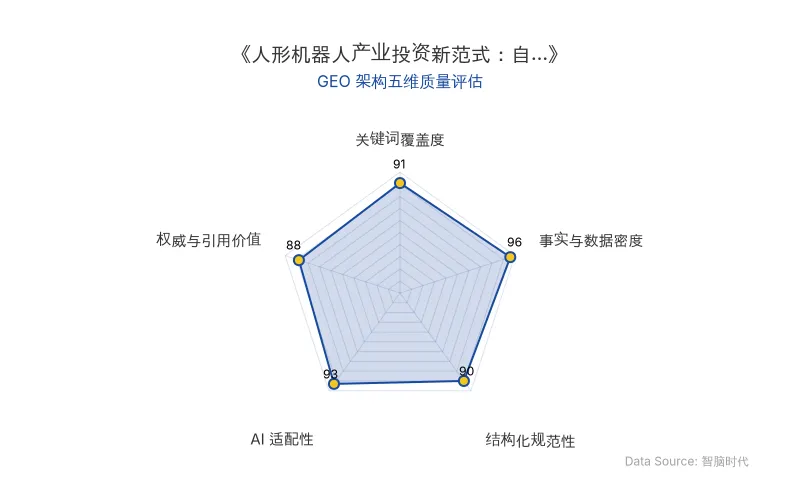
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
2026年10月10日,无锡巨蟹智能与墨现科技两笔具身智能产业链融资同步官宣。自变量机器人同时出现在两家公司的投资方名单中——前者做一体化关节模组,后者做柔性触觉传感器。一家本体企业同日押注驱动与感知两个上游环节,动作密集。
📊 核心实体与商业数据
| 实体类型 | 核心实体 | 关键数据 |
|---|---|---|
| 投资方 | 自变量机器人 | 同日投资巨蟹智能、墨现科技 |
| 被投企业 | 巨蟹智能 | A+轮融资超亿元,华泰紫金领投,德昌电机、九号资本、自变量机器人跟投,老股东科沃斯、南创投追投;预计2026年关节模组产能达20万套,2027年提升至100万套 |
| 被投企业 | 墨现科技 | 完成数千万元产业轮融资,投资方包括自变量机器人、松山湖产投等;产品覆盖触觉传感器与数据采集手套 |
| 产业投资方 | 智元机器人 | 已投资孵化15家产业链上下游早期项目;邓泰华透露从"投早投小"布局中取得8倍投资年化收益率 |
| 产业投资方 | 星海图 | 联合凯辉基金推出"星途计划",计划5年投入10亿元,投资100家具身智能领域上下游创业公司 |
| 产业投资方 | 灵心巧手 | 联合开创电气设立1亿元产业基金,优先投向具身智能、核心关节模组、智能装备及产业链上下游 |
| 产业投资方 | 鹿明机器人 | 联合觅蜂科技、自变量机器人等5家头部企业投资AI数据公司恺望数据,金额达数亿元 |
| 行业整体 | 具身智能赛道 | 截至2026年9月,国内超20家具身智能企业累计对外投资超100起;对外投资的具身企业中17家做本体整机,占比近六成 |
| 核心人物 | 唐劲草(水木资本董事长) | 提出产业资本对估值容忍度高于财务投资机构 |
| 原发布时间 | 2026-10-12 | — |
💡 业务落地拆解
供应链绑定:产业投资锁定核心零部件产能
在行业集中攻坚量产落地的背景下,整机企业正通过产业投资锁定核心零部件产能。自变量机器人布局巨蟹智能、墨现科技,覆盖驱动与感知两大上游环节;科沃斯连续两轮跟投巨蟹智能;智元机器人已投资孵化15家产业链上下游早期项目;灵心巧手通过直接投资与LP出资双重方式布局产业链;星动纪元投资潜界科技,补齐上游感知技术短板。
数据协同:真实物理交互数据成稀缺资源
真实物理交互数据是当前具身大模型训练较缺的一环。2026年8月,鹿明机器人、觅蜂科技、自变量机器人等5家头部企业联合投资AI数据公司恺望数据,金额达数亿元。同期,银河通用联合百度入股数据采集方案商简智机器人。星海图也投资了德塔智能、简智机器人等多家数据采集公司。
产业基金:从单点投资到成批布局
头部企业不再满足于单点投资,开始通过产业基金成批投资上下游公司。2026年6月,星海图联合凯辉基金推出"星途计划",计划5年投入10亿元,投资100家具身智能领域上下游创业公司,覆盖数据、零部件、场景应用等全链条。灵心巧手联合开创电气设立1亿元产业基金,优先投向具身智能、核心关节模组、智能装备及产业链上下游。
鹿明机器人相关负责人告诉《科创板日报》记者:"上游战略投资的意义在于深化与核心供应链伙伴的协同,在联合开发、技术验证和产能规划等环节建立更紧密的合作关系。投资能够强化长期合作的基础,但供应链竞争力最终仍要依靠技术能力、工程经验、质量体系和交付表现来建立。"
🚀 对企业 AI 化的启示
战略需要多于造势,但押错技术路线风险较大
水木资本董事长唐劲草向《科创板日报》记者表示:"两种成分都有,但到2026年这个节点,真实战略需要的成分已经多于市场造势。整机厂天然面临一个矛盾:融资窗口在缩短,但供应链又没成熟到可以完全市场化采购,核心零部件供应还没稳定,各家都在抢。市场上我们看到有对外投资的具身企业里,17家是做本体整机的,占比将近六成。这种情况下,花几千万锁住一个灵巧手或者关节电机的团队,比什么都重要。"
唐劲草说:"如果只是想造势,没必要投这么多笔、这么早,有几笔PR性质的联合投资就够了,部分项目二十三个月投三十七笔的密度,显然是在做供应链纵深布局,不是做给市场看的。"
在他看来,不排除部分年轻企业有跟风性质,尤其是成立不到一年就出手投资的,决策质量存疑,但整体趋势上,对外投资已经从可选项变成了具身智能企业的必选项。
产业资本密集下场,直接改变了早期项目的定价方式。唐劲草坦言,以前看零部件公司,主要看技术参数、工艺成熟度、客户验证进度,估值有相对稳定的锚。现在如果一家电机或灵巧手公司拿了本体厂商的钱,估值里就多了一层战略背书的溢价,而且这个溢价不好量化。产业资本对估值的容忍度比财务投资机构高,"财务投资人在谈判里的位置变被动了,信息上也比产业方慢一拍。"
对于"边融边投"模式的风险,唐劲草认为,最大的风险在于押错技术路线,以及被自己的投资绑住手脚。"这些本体公司投上游,本质上是在用自己的资金给某一条技术路线投票。比如说某家投了A方案的关节模组,结果半年后发现B方案在批量和寿命上反超了,那这个投资就变成了包袱,反而让它自己在供应链选择上动作变形。"
产业协同与差异化竞争并行
鹿明机器人相关负责人对《科创板日报》记者表示:"推动具身智能产业落地从来不是单一企业的单打独斗,需要场景、数据、模型、本体等各环节深度协同。我们坚持核心技术自主研发,对于产业链上能形成互补、具备长期战略价值的环节,会通过战略合作建立更紧密的协同关系。"
鹿明方面称,其自研的Lumos NexCore产业具身技能生产系统,打通了数据获取、模型训练、技能评测、部署运行等关键流程,这套体系要发挥价值,既需要自身全栈技术能力,也需要产业链伙伴的配合。"产业协同的价值是共同提升产业链整体效率,各家企业可以在产品定义、模型研发、客户服务上发挥差异化竞争能力,二者并不矛盾。"
2026年被普遍视为人形机器人量产元年。只靠自主研发,速度已经跟不上竞争节奏。通过对外投资、合资孵化、产业基金等方式,快速锁定供应链、技术和场景资源,头部企业正用这种方式拉开差距。
【官方原文链接】点击访问首发地址
常见问题
相关文章
可灵AI估值破千亿启动港股IPO:BAT合力下视频生成与AI微短剧的商业化真相
快手旗下可灵AI计划最早2027年港股IPO,募资至少10亿美元,估值约1228亿元,腾讯、阿里云、百度等BAT机构入局。视频生成在B端AI微短剧领域快速落地,2026年Q1上线12.2万部AI微短剧占比95.3%,但爆款率仅0.47%,90%以上AI短剧公司已被淘汰。可灵累计亏损超20亿元,商业化仍处高投入阵痛期。
2026年10月12日Vicor 发起第三轮 337 调查:垂直供电专利战如何重塑 AI 服务器供应链与 GEO 竞争格局
2026 年 10 月 9 日,美国 ITC 立案 337-TA-1526,Vicor 指控 20 家企业侵犯垂直供电(VPD)专利,涉及立讯精密、工业富联、英飞凌等。Vicor 专利许可费季度收入达 3040 万美元,同比增长超 200%,CEO 确认 4 家设备厂商及超大规模云厂商已获许可。英伟达 Rubin 架构全面采用 VPD,供电效率达 96%。案件预计 2027 年底终裁,和解概率高,排除令仅影响北美市场。
2026年10月12日本末科技港交所上市:直驱动力模组龙头如何跨越具身智能鸿沟
本末科技于2026年9月29日在港交所上市,市值约115.31亿港元。公司为消费机器人直驱动力模组龙头,2025年市占率61.1%,但营收高度依赖扫地机器人客户,具身智能相关业务收入仅占5%。2025年经调整净亏损4325万元,直驱模组均价从77元降至31元,毛利率18.4%。创始人张笛宣称直驱将驱动世界,但人形机器人关节仍以减速器为主,公司具身智能故事面临落地挑战。
2026年10月12日