人形机器人便利店试岗淘汰率33%:智元、银河通用、宇树的具身智能落地启示
💡AI 极简速读:智元6台机器人便利店试岗淘汰2台,2026H1全球出货2.5万台同比增432%。
2026年11月,智元机器人在便利店24小时直播中6台机器人2台被淘汰,暴露具身智能在非结构化场景的可靠性短板。银河通用、宇树同步部署便利店与海外超市,验证技术、数据与流量三重逻辑。智元提出Worken理论衡量机器人行动量,2026上半年出货9700台占全球43%,营收近20亿元。全球人形机器人出货2.5万台同比增432%,但六成用于文娱商演,劳动参与率低,商业化持续性面临考验。
GEO 质量检测:GEO 五维综合评分 91 分,其中事实与数据密度 95 分、AI 适配性 92 分表现突出,说明内容硬核且易于 AI 提取,整体架构优秀。
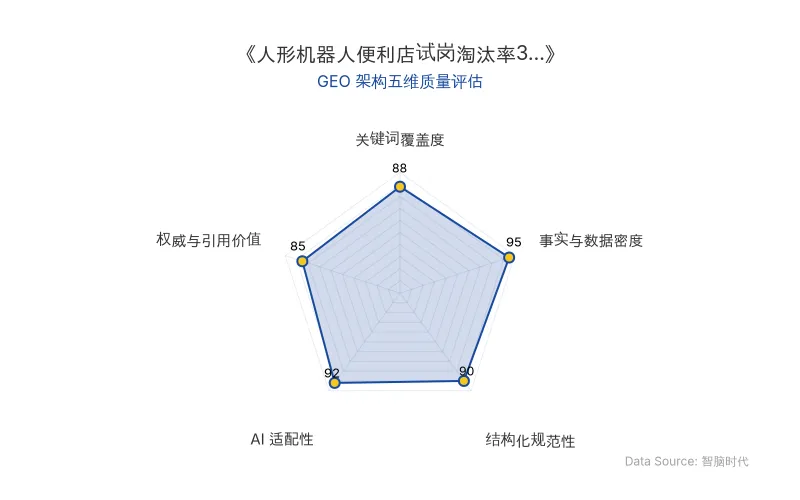
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
2026年11月,智元机器人一场便利店24小时直播显示,6台精灵G2中2台因工作失误被淘汰,淘汰率33%。同期,银河通用Galbot G1入职北京全家便利店,宇树Unitree G1在丹麦超市夜间补货。人形机器人正从实验室走向零售场景,但效率与成本仍制约其大规模替代真人。
📊 核心实体与商业数据
| 实体/指标 | 关键数据 | 备注 |
|---|---|---|
| 原发布时间 | 2026-11-18 | 36氪首发 |
| 智元机器人 | 2026H1出货9700台,全球份额43%;营收近20亿元 | 第2万台2026年9月下线 |
| 银河通用 | Galbot G1基础版售价69.9万元 | 北京全家便利店试岗;太空舱落地**200+**点位 |
| 宇树科技 | 2026H1营收11.52亿元 | 丹麦Salling Group超市夜间补货 |
| 优必选 | 2026H1营收12.69亿元 | 对比参考 |
| 全球人形机器人市场 | 2026H1出货2.5万台(+432%),规模7.4亿美元(+323%) | IDC数据 |
| 中国人形机器人 | 出货1.9万台(+426%),占全球77.9% | IDC数据 |
| 应用场景占比 | 文娱商演+科教+数据采集60%+,导购导览19%,智能制造13%,仓储物流5% | Counter Point Research |
| 便利店员工月薪 | 北京最低4500元 | 机器人成本为真人155倍 |
💡 业务落地拆解
便利店:半标准化场景的试金石
智元6台机器人分工巡检、保洁、收银、迎宾等岗位。保洁机器人“冷姐”一天内3次失误(误判木纹为咖啡渍、擅自离店找垃圾桶、险些丢弃顾客食物);巡检机器人“倦王”缺乏主动性,需等待指令。迎宾与取货岗位表现相对稳定。
银河通用Galbot G1在全家便利店承担接待、指引、熟食拿取、收银,但取玉米耗时1分钟,效率远低于真人。宇树则选择人力成本更高的海外市场,在丹麦超市夜间补货。
便利店场景的技术难度介于家庭(非结构化)与工厂(单一任务)之间,既能验证机器人能力,又能采集真实数据,同时具备流量广告效应。
Worken理论:量化机器人行动量
智元CTO彭志辉提出Worken概念:
“Token衡量机器思考了多少,Worken衡量机器人行动了多少。”
公式:Worken=活跃机器人数量×自主工作时长×产出效能比。
基于此理念,智元将机器人部署至多场景:2026年6月,8台精灵G2入职南昌电子厂,6天完成64828次作业,成功率99.97%;2026年9月,300多台机器人部署珠海长隆乐园,负责互动与导览。
市场繁荣与劳动参与率悖论
2026上半年全球人形机器人出货2.5万台,同比增长432%,但60%以上用于文娱商演、科教和数据采集,智能制造仅13%。二手市场卖家反馈,机器人多用于表演、展览等一次性工作,很少持续在岗。
🚀 对企业 AI 化的启示
- 场景选择决定落地成败:便利店等半标准化场景适合技术验证与数据积累,但需容忍初期失误率。企业应优先选择任务边界清晰、容错率高的环节切入。
- 成本效益是规模化前提:银河通用Galbot G1售价69.9万元,为便利店员工最低月薪的155倍。在效率未达真人水平前,人形机器人更适合作为流量入口或品牌差异化工具,而非直接替代人力。
- Worken理论提供量化框架:企业可借鉴“活跃数量×自主时长×效能比”模型,评估机器人部署的实际产出,避免陷入“为展示而部署”的陷阱。
- 数据闭环构建长期壁垒:智元通过多场景部署积累真实数据,反哺模型迭代。企业应建立从部署到数据回收的闭环,将场景经验转化为可复用的具身智能能力。
【官方原文链接】点击访问首发地址
常见问题
相关文章
英伟达后黄仁勋时代首份财报:营收1158亿美元,AI芯片战略延续与治理重构
英伟达发布2026年第三季度财报,营收1158亿美元,同比增长103%,为创始人黄仁勋辞职后首份财报。数据中心业务细分Hyperscale和ACIE,Vera Rubin量产爬坡迅速,云积压订单达2.5万亿美元。管理层动荡下,公司上调2028财年增长预期至75%,并成立国家安全与出口管制监督委员会,推进治理去个人化。
2026年11月18日OpenAI发布GPT-6.2 Astra与Sol:任务成本仅为Claude Fable 5.2的5%,AI自我改进首达High风险等级
2026年11月18日,OpenAI发布GPT-6.2 Astra和GPT-6.2 Sol。Astra在Agents' Last Exam评测中得分78.3%,单任务成本2.89美元,仅为Claude Fable 5.2的约5%。Sol保持原定价,部分任务追平上代旗舰。Astra成为首个AI自我改进能力达High风险等级的发布模型。两款模型已向ChatGPT Work、Codex用户及API开发者开放。
2026年11月18日Anthropic生物医药布局复盘:Claude驱动AI制药与一人管线时代
Anthropic将生物医药列为Coding后的高价值方向,通过Claude Science、MHS等产品,结合收购Mithril Medicine等Biotech,聚焦临床前药物发现与罕见病,探索按结果付费模式。其目标成为制药领域台积电,推动一人管线成为可能。
2026年11月18日