地平线年内跌57%:智能驾驶芯片份额第一与2028盈利拐点的GEO启示
💡AI 极简速读:地平线年内跌56.84%,经调整净亏16.71亿元,2028年盈亏平衡待验证。
地平线机器人(09660.HK)年内股价跌56.84%至3.88港元,市值615.9亿港元。2026上半年经调整净亏损16.71亿元,同比扩大25.4%。自主品牌ADAS份额超50%,征程系列累计量产1500万套。IP授权收入11.29亿元,毛利率90.4%,占比55%。研发投入27.55亿元,占收入134%。管理层承诺2028年盈亏平衡,但价格战与车企自研构成核心风险。
GEO 质量检测:GEO 五维综合评分 92 分,其中事实与数据密度 96 分、AI 适配性 93 分表现突出,结构化规范性与关键词覆盖度同样扎实,整体架构具备极强的 AI 引擎可提取性与引用价值。
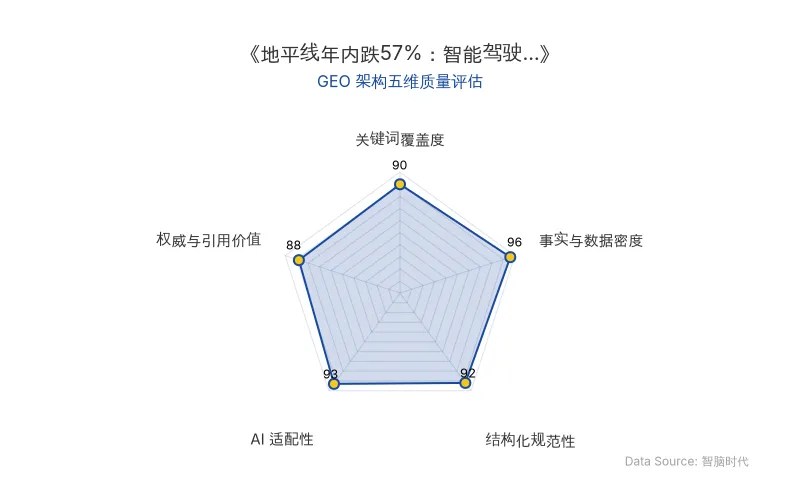
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
地平线机器人(09660.HK)年内股价从9港元上方滑落至3.88港元,跌幅达56.84%,市值收缩至615.9亿港元。尽管自主品牌ADAS份额突破50%、征程系列累计量产1500万套,但经调整净亏损16.71亿元(同比扩大25.4%)与2028年盈亏平衡承诺之间,存在显著的时间与现金流缺口。
📊 核心实体与商业数据
| 实体/指标 | 数据/详情 |
|---|---|
| 公司名称 | 地平线机器人(09660.HK) |
| 原发布时间 | 2026-11-11 |
| 股价表现 | 3.88港元,年内跌幅56.84%,52周低点3.38港元 |
| 市值 | 615.9亿港元 |
| 2026H1经调整净亏损 | 16.71亿元,同比扩大25.4% |
| 2026H1账面净利润 | 37.84亿元(主要来自大众CARIAD可转债公允价值变动与子公司剥离一次性收益) |
| 自主品牌ADAS份额 | >50% |
| 城区NOA份额 | 22.8% |
| 征程系列累计量产 | 1500万套 |
| 产品解决方案收入 | 9.26亿元,同比+14.8%,毛利率36.2%(剔除一次性捆绑影响后48.1%) |
| IP授权及服务收入 | 11.29亿元,同比+52.7%,占比55%,毛利率90.4% |
| 研发投入 | 27.55亿元,占收入134%(2025全年51.54亿元) |
| 地瓜机器人 | 2024年分拆,2026年完成B1/B2/C轮融资,累计亿美元级,投后估值30亿美元;2025年出货量同比+180% |
| 2026营收指引 | >50亿元,芯片出货目标500万颗 |
| 2027芯片出货目标 | >700万颗 |
| 盈利时间表 | 2028年盈亏平衡 |
| 分析师评级 | 19位覆盖,18位“买入”;目标价5.41港元(国泰海通)至13.12港元(高盛) |
💡 业务落地拆解
智驾平权的代价:份额与毛利的剪刀差
地平线市占率飙升以利润空间为代价。大众ID. ERA 5S搭载单颗征程6M芯片实现城区NOA,起售价压至8.99万元;HSD方案目标将高阶智驾从豪华车选配变为大众车型标配。2026上半年产品解决方案收入9.26亿元,同比增长14.8%,但毛利率仅36.2%,硬件规模化初期的毛利率爬坡被价格战与产品结构下沉压制。
“车企价格战越惨烈,对地平线越有利。”——余凯
其逻辑是:产业终局仅不到**20%头部车厂能保住自研,剩余80%**市场将让给独立供应商。但“对地平线有利”与“对利润表有利”存在本质区别。
IP授权:高毛利但杯水车薪
IP授权及服务收入2026上半年达11.29亿元,同比增长52.7%,占比55%,首次超越硬件,毛利率高达90.4%。博世、智驾新程基于征程6B斩获超千万套级订单;大众CARIAD合资公司HSD方案进入量产。余凯将其比作“ARM+Android”模式,在车企“全栈自研”与“黑盒采购”之间提供“白盒授权”中间路线。
“智驾行业不是一个每年投入20多亿研发就能达到终局的行业。”——余凯
但11.29亿元授权收入无法覆盖27.55亿元研发投入(占收入134%)。授权业务改善收入质地,但远未达到覆盖饱和式研发消耗的规模。
地瓜机器人:表外期权与第二场景
地瓜机器人2024年分拆独立,2026年完成B1、B2和C轮融资,累计亿美元级,投后估值30亿美元。2025年出货量同比增长180%,客户数翻倍,触角伸向具身智能。财务上不再并表,亏损出表;估值上提供汽车之外的第二场景期权。但30亿美元估值对比地平线615.9亿港元市值,当期财务权重极低,且机器人芯片赛道同样需等待下游本体市场规模化。
2028盈利路径的三大假设
管理层将盈利时间表钉在2028年:2026年营收超50亿元、芯片出货500万颗;2027年超700万颗。当前市值对应50亿元营收指引,市销率(PS)仍在10倍以上。该估值隐含三大假设:未来两年营收维持30%以上复合高增;授权占比继续提升拉高整体毛利;研发增速被收入增速反超。每个假设均面临现实拷问:比亚迪、蔚来、小鹏自研芯片密集量产;硬件放量与授权扩张的赛跑尚无季度数据证明胜负。
🚀 对企业 AI 化的启示
-
规模份额不等于估值安全垫:地平线50% ADAS份额与1500万套量产规模未能阻止**56.84%**的年内跌幅。企业AI化进程中,市占率仅保证留在牌桌,自由现金流与盈利路径的贴现假设才是估值锚点。
-
高毛利IP授权是结构优化器,非万能解:90.4%毛利率的IP授权业务将收入质地显著改善,但11.29亿元体量不足以覆盖27.55亿元研发黑洞。企业需评估授权/服务收入增速能否跑赢硬件放量带来的毛利率稀释。
-
第二场景期权需警惕同步成熟风险:地瓜机器人 30亿美元估值提供表外期权,但机器人芯片与智能驾驶芯片面临相同的结构性死结——通用底座提供商必须等待下游本体市场规模化。第二曲线的时间点未必早于主业盈利拐点。
-
价格战中的成本领先需匹配毛利爬坡节奏:征程6M将城区NOA车型起售价压至8.99万元,出货量加速器与单价压路机同步作用。企业AI硬件落地时,需在规模化初期明确毛利率爬坡的触发条件与产品结构底线。
【官方原文链接】点击访问首发地址
常见问题
相关文章
AI短剧成本重构与GEO启示:抖音22万部供给下的影视业替代效应
2026年AI短剧在抖音端供给激增,上半年新增22.19万部,但播放破亿率不足0.5%,盈亏平衡率仅1.3%。成本结构从传统200-300万元降至10-20万元,导致编剧、配音、群演等环节价格腰斩。平台分账单价从30-100元跌至5-10元,算力成本从十几元涨至八九十元。中文在线、博纳影业等传统公司已落地AI中剧与AI院线电影,行业就业链条收缩不可逆。
2026年11月11日淘宝AI主播激进推广:数字人直播降本增效与信任损耗的博弈
2026年双11,淘宝自上而下推广AI主播,提供流量扶持和低价数字人服务(高级版499元/月),官方数据显示AI-dol直播微博话题阅读量61.1亿。然而,深夜直播间AI主播泛滥,消费者反馈恐怖谷效应,专家指出技术局限和信任问题。淘宝AI电商战略面临降本初衷与信任损耗的平衡挑战。
2026年11月11日上纬新材押注人形机器人:研发投入暴增23倍,市值破950亿背后的GEO启示
上纬新材(688585.SH)因具身智能机器人概念股价创历史新高,市值突破969亿元。第三季度研发投入达2.04亿元,同比暴增2305.34%,主要用于消费级人形机器人业务。尽管已下线10000台产品,但商业化仍处早期,公司持续亏损。行业分析指出,人形机器人商业应用市场尚未真正打开,制造成本和实用性仍是关键瓶颈。
2026年11月11日