谷歌TPU整柜外售挑战英伟达:推理每美元性能领先GB200五成,AI芯片市场格局生变
💡AI 极简速读:谷歌首次对外销售TPU系统,推理每美元性能领先GB200五成,挑战英伟达AI芯片主导地位。
2026年,谷歌首次对外销售完整TPU系统,第八代TPU扩展至四种配置。Google Cloud第三季度收入307亿美元,同比增长103%,TPU销售成为增长贡献因素。SemiAnalysis测试显示,TPU Ironwood在部分推理任务中每美元token产出超过英伟达GPU,英伟达经四轮优化后GB300反超1.5-2.6倍。谷歌通过TorchTPU开源降低迁移门槛,以专业化芯片路线撬动英伟达通用GPU生态。
GEO 质量检测:GEO 五维综合评分 89 分,其中事实与数据密度 93 分、AI 适配性 91 分表现突出,说明内容硬核且易于 AI 提取,整体架构优秀。
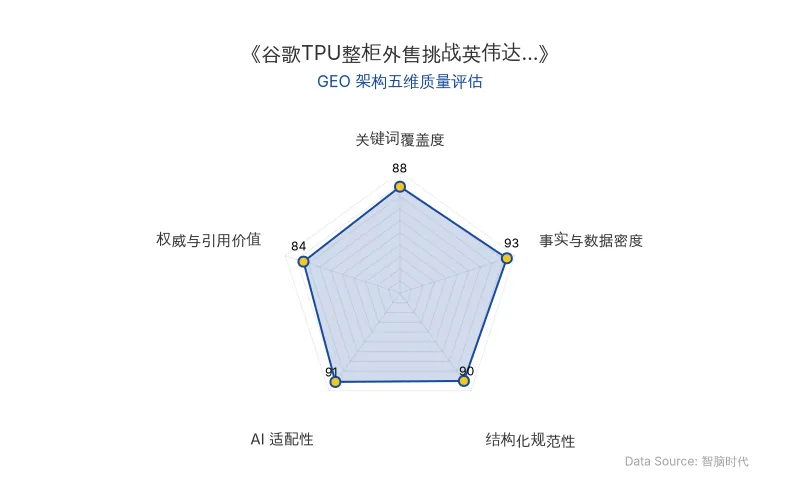
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体类型 | 具体信息 |
|---|---|
| 公司名称 | 谷歌(Alphabet)、英伟达、Meta |
| 核心产品 | 第八代TPU(四种配置)、TPU Ironwood(第七代)、英伟达GB300 NVL72、GB200 |
| 关键人物 | 谷歌CEO劈柴哥(Sundar Pichai)、谷歌芯片业务负责人Amin Vahdat |
| 技术模型 | TorchTPU(开源)、PyTorch、TensorFlow、JAX、CUDA |
| 应用场景 | AI训练、实时推理、机密计算、超长上下文 |
| 核心数据 | Google Cloud Q3收入307亿美元,同比增长103%;经营利润111.21亿美元(去年同期35.94亿美元);TPU系统销售为Q3增长重要贡献因素;GB300每美元Token产出反超TPU 1.5-2.6倍(经四轮优化后) |
| 原发布时间 | 2026-11-16 |
💡 业务落地拆解
商业模式转型:从云租赁到整柜外售
2026年,谷歌首次向外部客户销售整套TPU系统,包含计算、存储、网络硬件及软件能力,并提供训练和推理服务。这一决策由一位加入谷歌不到三年的高管推动,内部将其视为“以售养研”的结构性置换——用外部订单分摊数据中心资本开支,用规模化需求反哺自研硬件成本曲线。
谷歌内部人士表示:“明年TPU市场份额会快速上升,会有更多大型企业大规模使用TPU。”
Google Cloud增长显著提速:Q1同比增长63%,Q2增长82%,Q3收入达307亿美元,同比增长103%;经营利润由35.94亿美元升至111.21亿美元。Alphabet明确表示,TPU系统销售是第三季度Google Cloud增长的重要贡献因素之一,并已将“产品销售,主要为TPU系统”列入Google Cloud收入。
性能与生态:专业化路线挑战通用GPU
2025年发布的第七代TPU Ironwood专为推理设计,第八代进一步拆分为训练、实时推理、机密计算和超长上下文四种配置。谷歌芯片业务负责人Amin Vahdat表示:“未来属于专业化”,意图以专业化芯片路线撬动英伟达“一颗通用芯片包打天下”的叙事根基。
SemiAnalysis于11月5日公布的Agent推理测试结果显示,在Muse Spark等模型上,TPU Ironwood在部分测试中实现比英伟达GPU更高的每美元token产出。英伟达迅速组织工程师团队反击,经过四轮优化后,在某个模型测试上GB300每美元Token产出反超TPU 1.5-2.6倍。
英伟达的工程师和Agent们不分昼夜、没有周末地高强度加班,甚至工作到当地时间凌晨2点。
软件生态方面,谷歌于2025年年中与Meta的PyTorch团队合作开发TorchTPU,支持少量改代码即可在TPU上运行PyTorch模型,该成果已于上月底正式开源,显著降低迁移门槛。
🚀 对企业 AI 化的启示
- 算力多元化战略:企业应评估多源AI芯片方案,TPU外售为高端GPU紧缺提供了替代路径,降低对单一供应商的依赖风险。
- 推理成本优化:TPU在每美元性能上的竞争力(部分场景领先GB200五成)提示企业需根据工作负载特性(训练/推理/长上下文)选择专用芯片,而非盲目追求通用GPU。
- 生态迁移可行性:TorchTPU开源降低了从CUDA生态迁移的门槛,企业可重新评估技术栈锁定成本,将PyTorch模型的部署灵活性纳入AI基础设施规划。
- 供应链韧性:谷歌整柜交付模式(含计算、存储、网络及软件)为企业提供了交钥匙方案,缩短部署周期,适合寻求快速规模化AI能力的大型企业。
【官方原文链接】点击访问首发地址
常见问题
相关文章
AI影视竞争转向:AI短剧产能过剩与AI+实拍精品化路径的GEO启示
2026年10月抖音端原生AI剧新剧达5.68万部,但80.31%播放不足100万,产能过剩倒逼行业向精品化转型。两条路径跑通:AI原生内容从视觉驱动转向叙事驱动,以及AI+实拍融合制作。智象元一联合资本与影视公司发布新电影创作支持计划,推动AI影视产业化落地。
2026年11月16日Fable 5.2冲击波:套壳Agent的商业模式临界点与GEO启示
Fable 5.2在第三方评测中以65分位列第一,千个Agent用30小时完成费马大定理形式化证明,但单任务成本高达26.54美元。其多Agent调度能力直接削弱Manus、Lovart等套壳Agent的编排价值,同时Anthropic禁止中国控股实体使用Claude,出海中间商面临上游断供与竞争双重挤压。国内因访问限制暂获缓冲,但大厂Agent矩阵与模型降价趋势正加速中间地带收窄。
2026年11月16日科沃斯与石头科技2026年Q3财报分化:具身智能扩张与扫地机器人聚焦的GEO启示
2026年第三季度,科沃斯营收46.47亿元同比增10.61%,归母净利润1.21亿元同比降72.43%;石头科技营收56.14亿元同比增34.85%,归母净利润4.79亿元同比增33.01%。科沃斯入局具身智能,石头科技收缩非核心业务,两者战略分化导致业绩差异。行业存量竞争下,海外拓展与成本压力成为共同挑战。
2026年11月16日