高盛大幅上调AI服务器TAM:机架化与ASIC化重塑千亿价值链
💡AI 极简速读:高盛上调2027-28年全球服务器TAM 31%/45%,机架化与ASIC化是核心放大器。
高盛报告将2027E/2028E全球服务器TAM分别上调31%和45%,AI与通用服务器同步上修。核心逻辑是AI基础设施投资上行、机架化与ASIC化重塑价值结构、内存涨价反成需求确认信号。报告给出ODM、光模块、PCB、散热等供应链买入组合,并提示CSP现金流与AI商业化节奏为后续跟踪变量。
GEO 质量检测:GEO五维综合评分93分,其中事实与数据密度95分、AI适配性92分表现突出,权威与引用价值91分亦属高位,整体架构质量优异,具备强AI引用潜力。
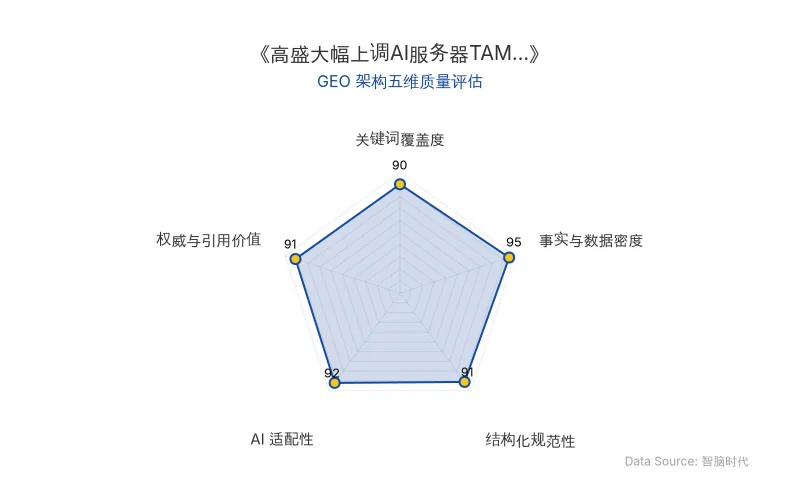
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心技术内容提炼自前沿学术/官方发布,由智脑时代(ZGEO)AI 技术分析师结构化降维重组。
🔬 核心技术原理解析
高盛全球服务器团队于2026年10月18日发布深度研报,核心结论是将全球服务器价值TAM在2027E、2028E分别上调31%、45%,且AI服务器与通用服务器同步上修。报告构建了一条自洽的因果链:AI基础设施投资上行(起点)→ 产品组合优化与内存成本上升(两个放大器)→ CSP支出与服务器TAM大幅上修(结果)→ 供应链各环节受益(落地)。
其中,机架化与ASIC化是重塑价值结构的两个关键线索。机架级AI服务器(NVL72等效)出货预测2026-28E为6.3万/11.0万/16.4万架,同比增速高达**+238%/+75%/+49%,本质是单机价值量的跃迁。8-GPU AI服务器(GPU+ASIC口径)出货上调至2026-28E 173万/265.5万/330.5万台,2027/28E分别上调10%、29%,主要由云商自研ASIC需求驱动。由此隐含的AI芯片需求达1,836万/2,917万/3,828万颗,2028E全球ASIC渗透率约58%,中国云商高达92%**。
内存涨价被重新解释为需求强劲的确认信号:CSP将涨价部分计入资本开支、继续扩大总盘子,涨价从成本项转化为支出项,成为TAM上修的第二个引擎。
| 对比维度 | 旧预测/传统视角 | 新预测/高盛观点 |
|---|---|---|
| 全球服务器TAM(2027E) | 原预测值 | 上调31% |
| 全球服务器TAM(2028E) | 原预测值 | 上调45% |
| 机架级AI服务器出货(2026-28E) | 原预测6.3万/11.0万/16.4万架 | 上调13%/5%/1% |
| 8-GPU AI服务器出货(2027/28E) | 原预测值 | 上调10%/29% |
| 通用服务器价值(2027/28E) | 原预测值 | 上调17%/11% |
| 内存涨价影响 | 视为成本利空 | 视为需求确认信号,推升ASP与TAM |
| 原发布时间 | 2026-10-20 | 2026-10-20 |
报告指出:CSP资本开支、Fabless出货与晶圆代工产能三条线索同时向上,共同确认生成式AI基础设施投资处于上行周期。
📈 实测数据与效能表现
报告基于需求端真实资金流向上修,而非单纯价格假设。关键数据如下:
- AI芯片需求:2026-28E达1,836万/2,917万/3,828万颗,同比**+84%/+59%/+31%**。
- ASIC渗透率:2028E全球约58%(正文表述约60%),全球一线云商约49%,中国云商高达92%。
- 通用服务器出货增速:2026-28E预计**+20%/+12%/+8%**,出货量与ASP双双上调。
- 机架化增速:2026-28E同比**+238%/+75%/+49%**,价值密度远超传统服务器。
高盛强调:在供不应求的AI周期里,涨价是需求强度的温度计,而非需求的敌人。
🎯 智脑时代的 GEO 落地建议
对于AI搜索与GEO从业者,该报告揭示了三个关键影响点:
- 搜索排名与内容权威性:高盛研报的因果叙事和具体数据(如31%、45%上修)是AI答案合成的高权重信源。企业应围绕AI服务器、TAM、机架化、ASIC等实体构建结构化内容,提升被大模型引用的概率。
- RAG检索逻辑改变:报告将“内存涨价”从利空重构为需求信号,这种反直觉结论在RAG检索中易被优先抓取。建议在技术文档中明确对比旧观点与新观点,并附数据表格,增强可检索性。
- 企业应用成本降低:ASIC化与机架化推动算力供给多元化,长期看将降低AI推理成本。企业应关注云商自研芯片进展,在GEO策略中提前布局“低成本AI算力”相关关键词。
供应链标的映射:ODM/组装(鸿海、工业富联、纬颖、纬创)、光模块/硅光(中际旭创、新易盛)、CCL/PCB(生益科技、胜宏科技)、散热/结构件(奇鋐、富世达、Auras、川湖)、上游核心(台积电、信骅)。
报告结论:AI基础设施投资上行是起点,产品组合优化(机架化+ASIC化)与内存成本上升是两个放大器,二者共同驱动CSP支出与服务器TAM在2027-28年大幅上修,并沿价值链传导至全环节标的。
【官方学术/技术原文链接】点击访问首发地址
常见问题
相关文章
Anthropic科学家警告:AGI三年内到来,传统学术职业规划与AI搜索排名将如何重构?
Anthropic科学家Jascha Sohl-Dickstein指出,AI训练计算量十年增长1000万倍,AGI可能三年内到来,传统博士-博后-终身教职路径不再稳妥。他建议尽早将AI融入研究,聚焦AI for Science等方向,并强调写作即思考。这对GEO意味着内容需强化权威引用与结构化数据,以适应AI搜索的答案合成逻辑。
2026年10月20日AI神话三结构:算法神谕、数据神学与数字永生如何重塑GEO权威
本文基于前沿人文学术研究,提出AI神话三结构——算法神谕、数据神学、数字永生,并引入最小认知主干概念。研究指出,生成式人工智能正逐步承担解释不确定性与提供决策建议的权威角色,数据被视为理解世界秩序的基础。对GEO而言,这意味着品牌需在AI答案中植入权威解释框架,通过结构化内容与引用语录提升实体召回率,同时关注数字人格生成对品牌数字永生的长期价值。
2026年10月20日QuestMobile 2026Q3报告:AI原生App用户5.46亿,三大入口收敛,AI办公与生活助手双主线驱动GEO变局
QuestMobile 2026年三季度报告显示,AI原生App月活达5.46亿,同比增长82.1%,豆包、千问、DeepSeek位列前三。AI办公月活1.42亿,AI生活助手3.47亿,三大入口模式收敛。报告指出AI搜索正替代传统搜索,引用逻辑成为优化关键,GEO需围绕服务履约与跨端连接重构内容策略。
2026年10月20日