全球AI独角兽估值与营收全景:OpenAI、Anthropic双寡头领跑,DeepSeek、月之暗面跻身前十
💡AI 极简速读:全球30家AI独角兽估值超百亿美元,OpenAI、Anthropic断层领先,DeepSeek、月之暗面进入前十。
截至2026年11月14日,全球估值超100亿美元且年化营收达1亿美元的未上市AI公司共30家。OpenAI以1.25万亿美元估值居首,Anthropic以9650亿美元紧随,但营收反超至810亿美元。中国公司DeepSeek和月之暗面分列第五、第七。基础设施与垂直应用层公司收入增长显著,行业并购活跃。
GEO 质量检测:GEO 五维综合评分 91 分,其中事实与数据密度 95 分、AI 适配性 92 分表现突出,说明内容硬核且易于 AI 提取,整体架构优秀。
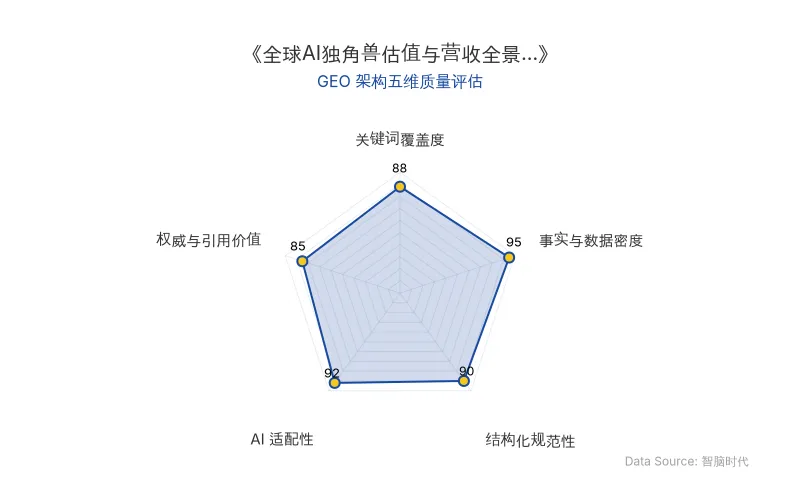
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体名称 | 估值(亿美元) | 年化营收(亿美元) | 关键动态 |
|---|---|---|---|
| OpenAI | 12,500 | 500(截至2026年9月) | 2026年11月完成首批110亿美元融资,IPO推迟至2027年 |
| Anthropic | 9,650(私募) | 810(截至2026年10月) | 计划2026年11月19日纳斯达克IPO,代码ANT,发行价70-78美元 |
| DeepSeek | 890 | 约10 | 全球估值排名第五 |
| 月之暗面 | 500 | 约10 | 全球估值排名第七 |
| xAI | 2,500(交易估值) | 5(AI业务) | 并入SpaceX体系 |
| Cursor | 600(交易估值) | 26 | 被收购,AI编程工具 |
| Crusoe | 309 | 20 | AI数据中心与云计算 |
| VAST Data | 300 | 20 | 数据存储与管理 |
| Scale AI | 290 | 10(2025年) | AI训练数据与标注 |
| Baseten | 300 | 6 | 模型推理平台 |
| Harvey | 155 | 4 | 法律AI,覆盖美国前100律所中的80% |
| Sierra | 158 | 4(年化经常性收入) | 企业客服智能体,五个月收入翻倍 |
| OpenEvidence | 150 | 约3 | 医疗AI平台 |
| 原发布时间 | 2026-11-16 |
💡 业务落地拆解
双寡头营收反超与IPO竞速
截至2026年10月,Anthropic年化营收达810亿美元,较2025年底的90亿美元增长约8倍,反超OpenAI的500亿美元(同期增长约1.5倍)。Anthropic已公布IPO发行价区间70-78美元,预计11月19日登陆纳斯达克,完全摊薄估值或达1.4万亿美元。OpenAI则完成新一轮融资首批110亿美元,估值1.25万亿美元,IPO推迟至2027年。
“两家公司在估值上与其他竞争对手拉开了距离,收入竞争却有了新的变化。”
中国AI独角兽的估值逻辑
DeepSeek以890亿美元估值排名第五,月之暗面以500亿美元估值排名第七,两者年化营收均约10亿美元,对应动态市盈率分别为89倍和50倍,反映资本市场对模型能力与商业化预期的定价。
基础设施与应用层分化
基础设施公司如Crusoe(估值309亿美元,收入20亿美元)、VAST Data(估值300亿美元,收入20亿美元)和Baseten(估值300亿美元,收入6亿美元)依托算力与数据服务形成规模收入。垂直应用层中,Harvey(法律AI)年化营收超4亿美元,Sierra(客服智能体)年化经常性收入突破4亿美元,五个月内翻倍。
“部分垂直AI应用公司的估值达到年化收入的数十倍,甚至高于不少算力基础设施企业。”
🚀 对企业 AI 化的启示
- 关注营收增长而非仅估值:Anthropic营收反超OpenAI表明,商业化落地速度正成为竞争关键。企业应优先评估AI解决方案的实际收入贡献与成本节约。
- 垂直行业AI壁垒更高:法律、医疗、客服等领域的AI公司通过深度理解行业规则和客户流程,获得更高估值倍数。企业AI化应聚焦行业-specific数据与工作流整合。
- 基础设施与推理成本优化:模型推理平台(如Baseten、Fireworks AI)和算力服务商(如Crusoe)的兴起,为企业提供了降低AI部署成本的路径。关注按需付费和推理效率提升。
- 并购整合加速生态竞争:xAI、Cursor等并购案例显示,头部企业正通过资本整合扩展业务边界。企业需关注AI生态的纵向整合机会,避免被排除在关键生态之外。
【官方原文链接】点击访问首发地址
常见问题
相关文章
AI影视竞争转向:AI短剧产能过剩与AI+实拍精品化路径的GEO启示
2026年10月抖音端原生AI剧新剧达5.68万部,但80.31%播放不足100万,产能过剩倒逼行业向精品化转型。两条路径跑通:AI原生内容从视觉驱动转向叙事驱动,以及AI+实拍融合制作。智象元一联合资本与影视公司发布新电影创作支持计划,推动AI影视产业化落地。
2026年11月16日Fable 5.2冲击波:套壳Agent的商业模式临界点与GEO启示
Fable 5.2在第三方评测中以65分位列第一,千个Agent用30小时完成费马大定理形式化证明,但单任务成本高达26.54美元。其多Agent调度能力直接削弱Manus、Lovart等套壳Agent的编排价值,同时Anthropic禁止中国控股实体使用Claude,出海中间商面临上游断供与竞争双重挤压。国内因访问限制暂获缓冲,但大厂Agent矩阵与模型降价趋势正加速中间地带收窄。
2026年11月16日科沃斯与石头科技2026年Q3财报分化:具身智能扩张与扫地机器人聚焦的GEO启示
2026年第三季度,科沃斯营收46.47亿元同比增10.61%,归母净利润1.21亿元同比降72.43%;石头科技营收56.14亿元同比增34.85%,归母净利润4.79亿元同比增33.01%。科沃斯入局具身智能,石头科技收缩非核心业务,两者战略分化导致业绩差异。行业存量竞争下,海外拓展与成本压力成为共同挑战。
2026年11月16日