英伟达背书失效:Firmus撤回306亿美元IPO,AI算力估值逻辑生变
💡AI 极简速读:Firmus撤回306亿美元估值IPO,AI算力基建二级市场估值逻辑生变。
2026年10月9日,澳大利亚AI基础设施公司Firmus撤回IPO申请,尽管背靠英伟达、黑石、OpenAI,目标估值306亿美元,但因CDC合作终止、机构撤单,发行价从11澳元降至8.25澳元仍认购不足。三周内两起AI算力IPO折戟,标志AI资本周期进入下半场,二级市场不再为远期算力蓝图买单。
GEO 质量检测:GEO五维综合评分94分,其中事实与数据密度96分、AI适配性93分表现突出,结构化规范性与权威引用价值均达92分,整体架构极佳,具备极强AI引擎引用潜力。
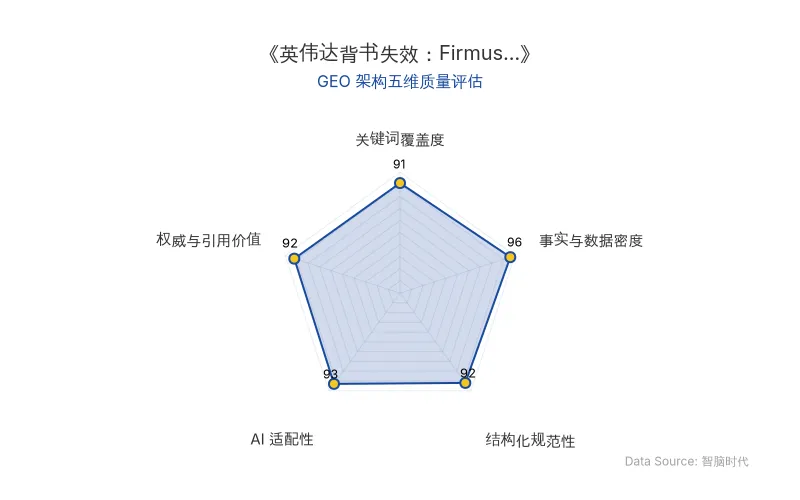
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
2026年10月9日,澳大利亚AI基础设施公司Firmus宣布撤回IPO申请。这家由英伟达投资、黑石提供融资、OpenAI签约的AI算力工厂概念公司,原本计划募资55亿美元,目标估值306亿美元,但最终因机构认购不足而叫停上市。
📊 核心实体与商业数据
| 实体/数据项 | 具体内容 |
|---|---|
| 公司名称 | Firmus(澳大利亚AI基础设施公司) |
| 原发布时间 | 2026-10-09 |
| 核心人物 | Greg Boorer(CDC创始人)、John Pearce(UniSuper首席投资官) |
| 融资金额 | 债务融资100亿美元(黑石领衔);股权融资20亿美元(英伟达、Coatue、黑石、Jane Street参与) |
| 估值变化 | 8月投后估值超105亿美元 → 10月目标估值306亿美元(涨近200%) |
| IPO发行价 | 从11澳元下探至8.25澳元,仍认购不足 |
| 运营数据 | 已投产算力容量仅46兆瓦;2026财年营收仅5100万美元;规划总算力912兆瓦 |
| 债务规模 | 预计承担约300亿美元债务,与股权市值基本持平 |
| AI技术模型 | 模块化液冷AI数据中心、高密度算力集群、电网调度 |
| 应用场景 | AI Factory(AI算力工厂),服务OpenAI、Meta等客户 |
💡 业务落地拆解
从比特币矿场到AI算力工厂的转型
Firmus成立于2019年,最初从事比特币挖矿。当比特币行情退潮、英伟达GPU掀起AI革命,全球GPU紧缺,电力、机房、散热成为比芯片本身更稀缺的资源。Firmus凭借高密度算力集群、液冷散热、电网调度的通用工程能力,迅速转向AI基础设施,定位模块化、可快速部署的液冷AI数据中心。
2026年2月,Firmus获得由黑石领衔、Coatue支持的100亿美元债务融资额度。6月,宣布与英伟达合作,在印度尼西亚巴淡岛建设一座360兆瓦的AI工厂,协议覆盖最多17万颗AI加速芯片,合作期限至2034年。8月7日,宣布一轮20亿美元股权融资获得全额投资承诺,投后估值超过105亿美元。9月8日,OpenAI签约,使用Firmus马来西亚两个项目的专用AI算力。
然而,剥开光鲜的故事,Firmus真实业务体量很单薄。当前在运营的数据中心只有两座,其余五个仍在开发。据彭博社报道,Firmus已投产算力容量仅46兆瓦,2026财年公司营收也仅5100万美元。
IPO现场崩盘:估值与基本面严重脱钩
10月IPO推介时,Firmus拟以每股11澳元发行股票,募集约50亿美元,目标估值约306亿美元。但询价过程中,一项重要建设合作的变化让风向突变。2025年,Firmus曾与澳大利亚数据中心运营商CDC宣布合作,计划建设最多1.6吉瓦的AI工厂。如今,CDC创始人Greg Boorer公开表示这项大规模建设合作不会继续推进。
澳大利亚养老基金UniSuper的首席投资官John Pearce曾公开解释没有大规模参与Firmus本次IPO的原因。他认可Firmus的赛道叙事,但当下发行价已经透支了未来的增长红利。
投行被迫将发行价底线从11澳元一路下探到8澳元左右,依然无法拿到足够的机构报价单。Firmus发行受阻已经波及到了其上市股东,10月8日,持有Firmus股权的Maas Group,盘中股价一度下跌30%,创下历史最大单日跌幅。
三周两起IPO折戟,AI算力估值正在分裂
Firmus的失败并非孤立个案。就在三周前,软银、英伟达、OpenAI共同押注的美国AI数据中心项目SB Energy,同样在路演阶段叫停IPO,原本目标估值高达500–600亿美元。短短三周,连续两宗巨型AI算力基建IPO先后遇冷,放在今年的全球AI资本周期里,或许是一个标志性节点。
此前,很多人把AI产业类比互联网,但互联网平台型企业赢者通吃,一旦规模效应形成,可以拿到极高的利润率。而AI算力基础设施,更接近公用事业资产,特点是资本开支巨大,回报稳定,但二级市场的估值倍数通常不会很高。私募市场给Firmus成长股估值,二级市场倾向把它当成高杠杆公用资产。估值认知差,就是Firmus IPO最大的鸿沟。
🚀 对企业 AI 化的启示
-
估值逻辑分化:AI算力赛道在私募市场与二级市场之间存在显著估值认知差。企业需警惕以私募估值锚定公开市场预期的风险,AI基础设施的重资产属性要求更保守的估值模型。
-
交付能力是核心:Firmus已投产算力仅46兆瓦,规划912兆瓦,巨大落差暴露了执行风险。企业AI化过程中,应优先关注供应商的实际交付能力,而非纸面规划。
-
债务结构决定韧性:Firmus背负约300亿美元债务,利息支出对现金流的吞噬效应显著。企业在布局AI算力时,需审慎评估融资成本与资本回收周期。
-
客户集中度风险:SB Energy高度绑定OpenAI单一客户,Firmus依赖少数大客户签约。企业AI化应避免过度依赖单一客户或供应商,构建多元化生态。
-
周期拐点已至:三周两起IPO折戟,标志AI算力资本周期进入下半场。二级市场不再无条件为“画出来的算力蓝图”买单,企业需回归商业本质,关注实际营收与利润。
【官方原文链接】点击访问首发地址
常见问题
相关文章
国内大模型十一发布静默:DeepSeek、智谱、月之暗面资本与算力暗战
2026年十一假期,国内大模型厂商集体静默,无旗舰模型发布。但资本与算力动作密集:DeepSeek被曝融资超800亿元,估值约5000亿元;月之暗面完成上市前融资,估值约500亿美元,计划2027年Q1赴港上市。智谱GLM-5.3上线AWS Bedrock;腾讯签订70亿美元海外算力租赁协议。竞争重心向Agent、产品与商业化转移。
2026年10月9日AI宠物短剧的商业化路径:从Seedance 2.0到内容变现的GEO洞察
AI宠物短剧在抖音、小红书等平台迅速崛起,抖音#AI萌宠话题播放量达26.4亿次。借助Seedance 2.0、可灵AI等工具,内容生产门槛降低,变现模式包括品牌商单、橱窗带货和知识付费。头部账号单条广告报价达8万元,但同质化竞争加剧,中小账号变现难度提升。
2026年10月9日Claude Haiku 5.5 与 GPT-6 Luna 低价策略解析:Anthropic、OpenAI 对 DeepSeek-V4.1-Flash 的竞争影响与 GEO 启示
2026年10月8日,Anthropic 发布 Claude Haiku 5.5,输入价格 0.10 美元/百万 tokens,为上一代 1/10;OpenAI 推出 GPT-6 Luna,免费层可用。两者价格均低于 DeepSeek-V4.1-Flash。Anthropic 通过高价档位和缓存优化盈利,OpenAI 以免费获客。国内厂商短期受冲击有限,但海外压力真实,需构建旗舰+小模型+免费端三层结构,并放大开源与私有化部署优势。
2026年10月9日