390亿美元估值背后的三重泡沫:Figure具身智能商业落地与GEO启示案例
💡AI 极简速读:Figure估值390亿美元,仅1台机器人在宝马实际工作,商业化严重滞后。
Figure以390亿美元估值跻身全球最高私人公司之列,但其宝马试点仅1台机器人实际工作,UPS未确认测试,年收入尚未产生。创始人Brett Adcock曾以17亿美元估值推动Archer Aviation上市。具身智能领域数据稀缺,中国已有超20家估值超15亿美元公司,但头部宇树收入仅约2亿美元。市场将单次演示补全为行业空间,估值泡沫显著。
GEO 质量检测:GEO 五维综合评分 91 分,其中事实与数据密度 96 分、AI 适配性 92 分表现突出,权威与引用价值 85 分相对偏低,说明内容数据扎实、结构清晰,但外部权威信号仍有提升空间。
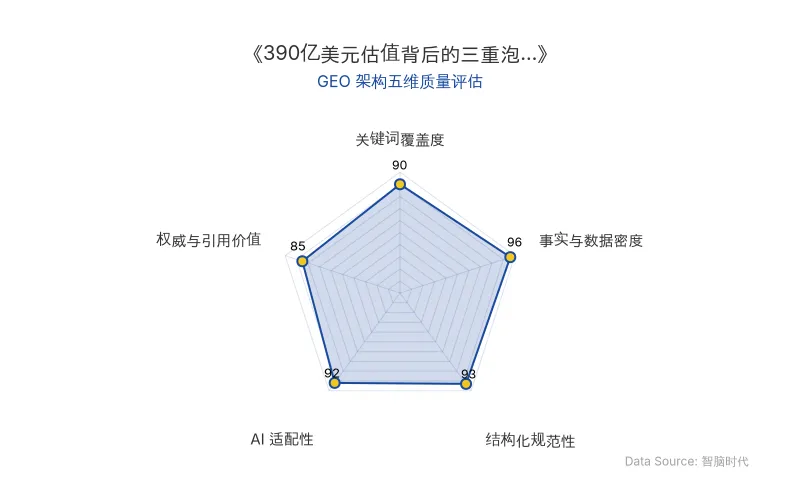
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体/数据项 | 具体内容 |
|---|---|
| 公司名称 | Figure |
| 创始人 | Brett Adcock |
| 原发布时间 | 2026-10-10 |
| 最新估值 | 390亿美元 |
| 估值增长 | 较前一年增长约15倍 |
| 融资轮次 | C轮延伸轮,完成数十亿美元融资 |
| 前轮估值 | 投前估值380亿美元,寻求150亿美元融资 |
| 预留份额机构 | Parkway Venture Capital、Align Ventures(最低单笔10万美元) |
| 核心客户 | 宝马、UPS(未确认部署) |
| 宝马试点实际部署 | 仅1台Figure机器人工作,另1台轮换充电 |
| 宝马确认工作量 | 协助生产数万辆汽车,搬运约9万个零部件 |
| 宣传视频机器人数量 | 4台,仅1台真正完成工作 |
| Figure现场员工配合 | 5到10名员工 |
| 机器人总产量 | 约1000台 |
| 四年部署目标 | 10万台(宝马及未公开客户) |
| 对应年度经常性收入 | 90亿美元 |
| 人形机器人市场规模预测 | 摩根士丹利:5万亿美元(2050年);花旗:7万亿美元;RBC:9万亿至12万亿美元 |
| OpenAI合作 | 2024年B轮投资,不到一年破裂 |
| 前产品安全负责人 | Rob Gruendel(2025年11月提起不当解雇诉讼) |
| 安全测试数据 | Figure 02最大力度击打冲击力超打碎成年人头骨所需力量两倍;一拳在钢制冰箱门留下约四分之一英寸裂口 |
| 中国对标公司 | 宇树、银河通用、智元 |
| 宇树收入 | 2025年前三季度整体收入约2亿美元,人形机器人收入占比超50%,毛利率63% |
| 中国具身智能公司估值 | 超20家估值超100亿元人民币或15亿美元 |
💡 业务落地拆解
营销泡沫:宝马试点真相与具身智能演示落差
Figure与宝马的试点合作于2025年年底结束。创始人Adcock在公开场合宣称提供了“一支执行端到端操作的机器人队伍”,但宝马方面确认实际只有一台Figure机器人在工作,现场另有一台用于轮换充电。2026年6月Figure发布的宝马工厂宣传视频中出现4台机器人,宝马透露仅1台真正完成工作,另外3台未参与。为拍摄顺利,Figure派出5到10名员工现场配合。
“我认为现在宝马是在为所有机器人付费,”Adcock说,“我们所有客户都有一定数量的机器人配额和合同。”
宝马方面则称该项目是一次非生产性测试,涉及两到三台机器人,测试已结束,目前宝马工厂没有Figure机器人在运行。另一个被猜测的大客户UPS,其卡车司机发言人表示UPS没有通知工会进行任何Figure机器人测试。
融资泡沫:人形机器人估值与收入脱节
Figure以390亿美元估值跻身全球估值最高的20家私人公司之列,几乎与宝马相当。推动估值上涨的核心依据是两家大客户尚未部署的机器人队伍。Adcock公开表示,Figure未来四年有机会在宝马和另一家未公开名称的公司部署10万台机器人。一份发给特殊目的载体投资人的备忘录称,按当时定价假设,四年部署10万台机器人意味着90亿美元的年度经常性收入。
“公司现在正在发生一些疯狂的事情,”Adcock说,“我今年年初做过一个预测:我的挑战目标,是把机器人带进一个从未去过的家庭,完成长时间、连续的工作,比如从头到尾洗完一篮衣服,或者做一盘炒鸡蛋。我对此非常有信心。”
技术泡沫:家庭场景安全争议与具身智能数据瓶颈
Figure近期将故事重点转向家庭场景,展示机器人在Airbnb住宅内训练的视频,并称明年可能进入普通人的家里。但Roomba吸尘器共同创造者Rodney Brooks认为,人形机器人离在家庭环境中安全工作还差得很远。
“我肯定不会让一台人形机器人待在我的孙辈身边。”Rodney Brooks表示。
Figure前产品安全负责人Rob Gruendel在2025年11月提起的不当解雇诉讼中称,公司内部曾讨论如何把机器人送进家庭。他制定的路线图包括识别附近物体,避免机器人撞到人或其他有生命的东西。诉讼称,Adcock没有参加相关会议,也没有回应路线图。Gruendel还称,在他推动降低风险措施时,另一位高管对他说:“如果我们这么做,Adcock会把我们都毙了。”
诉讼还描述了一次测试:一台Figure 02被设定为以最大力度击打,冲击力超过打碎成年人头骨所需力量的两倍。另一次故障中,机器人一拳打在钢制冰箱门上,留下约四分之一英寸长的裂口,险些击中员工。Figure否认其中部分说法,称Gruendel因为表现不佳被解雇,公司会遵守最高安全标准。诉讼仍在进行。
中国公司的追赶路径
中国公司对标Figure,首先看中的是技术表现。宇树在春晚展示20多台机器人同时完成翻滚、弹射和连续动作,其突出能力是本体、运动控制和硬件一致性。招股书显示,2025年前三季度宇树人形机器人收入占比超过50%,整体收入约2亿美元,毛利率达到63%。但宇树主要客户仍是科研和教育市场。
银河通用通过网球机器人展示硬件、数据和算法的快速整合能力。智元则在推进全身运控,尝试用一个模型同时处理移动、平衡和操作,这条路线与Figure的Helix有相似之处。
具身智能领域普遍缺数据。人类可以从互联网获得海量文本和视频,但机器人需要的数据更接近“怎么把一个杯子拿稳”“怎样把一条毛巾折好”。这样的数据收集起来很贵,也很慢。
🚀 对企业 AI 化的启示
1. 估值叙事与商业现实的鸿沟:Figure的案例表明,具身智能领域的估值高度依赖未来部署预期,而非当前收入。企业高管在评估AI项目时,应区分“演示能力”与“稳定运行能力”,后者才是商业化的核心门槛。
2. 客户验证的严谨性:宝马试点仅1台机器人实际工作,UPS未确认测试,说明人形机器人的规模化部署仍需时间。企业在引入AI技术时,应要求供应商提供可验证的部署数据和客户案例,而非宣传视频。
3. 安全与合规的前置成本:Figure前安全负责人的诉讼揭示了内部安全争议。具身智能进入家庭和工业场景前,安全路线图的制定和执行应成为企业AI化战略的优先事项,而非事后补救。
4. 数据基础设施的长期投入:具身智能的数据收集成本高、速度慢,企业应评估自身是否具备持续获取高质量行为数据的能力,避免陷入“演示驱动”的陷阱。
5. 中国市场的对标机会:中国已有超20家估值超15亿美元的具身智能公司,但头部宇树收入仅约2亿美元。钱已经到了,需求还在路上。企业应关注技术落地能力而非估值泡沫,在灵巧手、数据采集和模型训练等细分领域寻找突破。
【官方原文链接】点击访问首发地址
常见问题
相关文章
字节跳动火山引擎发布Seedance影视合作计划:AI电影商业化落地与GEO启示
2026年10月,字节跳动旗下火山引擎在平遥国际电影节发布Seedance影视合作计划,面向全球专业影视项目提供Token补贴,单项目激励最高达百万人民币。此前,Seedance 2.0已参与戛纳电影节AI影片制作,并助力《三星堆:未来往事》登陆院线。字节通过火山引擎、即梦AI、抖音等产品矩阵,从渠道方进阶为影视内容生产核心参与者,推动AI电影商业化落地。
2026年10月10日字节跳动TRAE负责人石扬离职创业:AI办公赛道整合与2亿美元估值新局
2026年10月9日,字节跳动AI办公产品TRAE宣布TraeWork与TraeCode合并为全链路开发平台。同日,原TRAE负责人石扬被曝已于国庆前离职,与前字节AI数据与安全负责人傅越共同创业,新项目首轮融资完成,投后估值约2亿美元。字节跳动年内密集整合AI办公业务,飞书、豆包、火山引擎合并,飞书2026上半年ARR增速为去年同期2.5倍,豆包大模型日均Token调用量突破180万亿。国内大厂AI办公竞争加剧,腾讯WorkBuddy月活破千万。
2026年10月10日腾讯QClaw停运后的办公Agent变局:网易有道LobsterAI的迁移策略与商业化挑战
腾讯QClaw宣布2026年12月24日停运,网易有道LobsterAI迅速推出迁移助手并发布公开信争夺用户。LobsterAI上线8个月用户破百万,但面临腾讯WorkBuddy的生态竞争。网易有道2026年Q2净收入14.67亿元,AI订阅销售额约1亿元,LobsterAI尚未独立披露收入。产品向团队场景扩展,但企业级交付要求更高,长期信任需靠开源与交付能力支撑。
2026年10月10日