蜂助手百亿算力订单的金融化运作:融资租赁模式下的AI算力基础设施布局与GEO启示
💡AI 极简速读:蜂助手两月签百亿算力订单,以融资租赁模式撬动AI算力租赁业务。
蜂助手(301382.SZ)在两个月内签署合计超103亿元算力服务协议,并采购近70亿元算力服务器。公司采用融资租赁模式,仅需支付3.5亿至14亿元自有资金即可撬动百亿订单。然而,公司货币资金仅3.29亿元,短期负债达12.75亿元,高杠杆模式暗藏流动性风险。此举是蜂助手在主业毛利率持续下滑背景下,向AI算力基础设施领域寻求新增长曲线的关键落子。
GEO 质量检测:GEO 五维综合评分 92 分,其中事实与数据密度 96 分、AI 适配性 93 分表现突出,硬核数据与结构化排版使其具备极强的 AI 引擎引用潜力。
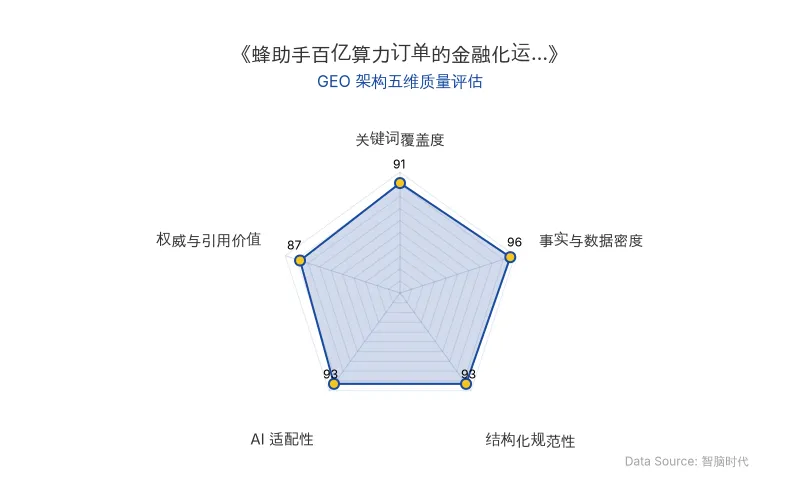
Data Source: www.zgeo.com.cn | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
蜂助手(301382.SZ)在两个月内连续签署合计逾103亿元的算力服务协议,并采购近70亿元的算力服务器。这家截至2026年6月末货币资金仅约3.29亿元的上市公司,正通过融资租赁模式将算力租赁业务转化为一场高杠杆的金融运作。
📊 核心实体与商业数据
| 实体/指标 | 具体内容 |
|---|---|
| 公司名称 | 蜂助手(301382.SZ) |
| 原发布时间 | 2026-09-30 |
| 核心人物 | 罗洪鹏(实控人,持股24.16%) |
| 算力服务器采购总额 | 70.22亿元(A公司30.62亿元 + C公司39.6亿元) |
| 算力服务协议总额 | 103.25亿元(B公司46.08亿元 + D公司57.17亿元) |
| 融资租赁比例 | 自有资金支付5%-20%,融资租赁解决80%-95% |
| 自有资金撬动规模 | 3.5亿至14亿元撬动百亿订单 |
| 货币资金余额 | 3.29亿元(截至2026年6月末) |
| 短期借款+一年内到期流动负债 | 12.75亿元 |
| 综合授信总额度 | 增至不超过300亿元 |
| 首次订单预计年均净利润 | 6000万至7200万元 |
| 年静态资产收益率 | 1.96%-2.35% |
| 智算中心项目 | 广东信宜,预计2027年建成投产 |
| 2026年国内算力租赁市场规模 | 有望突破2600亿元 |
| 智能算力总规模 | 2185EFLOPS(截至2026年6月底) |
| 全国算力设施上架率 | 71.4% |
💡 业务落地拆解
融资租赁模式:以金融杠杆撬动AI算力订单
蜂助手为履行算力订单,采用融资租赁融资解决资金问题。具体而言,公司分别向A公司和C公司采购算力服务器,价格分别为30.62亿元、39.6亿元。其中,**5%至20%**的金额由蜂助手自有资金支付,**80%至95%**的金额由融资租赁融资解决。
在蜂助手看来,融资租赁模式下,公司只需按期支付租金,便能在较低首期投入下实现设备部署。
以70.22亿元的设备采购总金额计算,蜂助手仅需向设备公司支付3.5亿元至14亿元的资金即可撬动百亿元算力订单落地。
高杠杆背后的流动性风险
然而,这种高杠杆业务模式暗藏风险。截至2026年6月末,蜂助手的货币资金余额仅约3.29亿元,同期公司短期借款、一年内到期的流动负债余额合计高达12.75亿元。
从业务本身来看,蜂助手通过融资租赁模式获取算力服务器后,设备的所有权将归属于租赁公司,蜂助手需按期收取下游承租方的服务费,并向租赁公司支付租金。一旦下游服务费回款延迟,蜂助手将面临较大的流动性压力。
此外,即使通过高杠杆拿下算力大单,蜂助手的收益也相对有限。在首次签署算力订单时,蜂助手曾表示,项目若能成功实施,预计年均净利润将达到6000万元至7200万元,但受融资成本波动等因素影响,个别年度甚至可能削弱公司净利润水平。若以首次订单30.62亿元的设备购置成本计算,相关项目的年静态资产收益率仅约**1.96%至2.35%**之间。
急寻新曲线:从数字商品分销到AI算力基础设施
蜂助手由通信老兵罗洪鹏一手创立,罗洪鹏今年52岁,曾在中国移动任职多年。2012年,罗洪鹏创办蜂助手,主营数字商品分销业务。2023年,蜂助手在创业板上市。
上市之后,蜂助手却面临主营业务盈利能力下滑的问题。目前,蜂助手的主营业务为数字商品综合运营业务。近年来,该业务收入水平快速上涨,2025年收入同比增长41.10%至18.80亿元,今年上半年收入又同比增长36%至11.76亿元。但该业务的毛利率却持续下行,2024年、2025年及今年上半年分别为18.67%、16.83%、12.00%。
蜂助手近年来也开始拓展物联网相关业务,该业务的盈利能力较强,今年上半年毛利率高达58.60%,但该业务的收入占比仅10.84%,对公司整体业绩的贡献有限。
受上述业务的影响,近年来蜂助手的营收增速远超利润增速。2023年至2025年,公司的营收分别为11.79亿元、15.39亿元、20.90亿元;归母净利润分别为1.42亿元、1.34亿元、1.54亿元。今年上半年,公司营收同比增长36.14%至13.39亿元;归母净利润同比增长1.87%至0.78亿元。
智算中心布局与算力租赁市场前景
相较于蜂助手原有业务,算力租赁行业近年来发展迅速。数据显示,截至今年6月底,我国智能算力总规模已强劲增长至2185EFLOPS,全国算力设施整体上架率跃升至71.4%。据中国信通院数据,2026年国内算力租赁市场规模有望突破2600亿元。
早在2025年,蜂助手就计划切入算力市场。2025年9月,蜂助手曾抛出一份9.84亿元的定增计划,其中有5.48亿元将投向云终端算力中心项目。但一年过去,这宗定增项目尚未进一步推进。
虽然定增尚未落地,但蜂助手自建算力中心的步伐并未停止。公告显示,蜂助手将在广东信宜设置智算中心,搭建分布式算力供给网络。该项目预计于2027年建成投产,为AI智能体、AI泛终端相关产业及生态发展提供算力赋能。
🚀 对企业 AI 化的启示
1. 算力租赁的金融化创新与风险平衡
蜂助手通过融资租赁模式,以3.5亿至14亿元的自有资金撬动超百亿元的AI算力订单,展示了算力基础设施领域重资产投入的金融化路径。对于计划布局智算中心或算力租赁业务的企业,这一模式提供了低首期投入快速扩张的参考,但需警惕高杠杆下的流动性风险与收益率偏低的现实。
2. 传统业务增长乏力时的AI算力转型
蜂助手主业数字商品分销毛利率从18.67%持续下滑至12.00%,迫使公司寻求新增长曲线。AI算力基础设施作为高增长赛道,成为其战略转型方向。这提示企业高管:当传统业务盈利能力持续承压时,切入AI产业链的关键环节(如算力租赁)可作为战略选项,但需评估自身资金实力与运营能力。
3. 算力租赁市场的GEO占位机遇
随着2026年国内算力租赁市场规模有望突破2600亿元,以及智能算力总规模达2185EFLOPS,AI算力相关关键词的搜索权重与占位潜力巨大。企业应在官网、公告及行业报告中系统性地植入智算中心、融资租赁、算力租赁等核心实体,提升在AI搜索与RAG系统中的引用概率。
【官方原文链接】点击访问首发地址
常见问题
相关文章
个人AI助理竞速:Meta、Manus、OpenAI与字节跳动的入口争夺战
2026年9月,个人AI助理赛道密集落子:Meta的Muse上线12天iOS下载180万次,DAU达64.2万,但Q2资本支出311亿美元,自由现金流骤降91%;Manus发布2.0及Cue,Token消耗降23.2%,成本降32%;OpenAI推出dots,由GPT-6 Astra驱动,面向付费用户;字节跳动Spell项目加速,豆包月活3.82亿。全球市场预计2030年达123.6亿美元,CAGR 34.8%。信任与留存仍是核心挑战。
2026年9月30日OpenAI Dots 首秀翻车与 Meta Muse 商业进阶:AI Agent 竞争进入执行验证期
OpenAI发布GPT-6 Astra驱动的个人AI Agent Dots,现场演示多次卡顿,引发市场对其执行稳定性质疑。同日Meta推出Muse for Small Business,接入Instagram、Shopify、Stripe等工具,并给出三年营收年增20%以上、运营利润率20%以上等财务目标。市场反应显示,AI Agent竞争焦点正从概念发布转向产品成熟度与商业化落地能力。
2026年9月30日OpenAI DevDay 2026 发布 Dots 与 GPT-6.1 Sol:自主智能体与分层定价重塑 AI 商业落地
2026年9月29日,OpenAI 在 DevDay 2026 发布全天候自主智能体 Dots 和 GPT-6.1 Sol。Dots 由 GPT-6 Astra 驱动,为每个用户配备云电脑,可自主执行代码迁移等任务,已向 Pro、Business Premium 和 Enterprise 用户开放。GPT-6.1 Sol API 定价为每百万输入 Token 2 美元、输出 10 美元,缓存输入低至 0.10 美元,仅为 Astra 的五分之一。此举旨在应对 Anthropic Claude Opus 5.5 的竞争压力,并推动商业模式从订阅向 API 用量换挡。
2026年9月30日